Що важливіше для інвестора: можливість швидко повернути гроші чи потенціал заробити більше в довгостроковій перспективі? Відповідь залежить від того, на який термін він готовий вкласти капітал і які ризики готовий прийняти. Саме тому інструменти, що формують основу короткострокового портфеля, не обов’язково будуть визначальними для інвестицій на 10 років.
Заощаджуйте, отримуючи 6 журналів за ціною 4
Купуйте річну передплату на шість журналів Forbes Ukraine за 1 799 грн замість 2 400 грн. Читайте головні історії українського бізнесу, ексклюзивні рейтинги та глибоку аналітику в кожному номері.
Щоб дослідити цю різницю, інвестиційна компанія Capital Times на замовлення GORO Development, девелопера готельної інфраструктури всесезонного курорту GORO Mountain Resort у Львівських Карпатах, проаналізувала понад 100 доступних в Україні інструментів пасивного інвестування. На основі розрахунків компанія сформувала три модельні портфелі: на 12 місяців, три роки та 10 років.
Результати дослідження спершу представили у Львові та Києві на закритих зустрічах GORO Invest Club , спільноти стратегічних і приватних інвесторів, яку GORO Development створила навколо нового всесезонного гірського курорту. «Ми бачимо, що інвестори порівнюють наш перший комплекс ONDE Hotel з іншими інвестиційними інструментами. У реальному виборі поруч стоять ОВДП, енергетика, земля, депозити, житлова нерухомість під оренду та інші інструменти ринку. Тому нам важливо було зрозуміти місце нашого проєкту ONDE Hotel у портфелі інвестора», – говорить Володимир Гаразд, CEO GORO Development та GORO Mountain Resort.
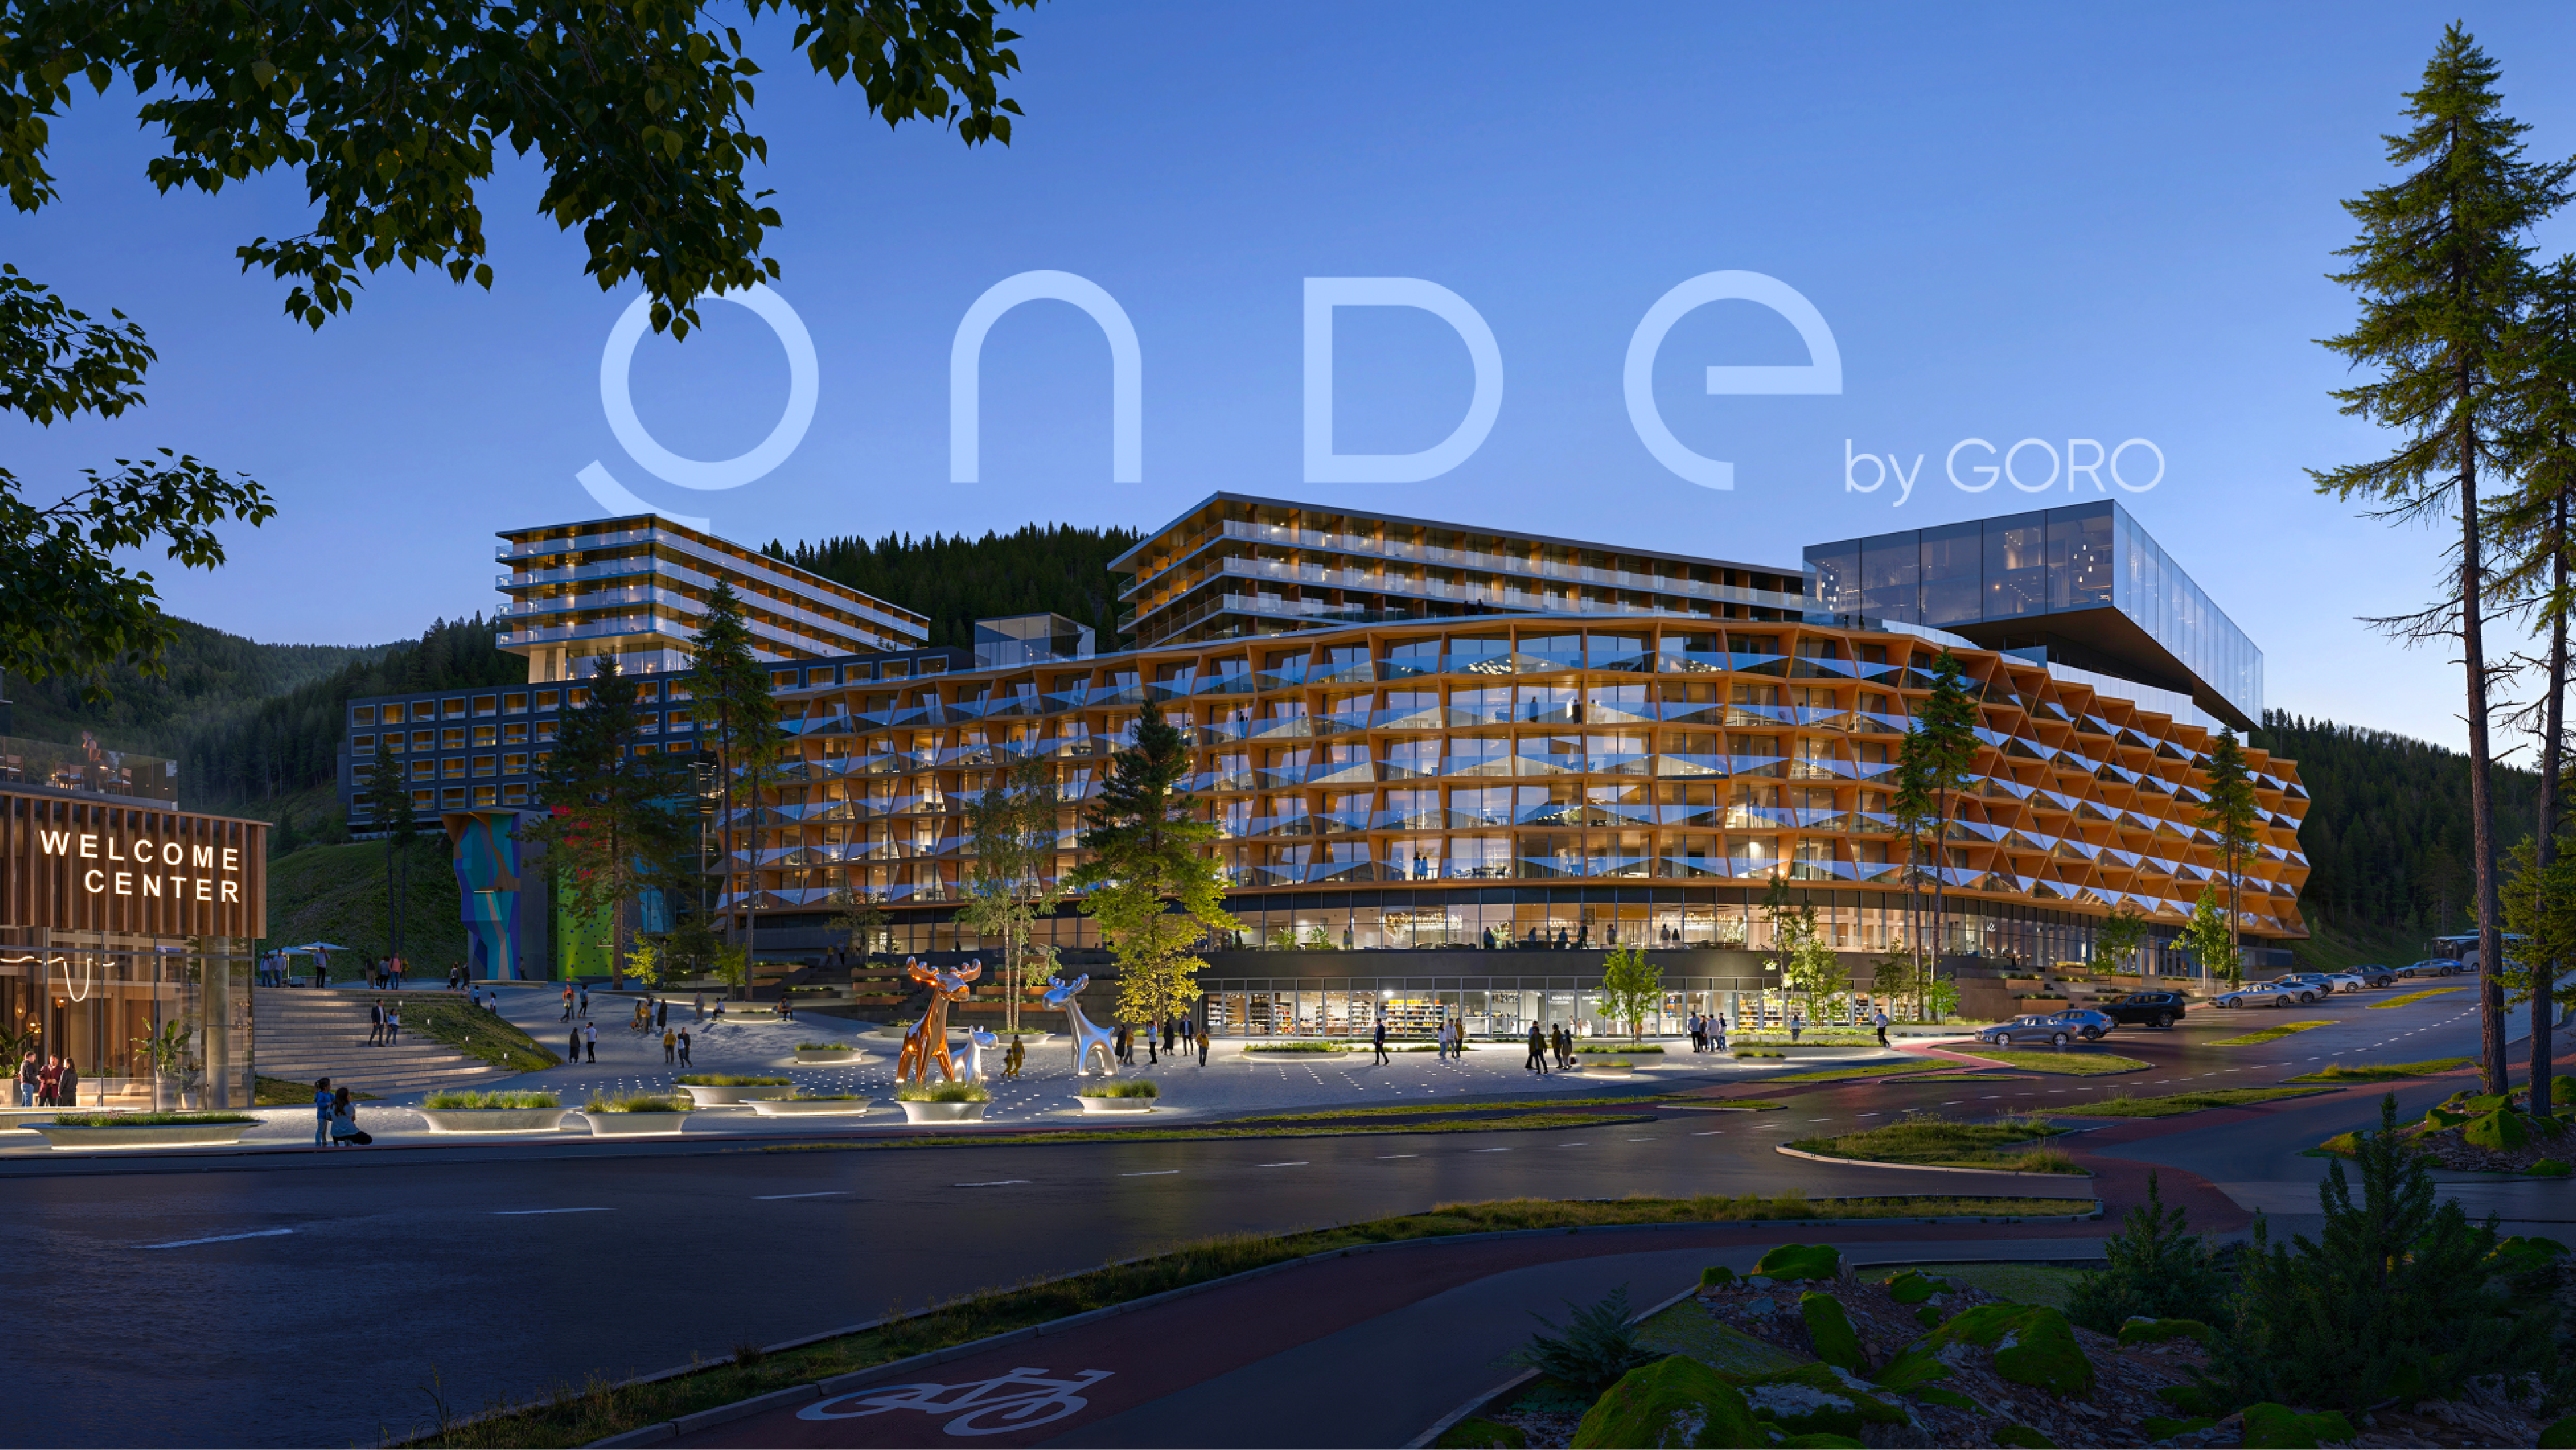
Рендер ONDE Hotel by GORO. Фото надано пресслужбою GORO Development
Грошей у населення більшає. Чому люди мало інвестують?
Попри слабке економічне зростання, обсяг коштів у розпорядженні українців збільшується. За оцінкою Capital Times (звіт є в розпорядженні Forbes BrandVoice), на рахунках фізичних осіб у банках зосереджено 1,724 трлн грн, ще 921 млрд грн перебуває поза банківською системою у вигляді готівки. Разом це близько 2,65 трлн грн, або 87% приватного капіталу, врахованого в дослідженні. За рік сума вільних коштів населення зросла на 17% – приблизно на 300 млрд грн. Отже, питання полягає не лише в наявності грошей, а й у тому, яку частину заощаджень українці готові спрямувати в інвестиції.
«Українці в середньому майже не інвестують. Майже 80% – це просто гроші, вони здебільшого не працюють і програють девальвації гривні до долара. Лише близько 6% припадає на ОВДП, 3% – на дохідну нерухомість, по 2% – на землю та інвестиційні фонди», – говорить Артем Щербина, директор з інвестицій і голова R&D-офісу Capital Times. За його словами, окремий великий сегмент – житлова нерухомість, яку українці купують для власного проживання або здавання в оренду. Проте достовірно визначити, яка саме її частка використовується для отримання орендного доходу, наразі неможливо.
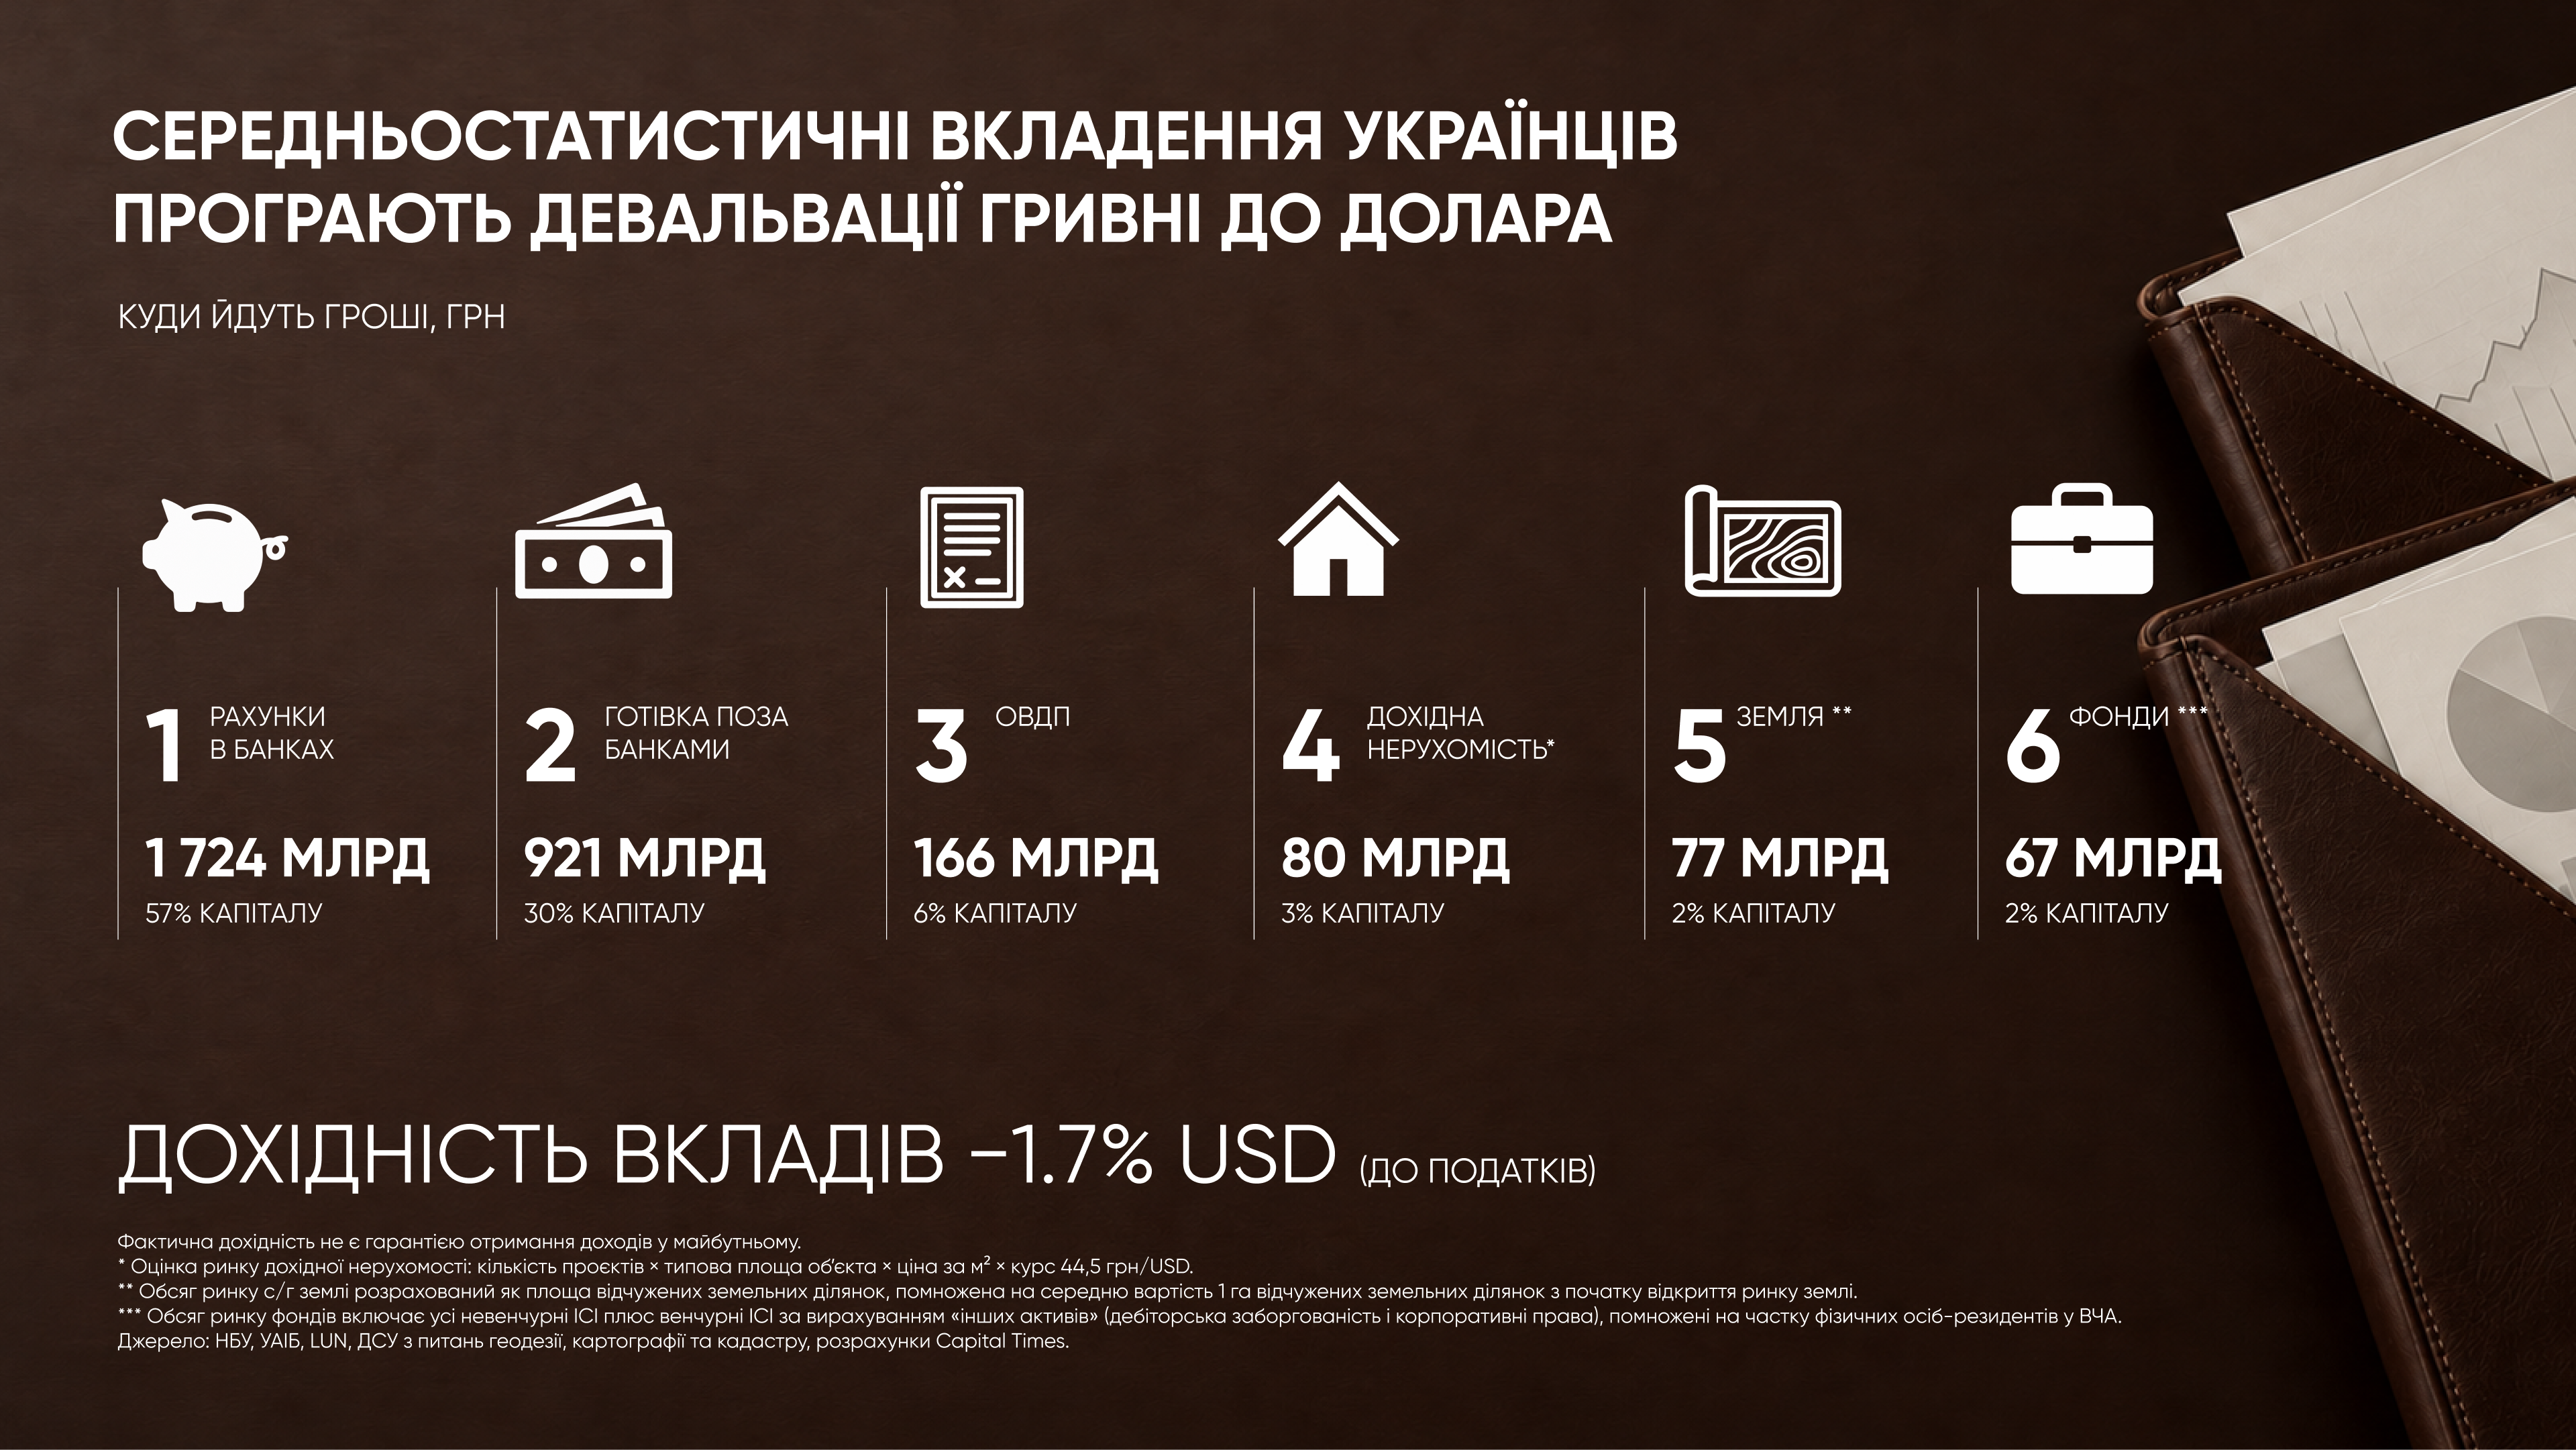
Інфографіка Capital Times. Надано пресслужбою GORO Development
За розрахунками Capital Times, середньозважений результат наявної структури вкладень українців за попередні 12 місяців становив −1,7% у доларах до оподаткування. Проте навіть частковий перерозподіл заощаджень може змінити ситуацію. Якщо спрямувати додаткові 10% коштів, які зараз зберігаються на банківських рахунках і в готівці, в інвестиційні інструменти, розрахунковий результат зросте з −1,7% до +1,5% у доларах. Це дозволило б не лише компенсувати втрати від девальвації гривні, а й отримати додатну дохідність у межах змодельованого сценарію.
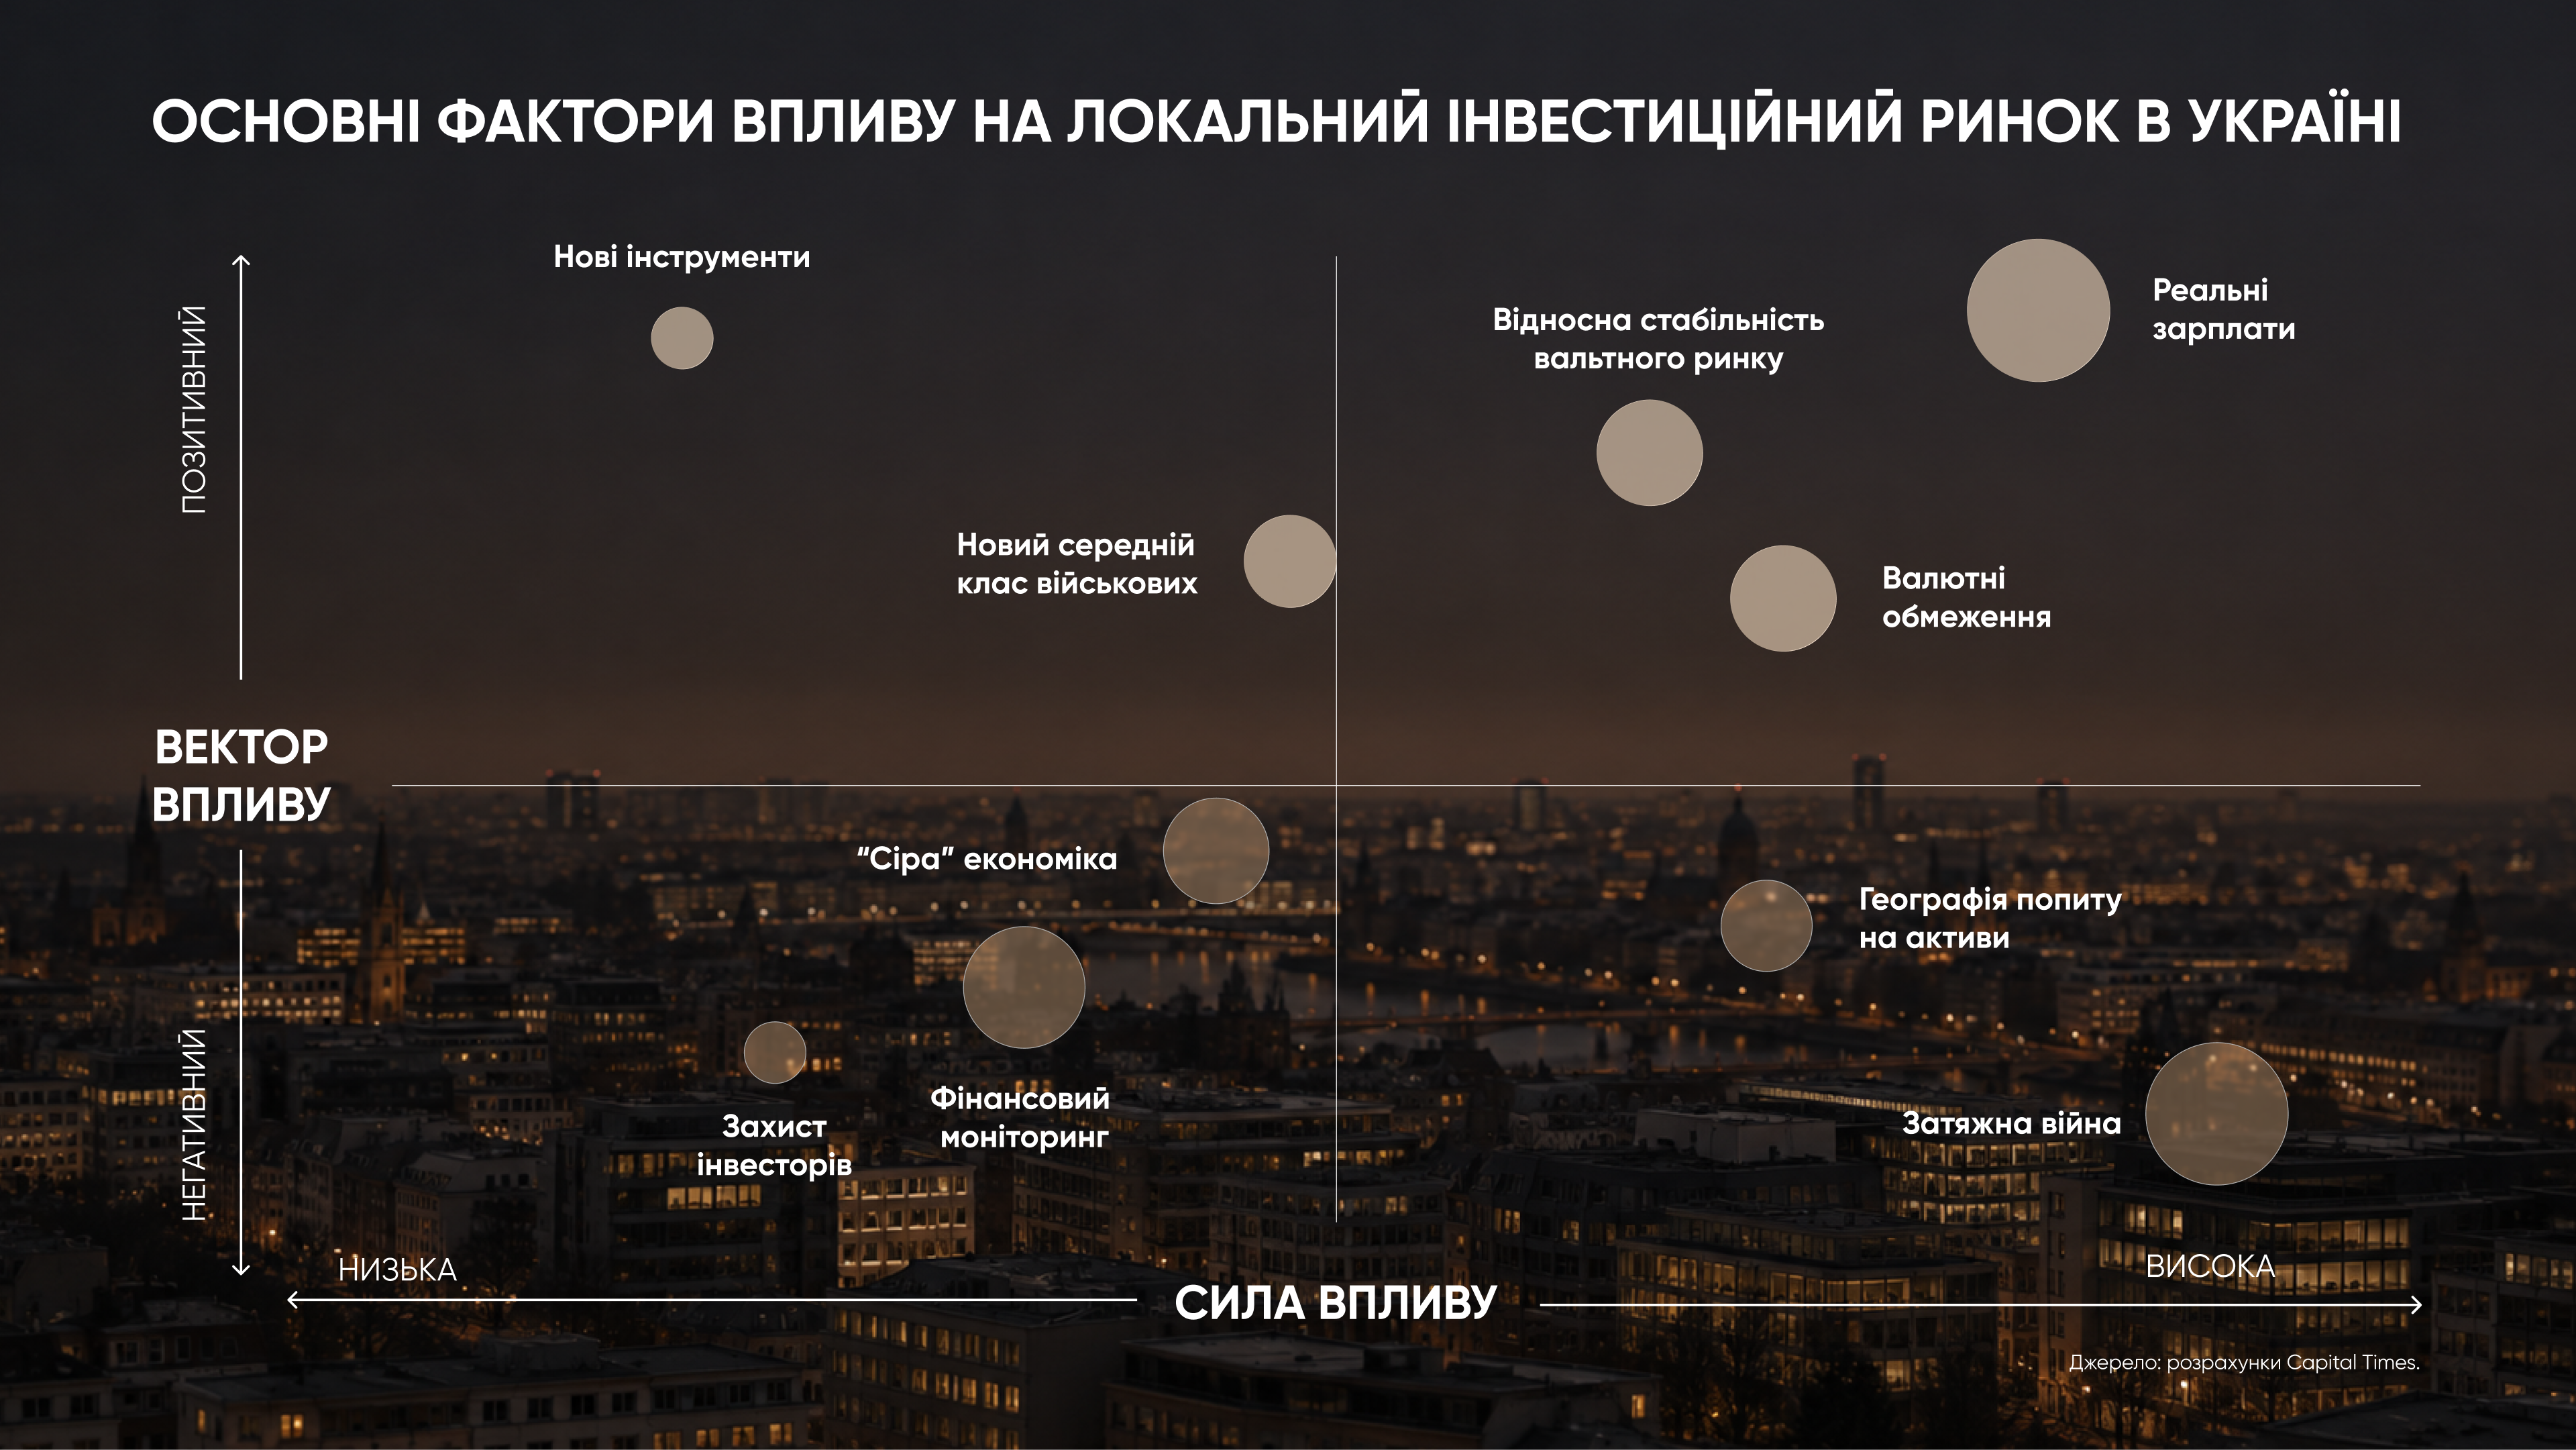
Інфографіка Capital Times. Надано пресслужбою GORO Development
Проте рішення інвесторів визначає не лише очікувана дохідність. За оцінкою Capital Times, ключовим чинником невизначеності залишається затяжна повномасштабна війна, яка впливає на географію попиту та підвищує ризики фізичної втрати активів. Серед інших стримувальних факторів компанія називає тіньову економіку, посилення фінансового моніторингу та недостатній захист інвесторів. Водночас зростання зарплат, валютні обмеження та відносна курсова стабільність підтримують попит на інструменти в межах країни. Пропозиція також поступово розширюється: розвиваються REIT-фонди нерухомості і, корпоративні облігації та інвестиції в сільськогосподарську землю.
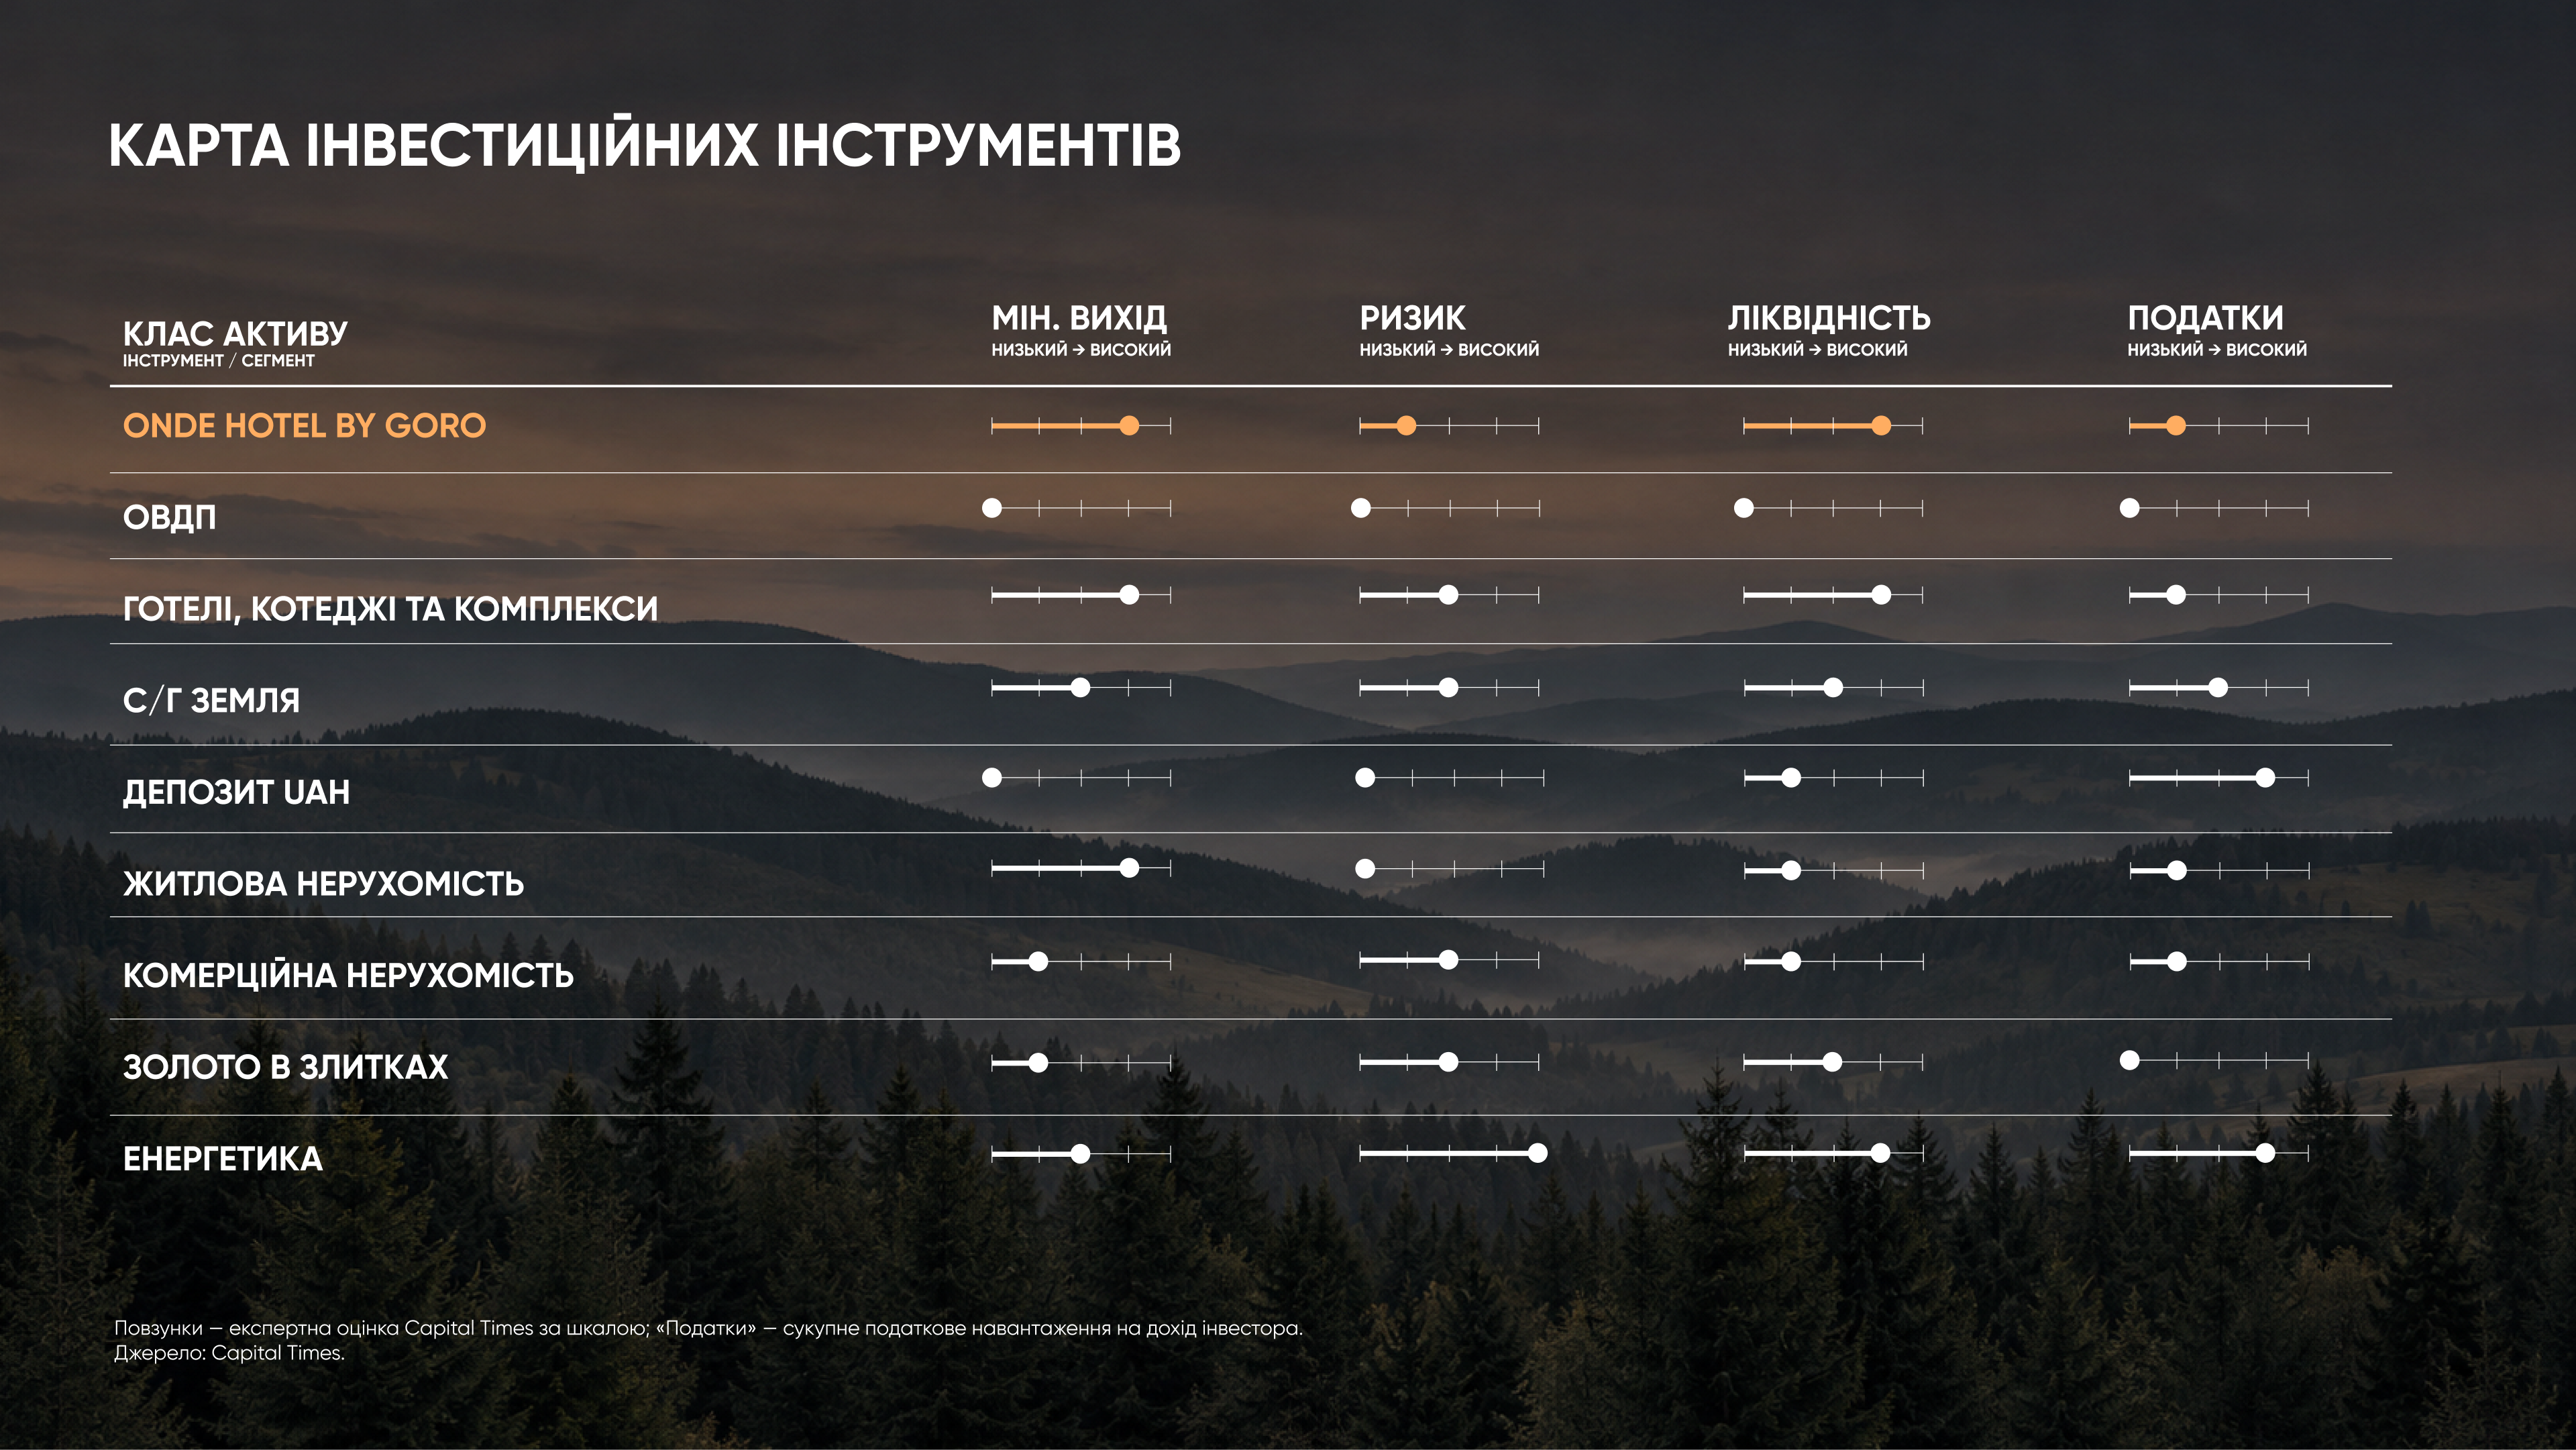
Інфографіка Capital Times. Надано пресслужбою GORO Development
Як працює інвестиція в ONDE Hotel by GORO
Інвестиційна модель ONDE Hotel передбачає три потенційні джерела прибутку: первинна капіталізація – можливе зростання вартості номера під час будівництва, частка операційного прибутку після відкриття готелів і вторинна капіталізація – потенційне подорожчання нерухомості завдяки розвитку готельного бізнесу та курорту GORO Mountain Resort. «Інвестор ONDE купує номер у приватну власність в одному з трьох готелів Active, Business або Chill, але його дохід формується зі спільного фінансового результату всього комплексу. Управління бере на себе ONDE Management, тому власнику не потрібно самостійно шукати гостей чи займатися роботою готелю. Він отримуватиме щоквартальні виплати та звітність відповідно до умов договору», – пояснює Володимир Гаразд.
Інвестиції в ONDE Hotel. Ілюстрація надана GORO
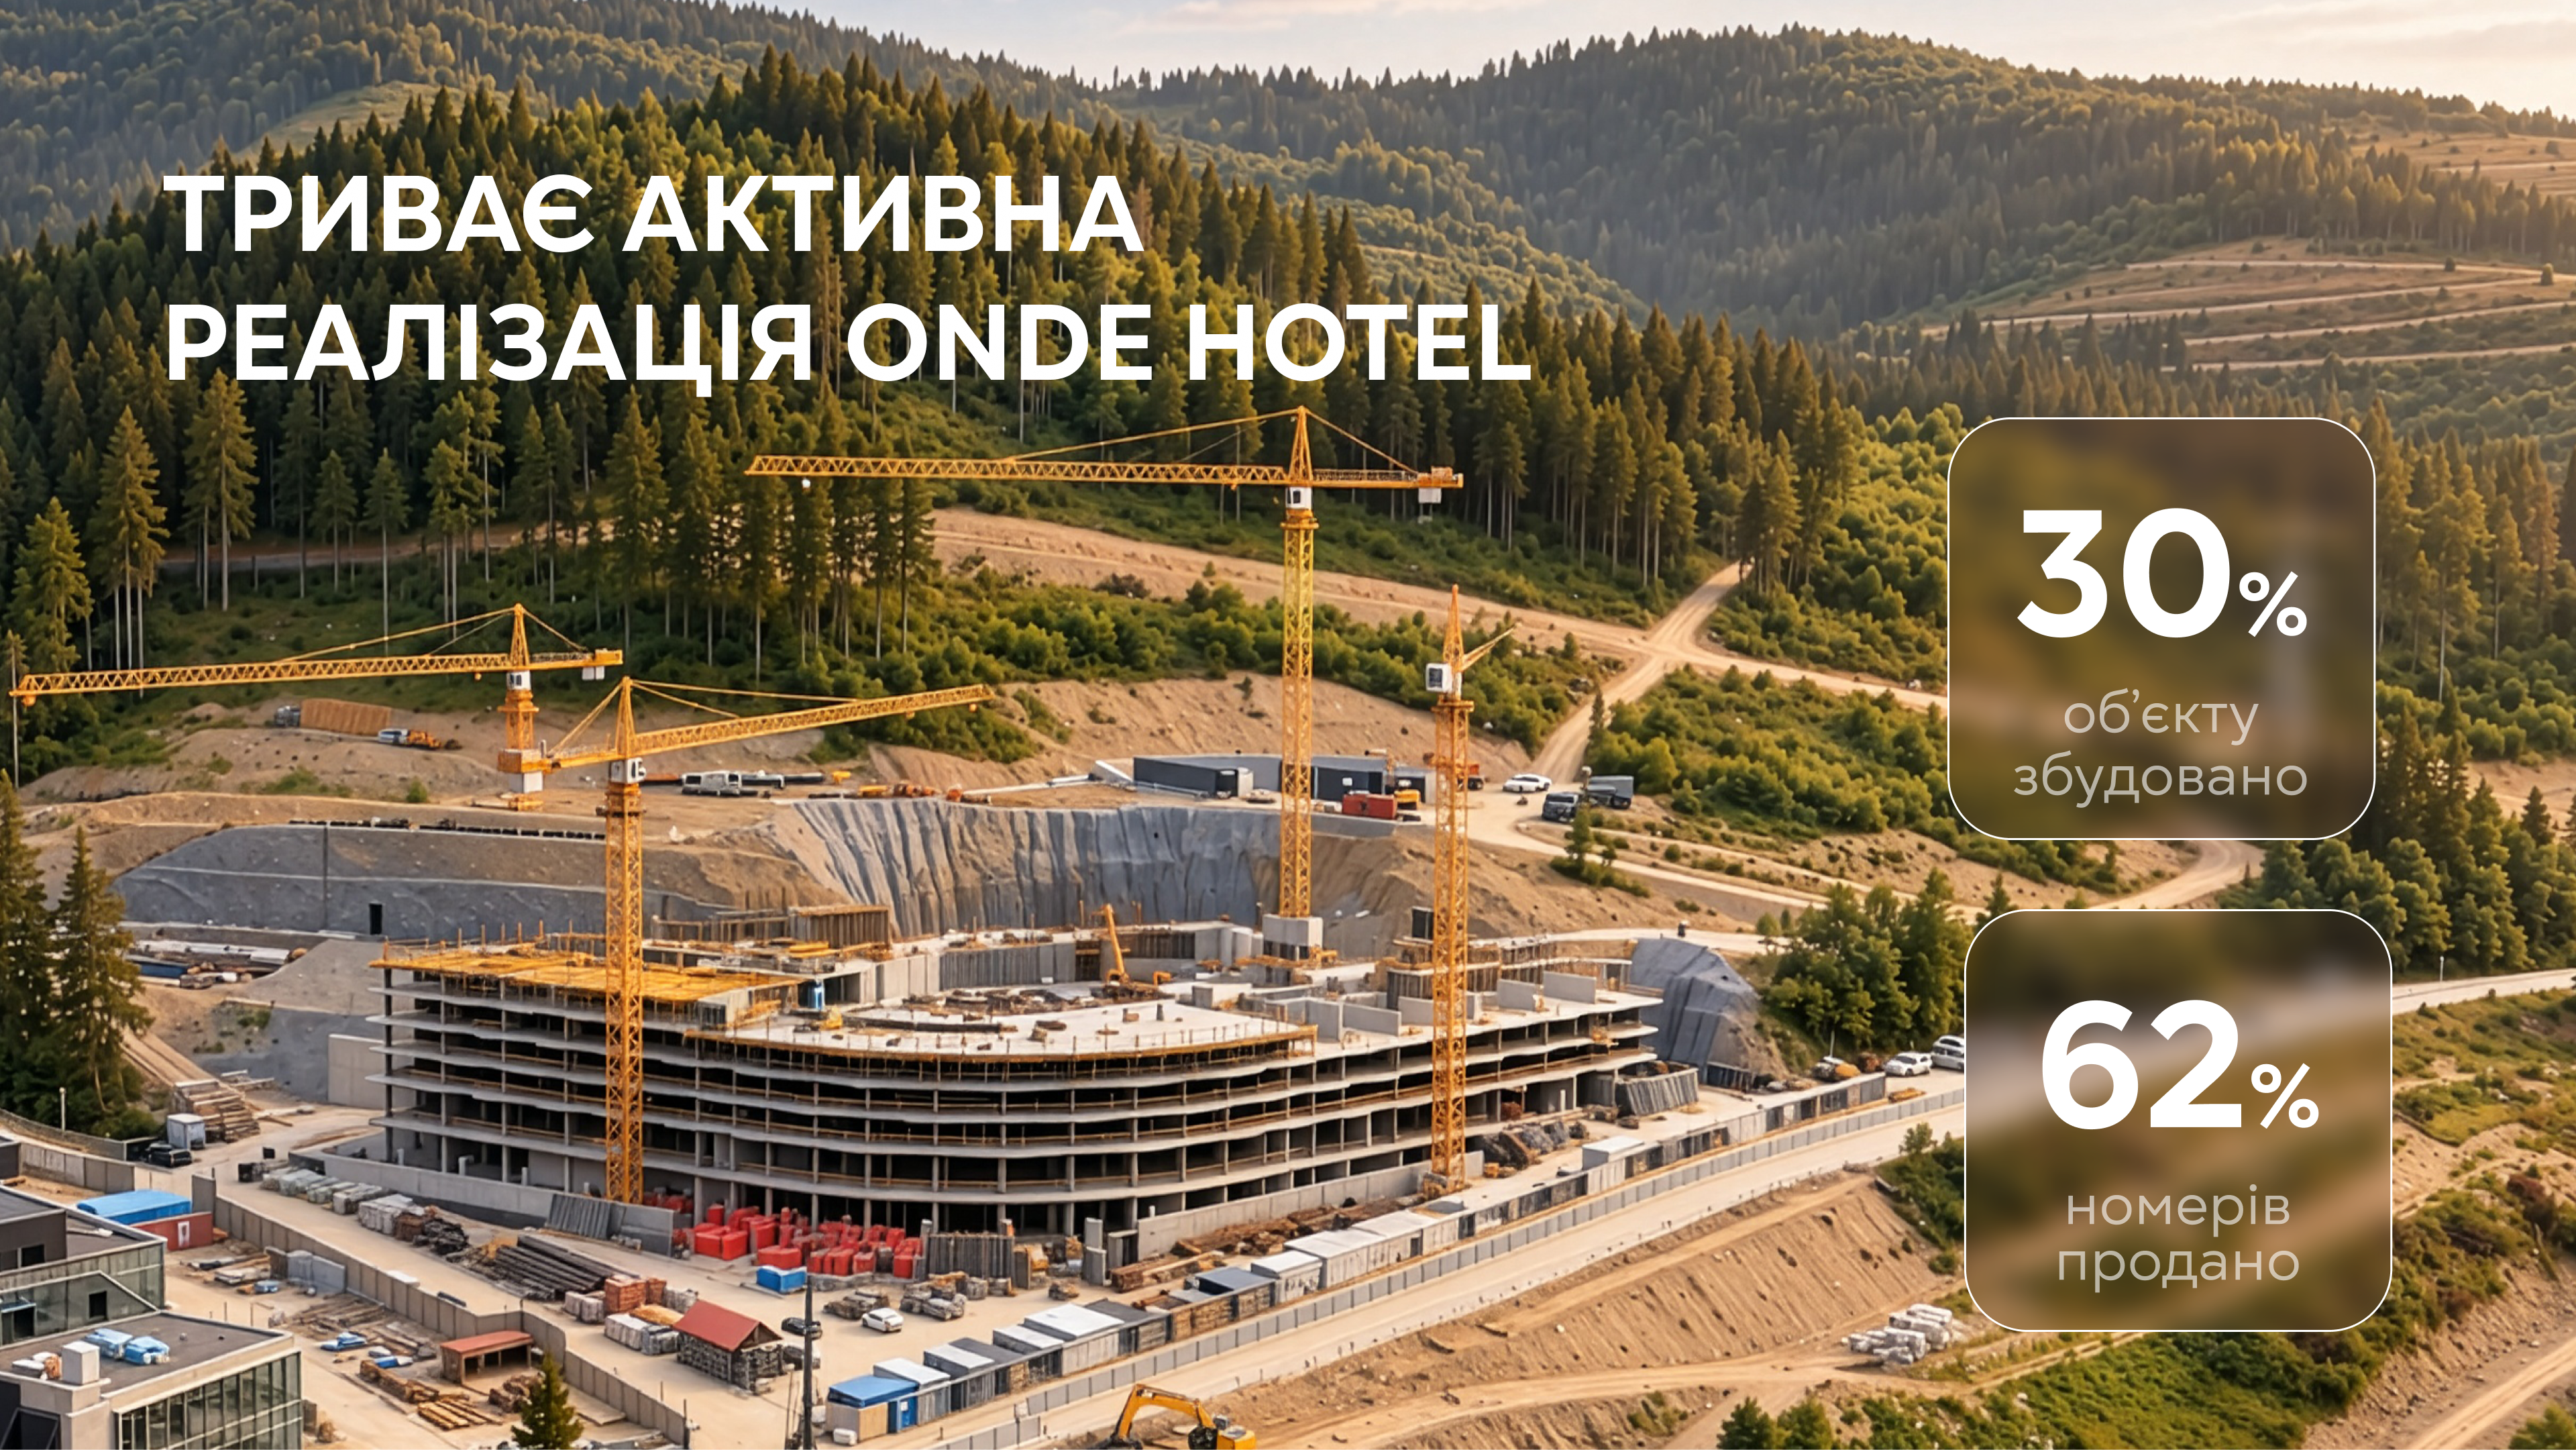
Інвестиції в ONDE Hotel. Ілюстрація надана GORO
Інвестиції в ONDE Hotel. Ілюстрація надана GORO
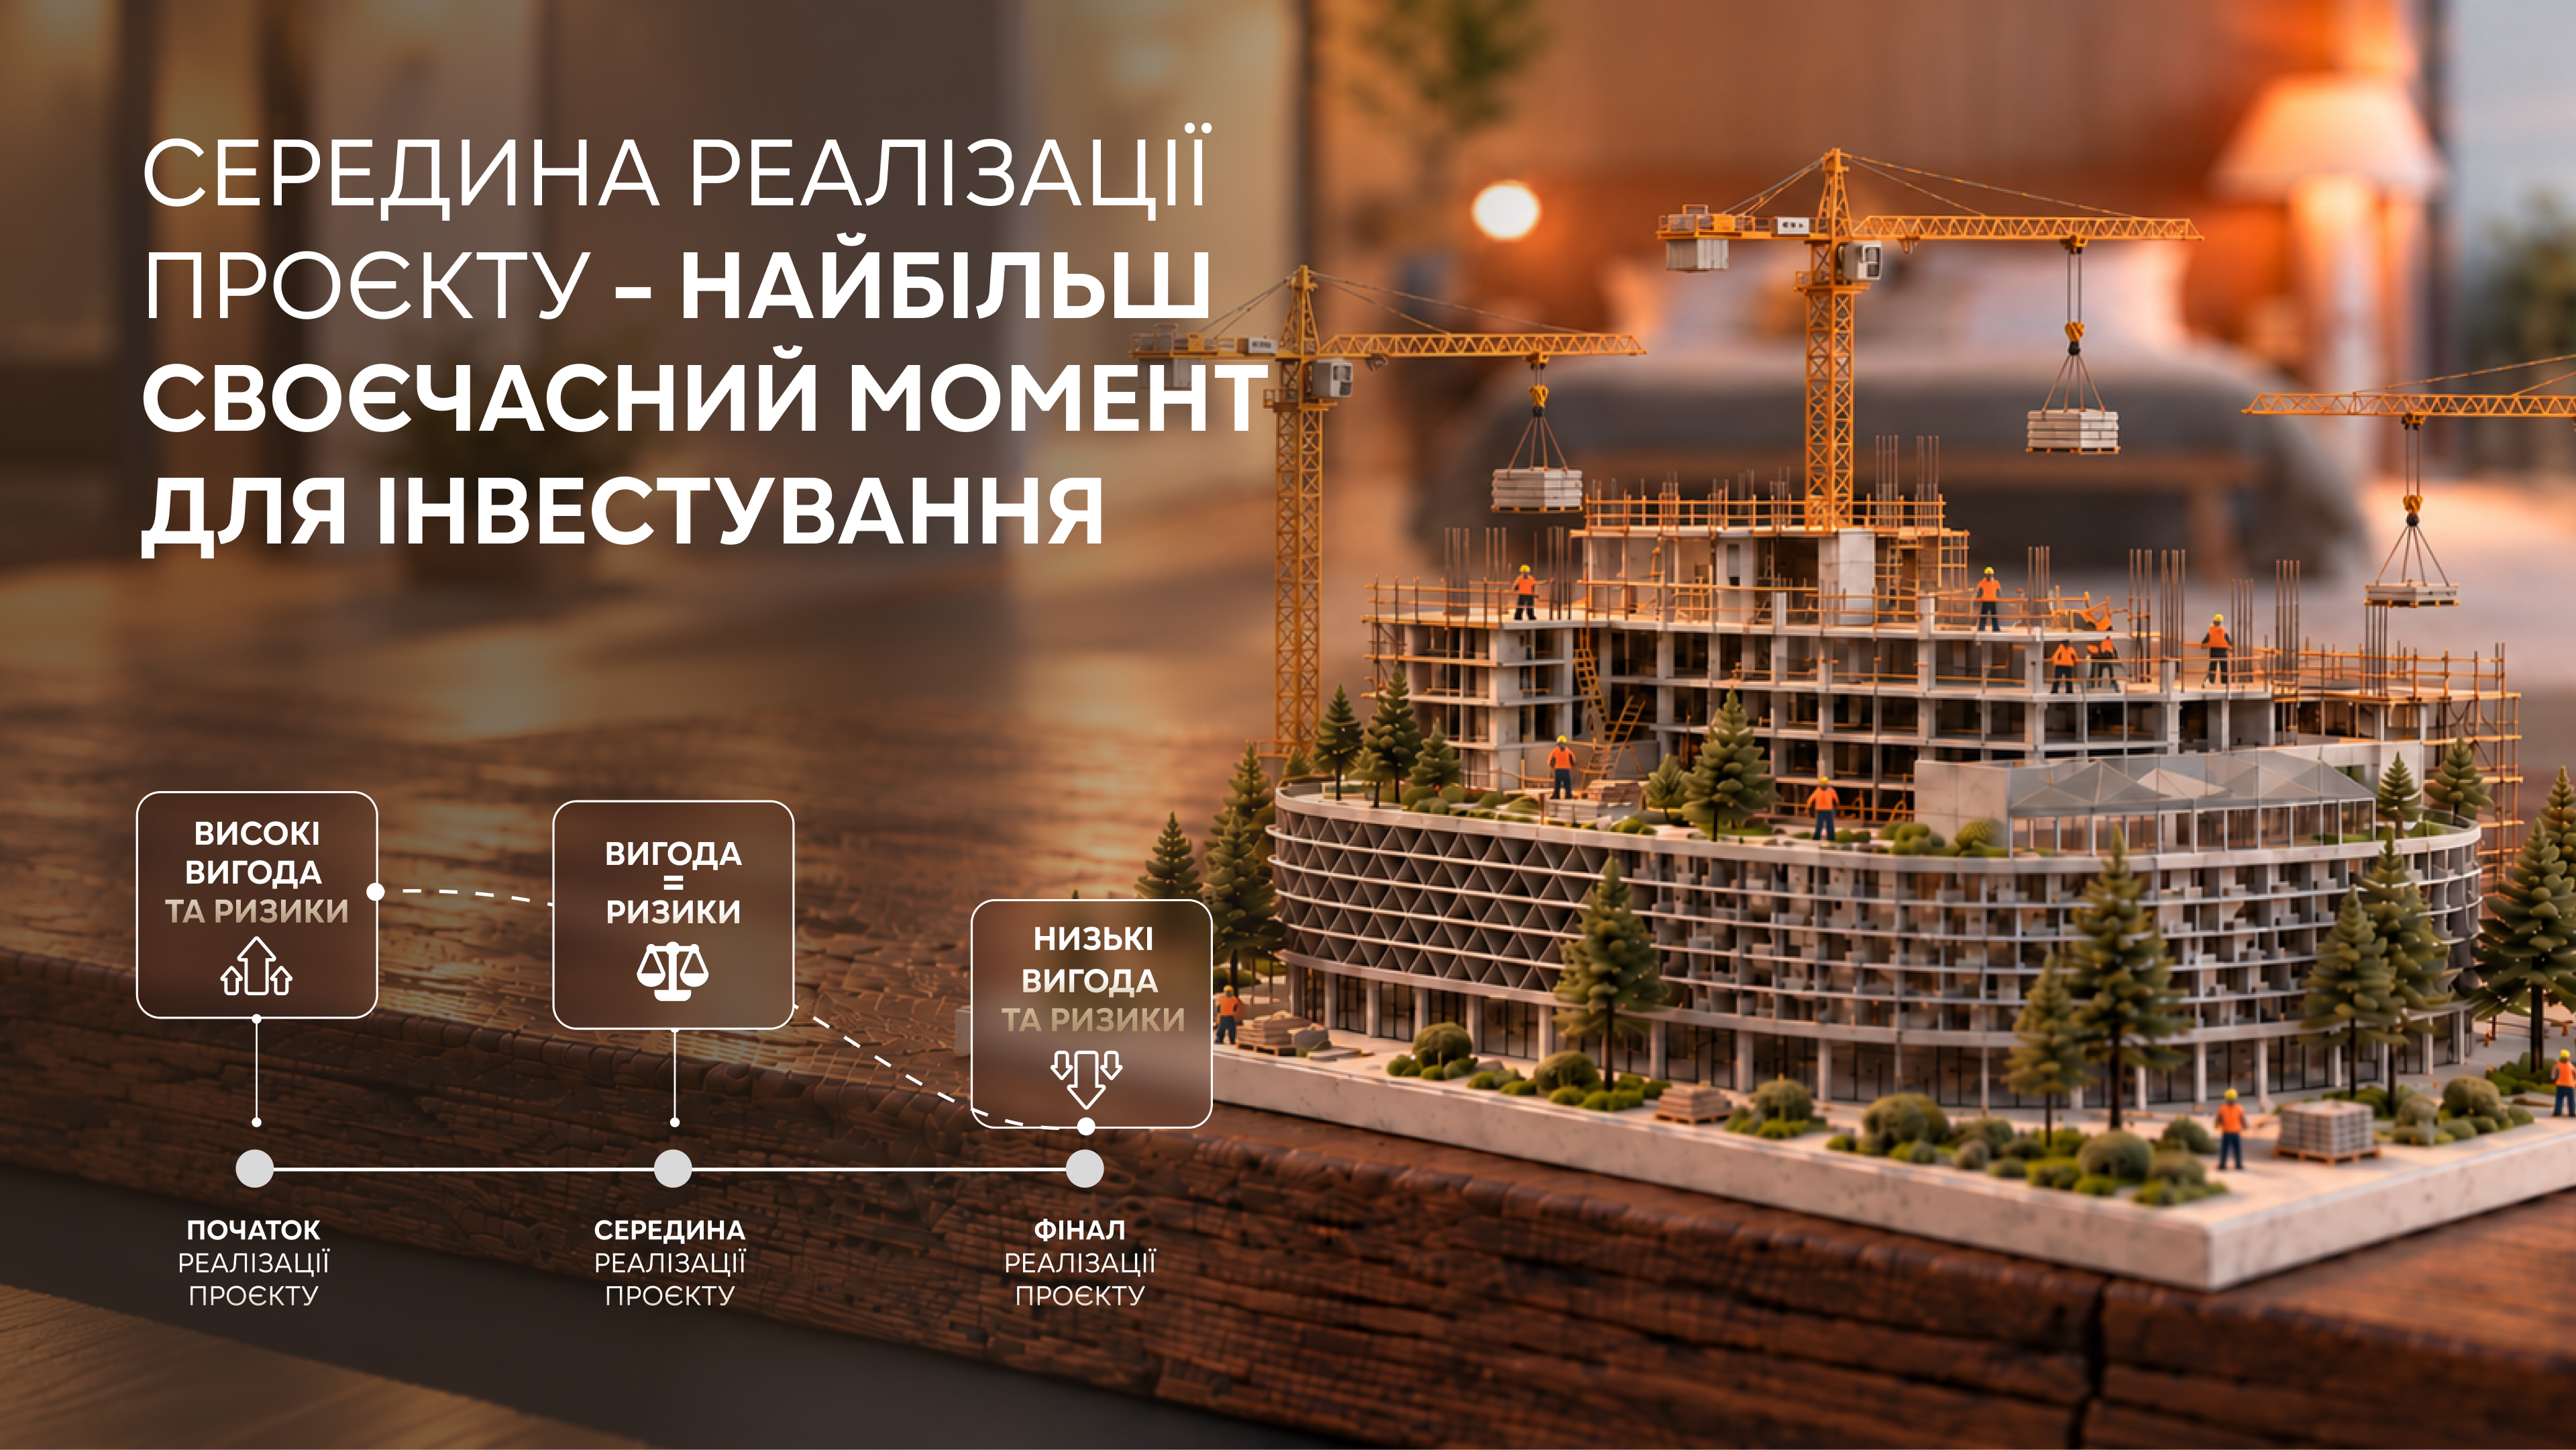
Інвестиції в ONDE Hotel. Ілюстрація надана GORO
Інвестиції в ONDE Hotel. Ілюстрація надана GORO
Інвестиції в ONDE Hotel. Ілюстрація надана GORO
Чому одного інвестиційного інструмента недостатньо
Артем Щербина з Capital Times наголошує: результат інвестиційного портфеля залежить не лише від дохідності окремих активів, а й від того, як вони поєднуються між собою. Депозити й державні облігації передбачають відносно прогнозовані виплати, нерухомість може приносити дохід від оренди або операційної діяльності, а земля та акції – від зростання ринкової вартості. Водночас ці інструменти відрізняються ліквідністю та по-різному реагують на валютні коливання, зміни попиту й економічну кон’юнктуру. На цьому ґрунтується диверсифікація: розподіл капіталу між активами з різними джерелами доходу та ризиками, що зменшує залежність загального результату від одного ринку чи одного інструмента.
Порівняння відсотків окремих активів саме по собі ще не дає відповіді, як розподілити капітал. За підходом Capital Times, спочатку інвестор має визначити мету, горизонт інвестування, допустимий ризик, потребу в доступі до грошей і бажане джерело результату – регулярні виплати чи потенційне зростання вартості активу. Найбільше структуру портфеля змінює саме термін інвестування.
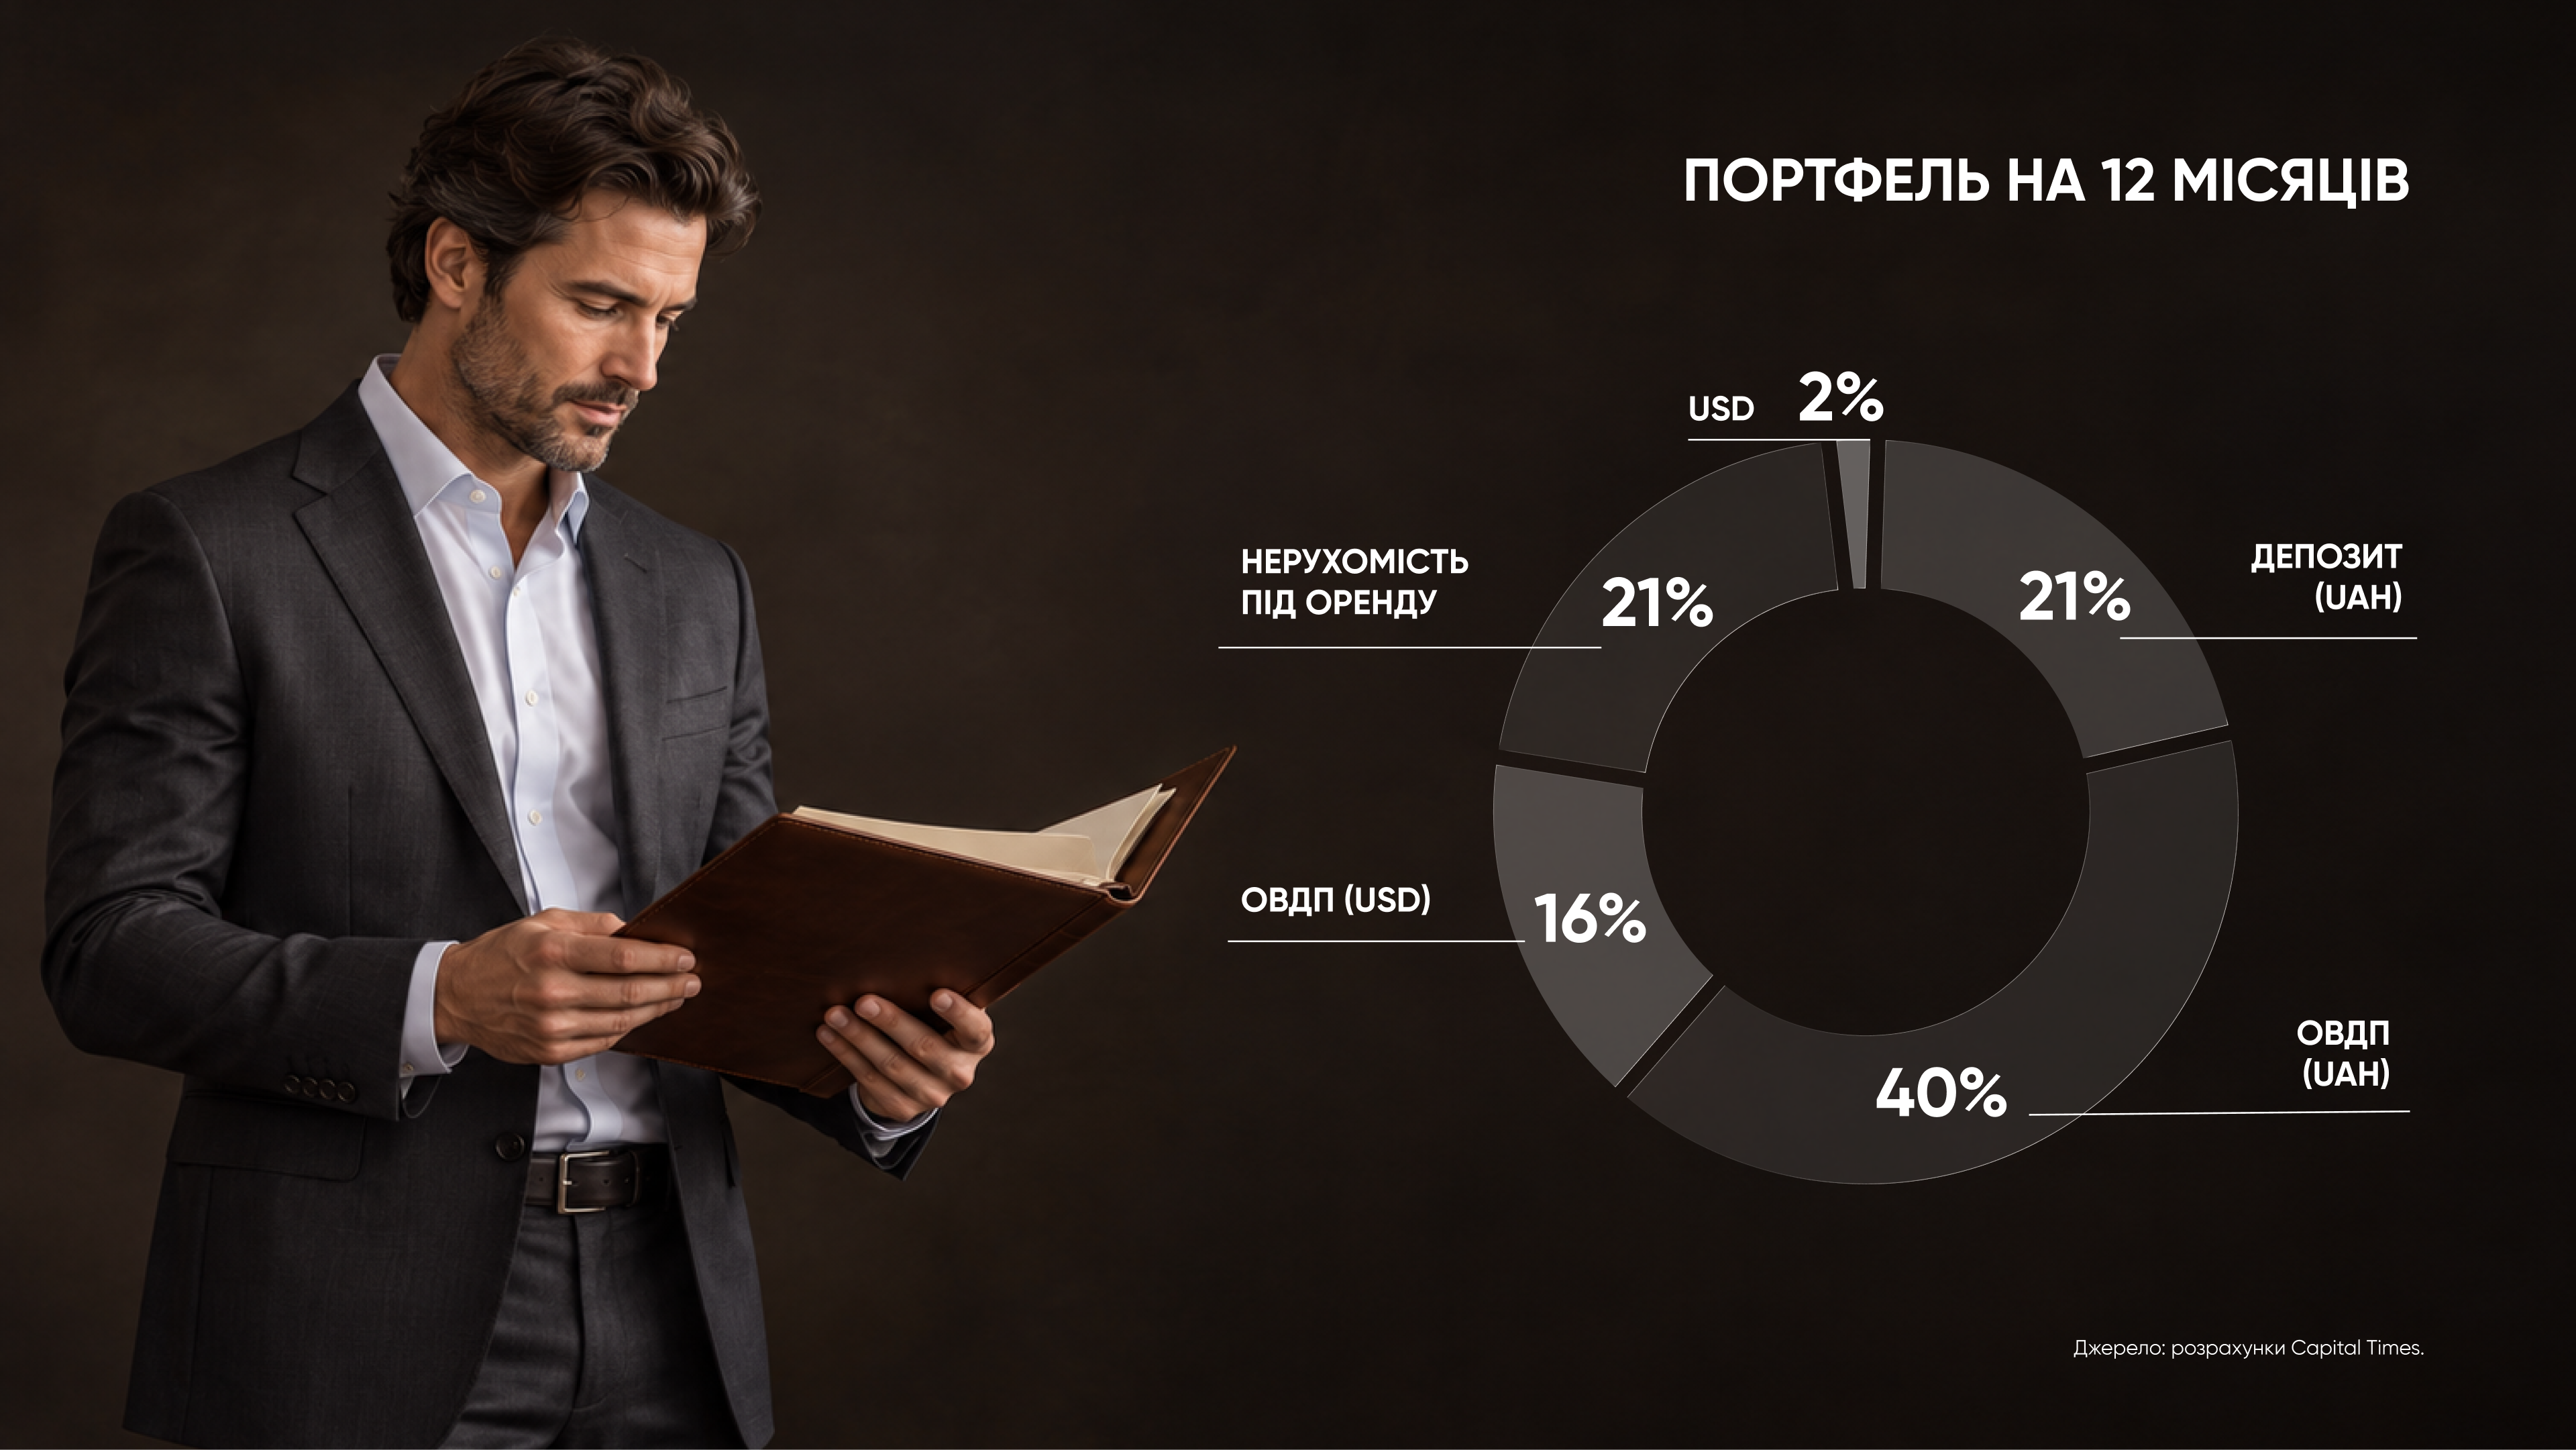
Портфель на 12 місяців: ліквідність передусім
Інфографіка Capital Times. Надано пресслужбою GORO Development
«Якщо капітал може знадобитися вже за рік, інвестор насамперед має враховувати швидкість його повернення, або ліквідність», – пояснює Артем Щербина. Тому в короткостроковій моделі Capital Times поєднує доступність коштів із відносно передбачуваними виплатами. Її основу визначають три принципи:
- Ліквідність. Можливість відносно швидко повернути вкладені гроші допомагає тримати частину коштів готівкою, обирати депозити з відповідним строком та ОВДП, які за потреби можна продати на вторинному ринку. Проте треба зважати, що достроковий продаж не завжди гарантує повернення всієї вкладеної суми.
- Фіксована дохідність. Інструменти з наперед відомими умовами нарахування відсотків, насамперед депозити та ОВДП у гривні й валюті. Водночас фактичний результат у доларах залежатиме й від обмінного курсу.
- Активний кеш-флоу. Регулярні грошові надходження від інвестицій: відсотки за депозитами, виплати за облігаціями та дохід від здавання нерухомості в оренду.
У моделі на 12 місяців 40% портфеля становлять гривневі ОВДП, 21% – гривневий депозит, 21% – готова нерухомість під оренду, 16% – валютні ОВДП і 2% – долари. «Курортної нерухомості в річному портфелі немає. Для такого активу 12 місяців – короткий термін: дохід від роботи готелю та можливе зростання вартості номера потребують більше часу», – зазначає Артем Щербина.
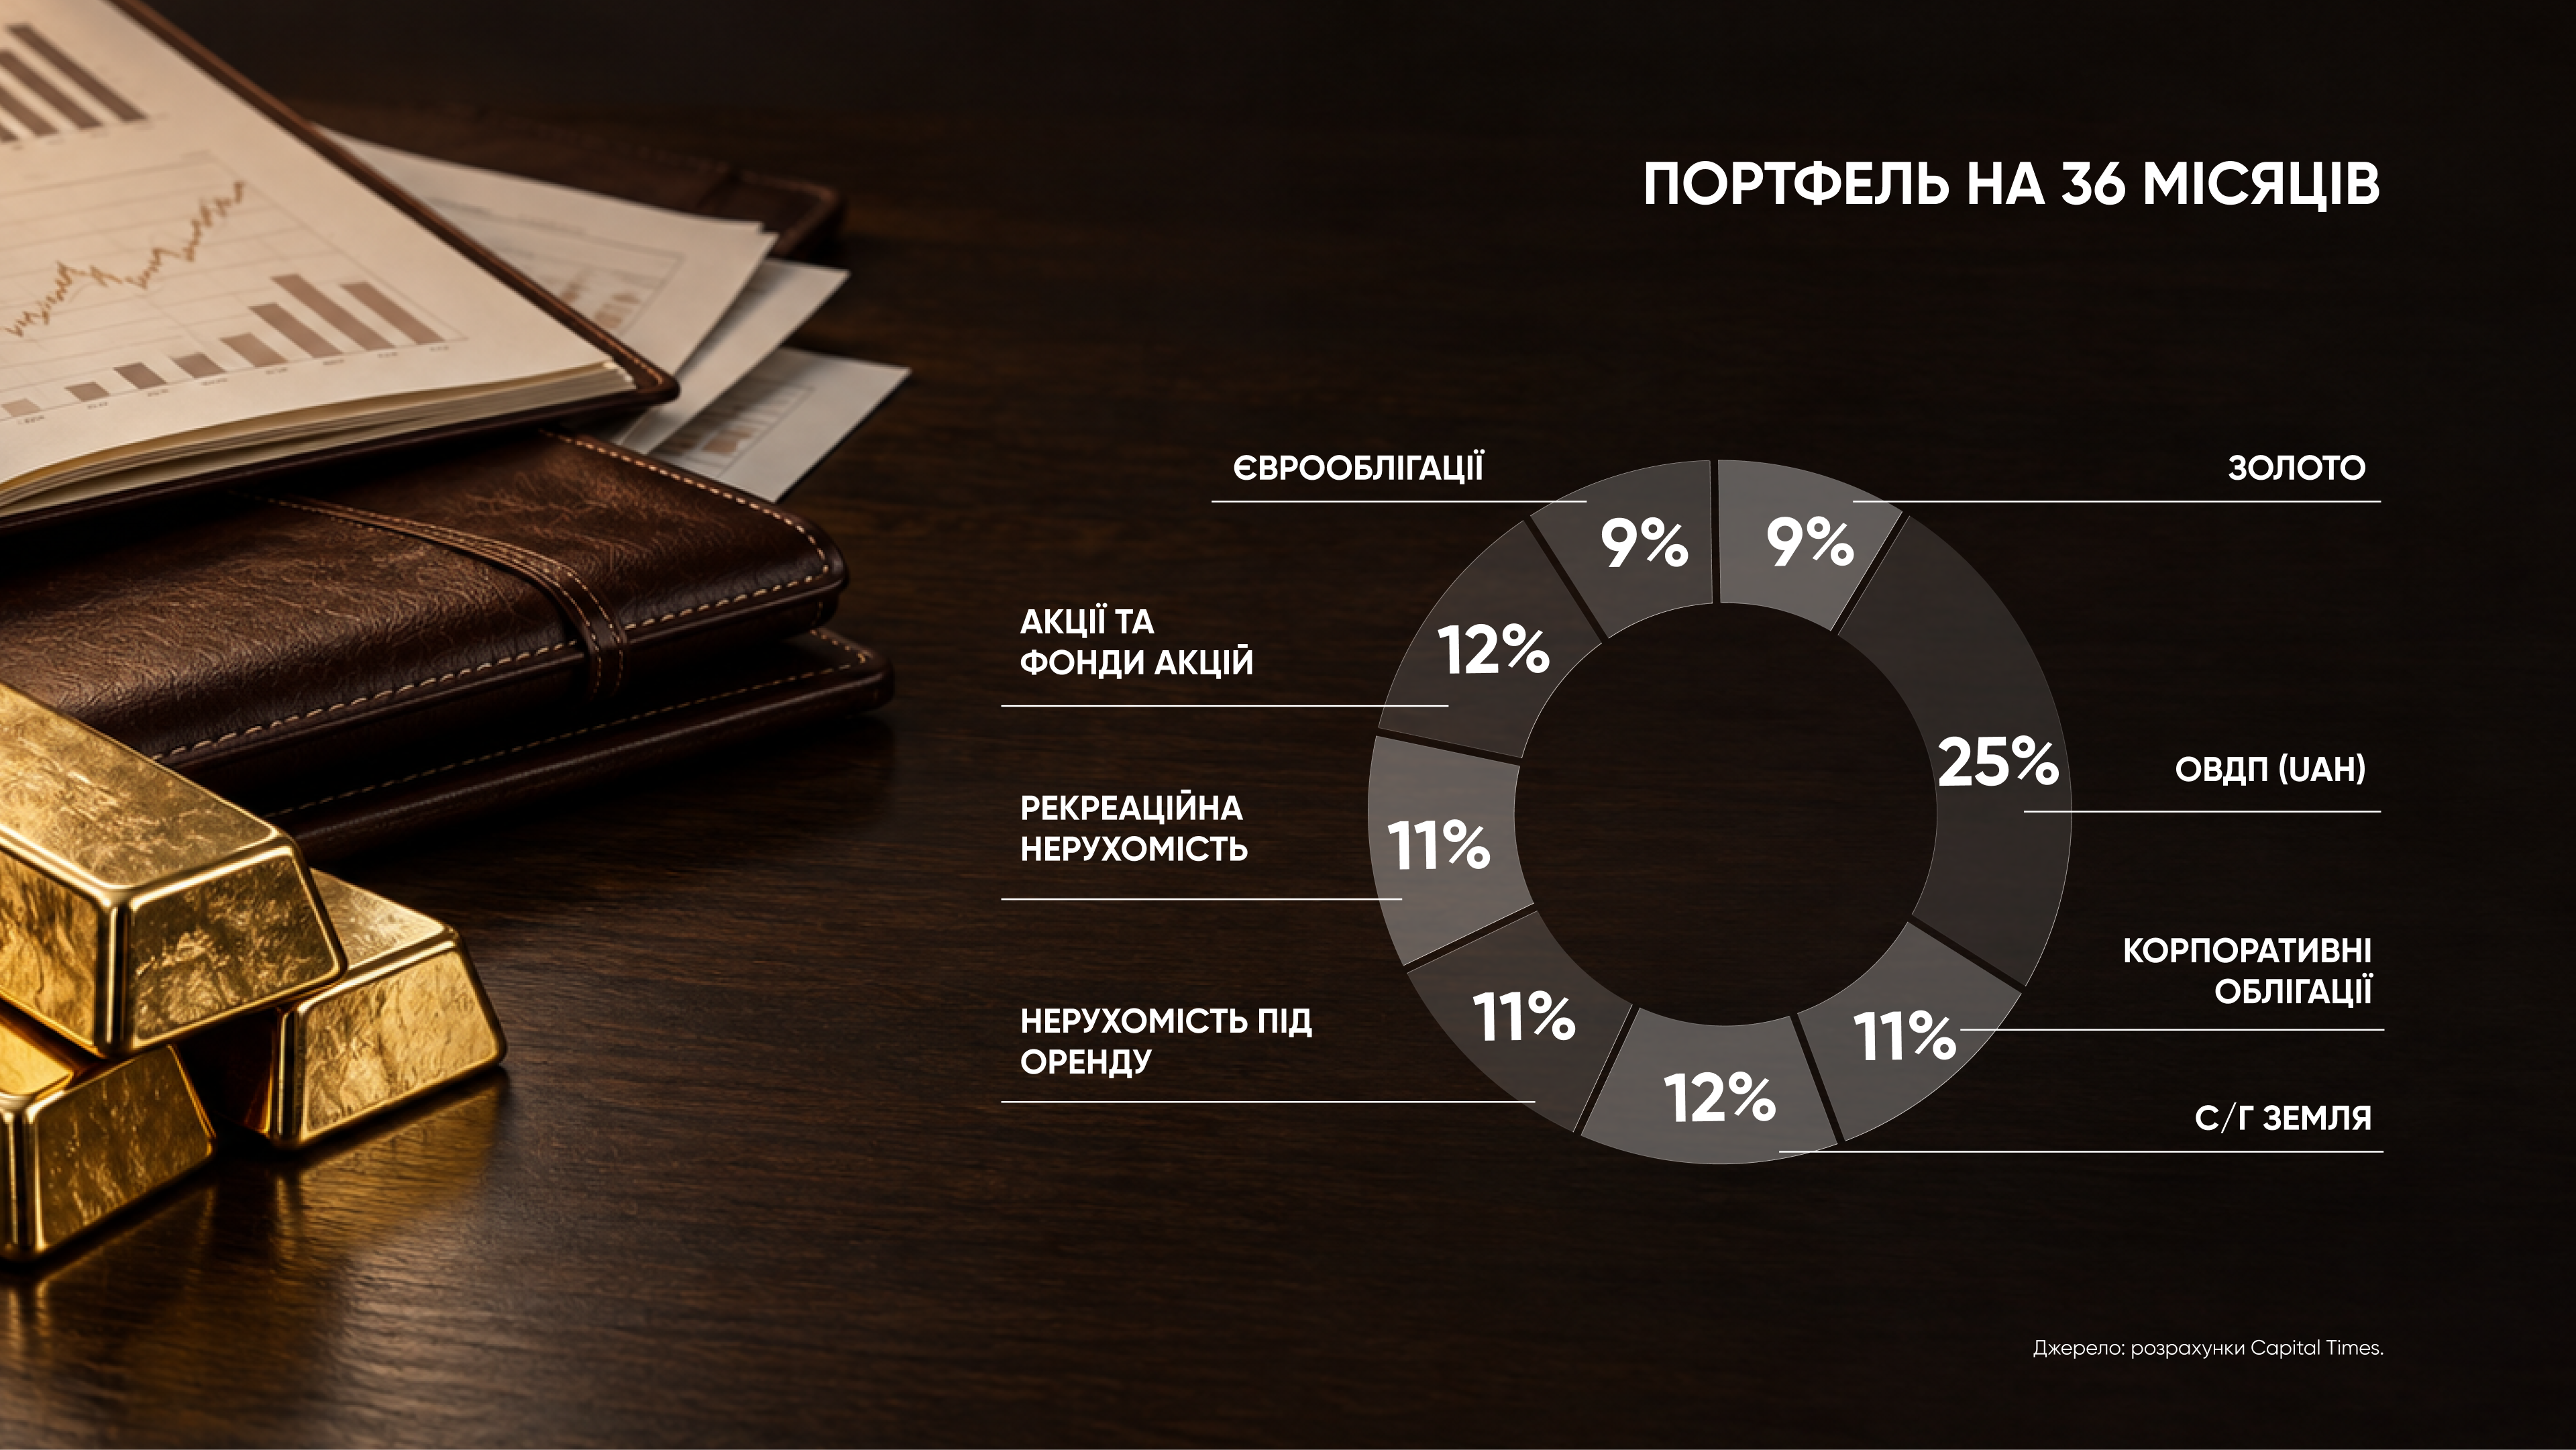
Портфель на 36 місяців: час починає працювати на інвестора
Інфографіка Capital Times. Надано пресслужбою GORO Development
За трирічного терміну інвестор може частково поступитися ліквідністю заради ширшого вибору активів. Поряд з ОВДП та інструментами регулярного доходу до моделі входять інвестиції, результат яких може залежати від зростання ринкової вартості. Capital Times виділяє три принципи:
- Диверсифікація. Розподіл грошей між різними інвестиціями, щоб менше залежати від результату одного активу. У моделі Capital Times є вісім класів активів, а найбільша частка припадає на ОВДП, які компанія оцінює як один із найменш ризикованих інструментів.
- Час як актив. Протягом трьох років інвестор може отримувати не лише поточні виплати, а й дохід від можливого зростання вартості активів. Capital Times насамперед виділяє акції, золото та рекреаційну нерухомість.
- Відновлення. Частина потенційного результату пов’язана з майбутнім відновленням української економіки: можуть дорожчати земля та нерухомість, розвиватися бізнес і зміцнюватися компанії, які випускають цінні папери.
У трирічному портфелі 25% припадає на гривневі ОВДП, 12% – на сільськогосподарську землю, 12% – на акції та фонди акцій, 11% – на корпоративні облігації, 11% – на нерухомість під оренду, 11% – на рекреаційну нерухомість, 9% – на золото та 9% – на єврооблігації. «На трирічному горизонті вже можна вкладатися туди, де є не тільки ліквідність чи фіксований дохід, а й можливість заробити на зростанні вартості активу», – говорить Щербина.
Саме у трирічній моделі Capital Times вперше відводить рекреаційній нерухомості окрему частку – 11%. За словами Володимира Гаразда, на різних етапах реалізації проєкту інвестор фактично купує актив із різним співвідношенням ціни, ризику та потенціалу зростання його вартості. На старті будівництва невизначеність найбільша, ближче до відкриття вона поступово зменшується, але й вартість входу зростає. «ONDE зараз перебуває між цими двома етапами: будівництво активно триває, а потенціал подальшого зростання вартості номера до завершення проєкту ще зберігається», – пояснює Володимир Гаразд.
Журнал Forbes Ukraine – у продажу з безкоштовною доставкою
Четвертий номер Forbes Ukraine у 2026 році – про людей і бізнеси, які вже сьогодні визначають майбутнє країни. Усередині – «30 до 30», 15 перспективних ветеранських компаній, 20 франшиз із потенціалом зростання, Говард Баффет і $1,4 млрд допомоги Україні, ціна війни для бізнесу та українське мистецтво воєнного часу.
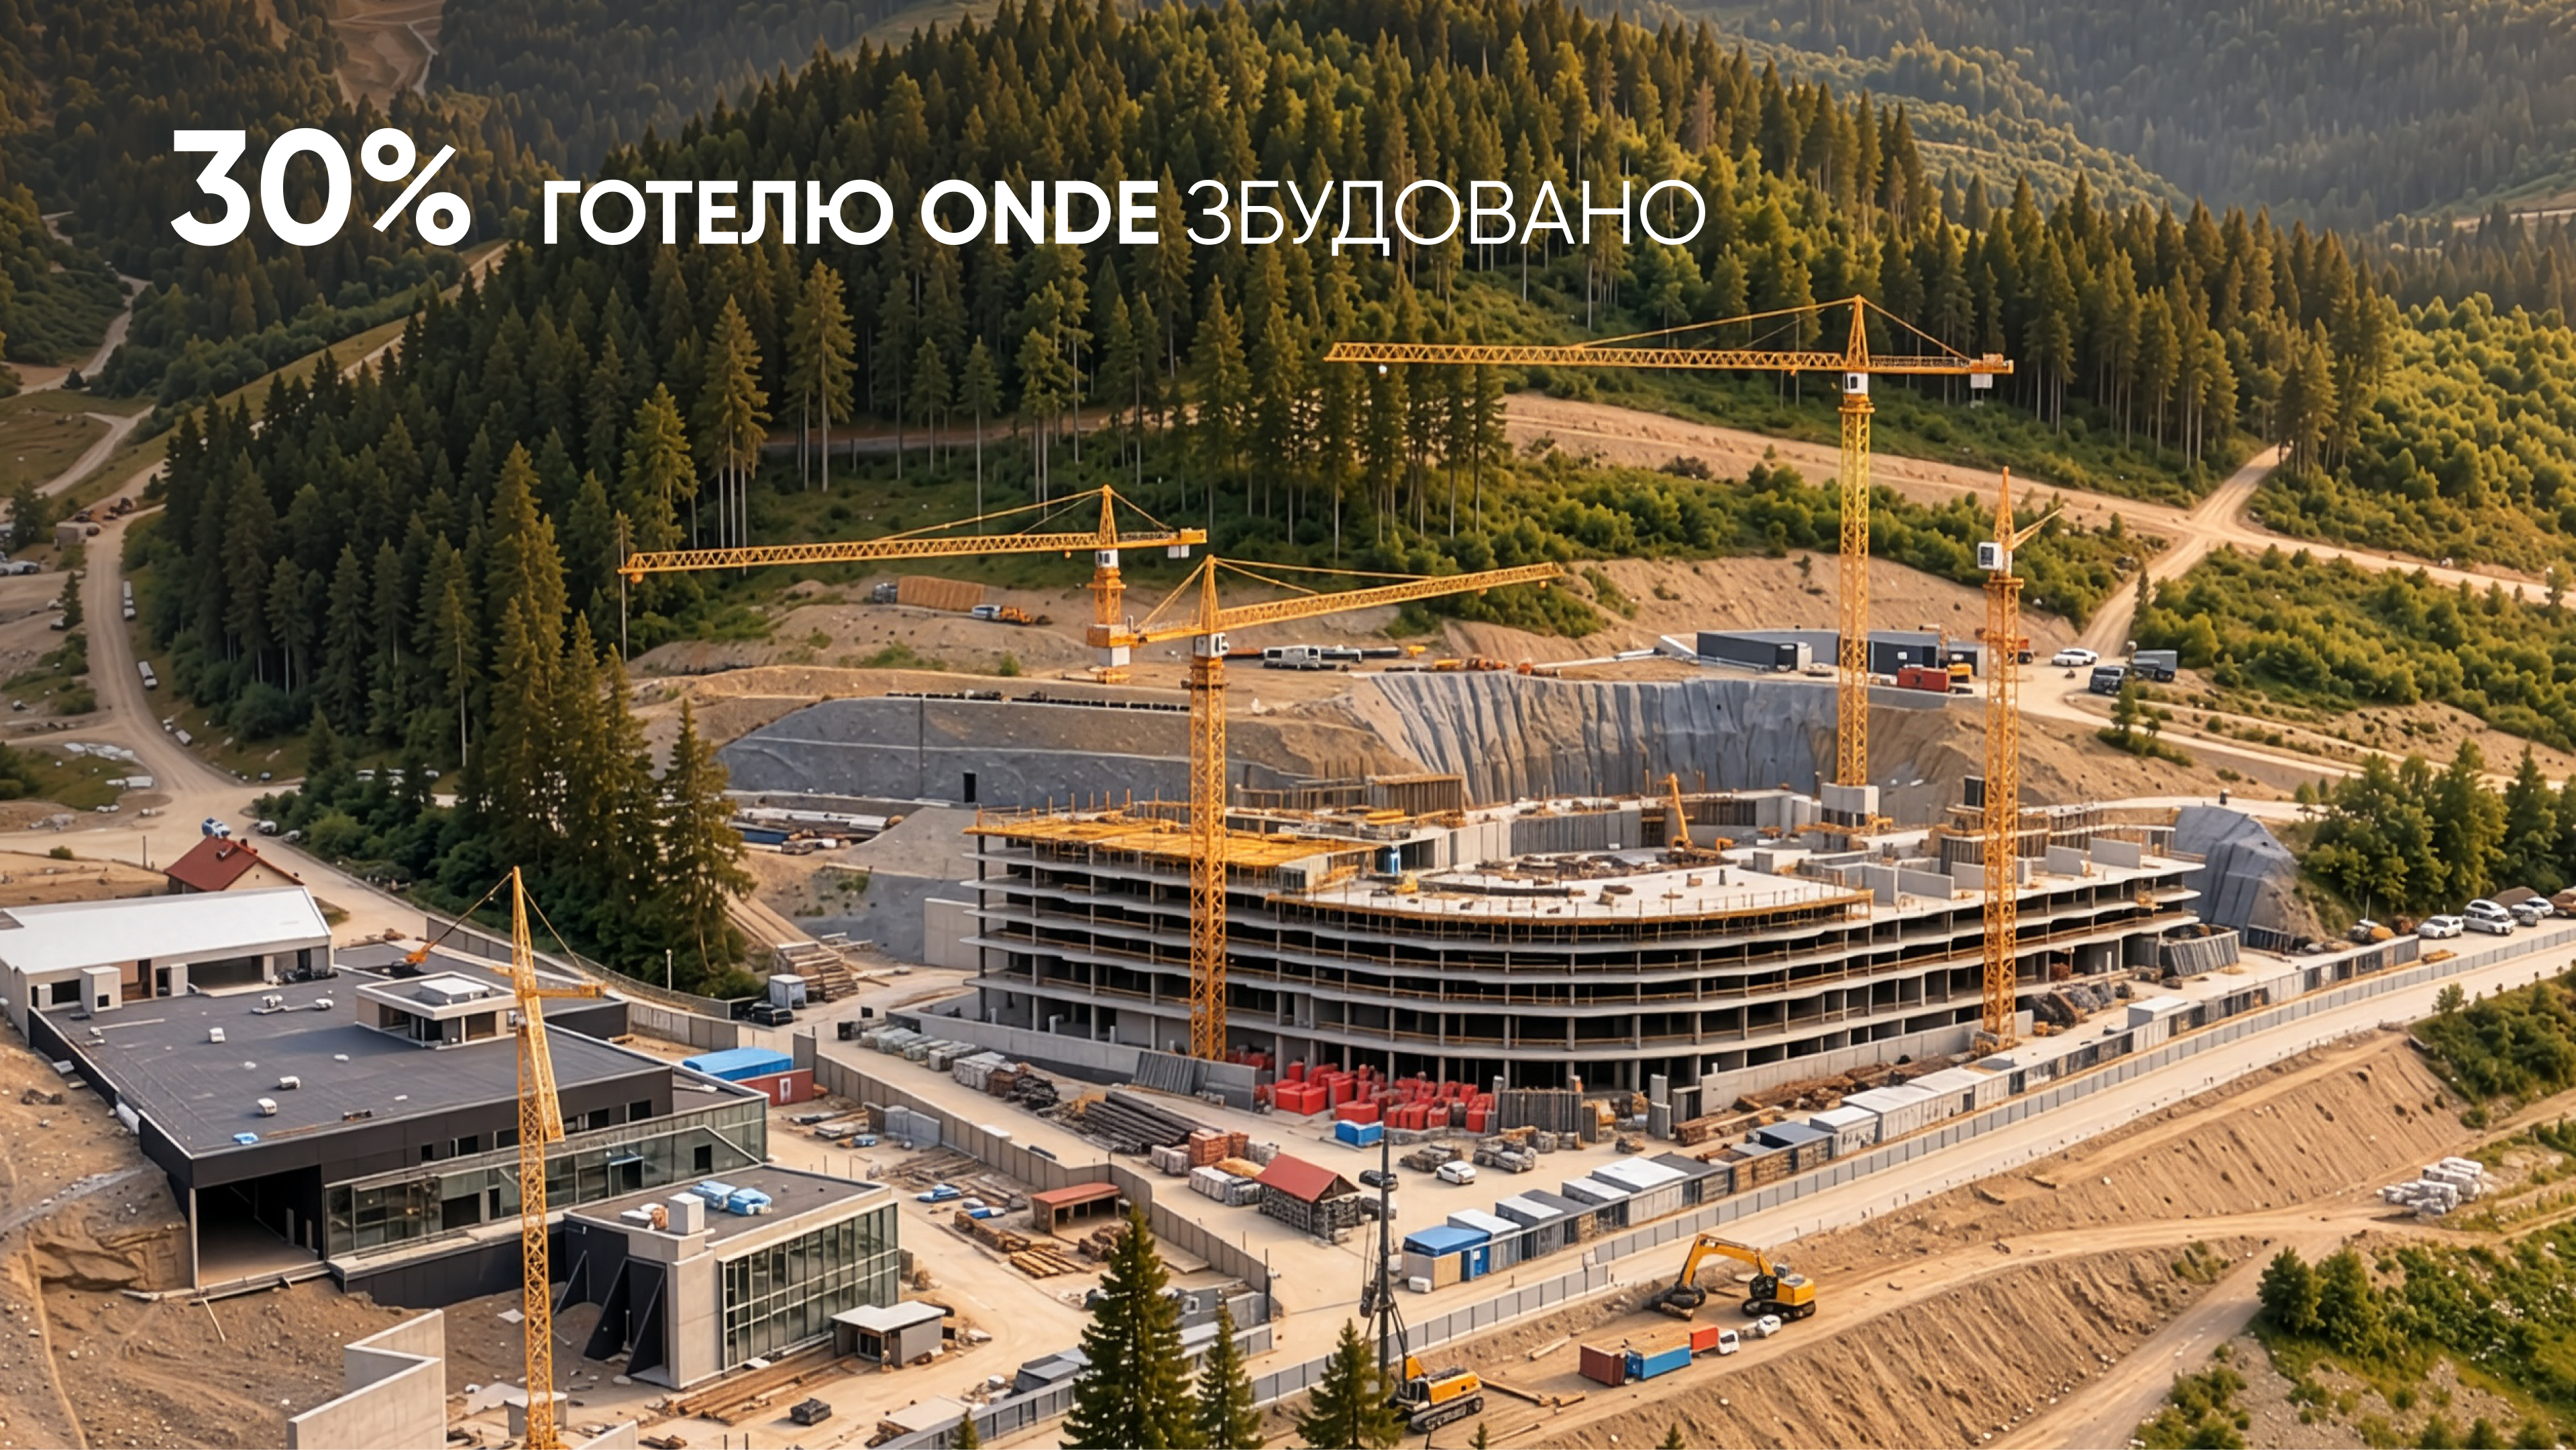
Будівництво ONDE Hotel by GORO. Фото надано пресслужбою GORO Development
За планами GORO Development, будівництво ONDE Active та ONDE Business має завершитися в другому кварталі 2028 року. Після цього розпочнеться підготовка готелів до прийому гостей, а їхнє тестове відкриття (soft opening) заплановане на вересень. У цей же період до фінальної підготовки до запуску перейде ONDE Chill . Офіційне відкриття всього готельного комплексу планують на грудень 2028 року.
Портфель на 10+ років: ставка на капіталізацію та бізнес
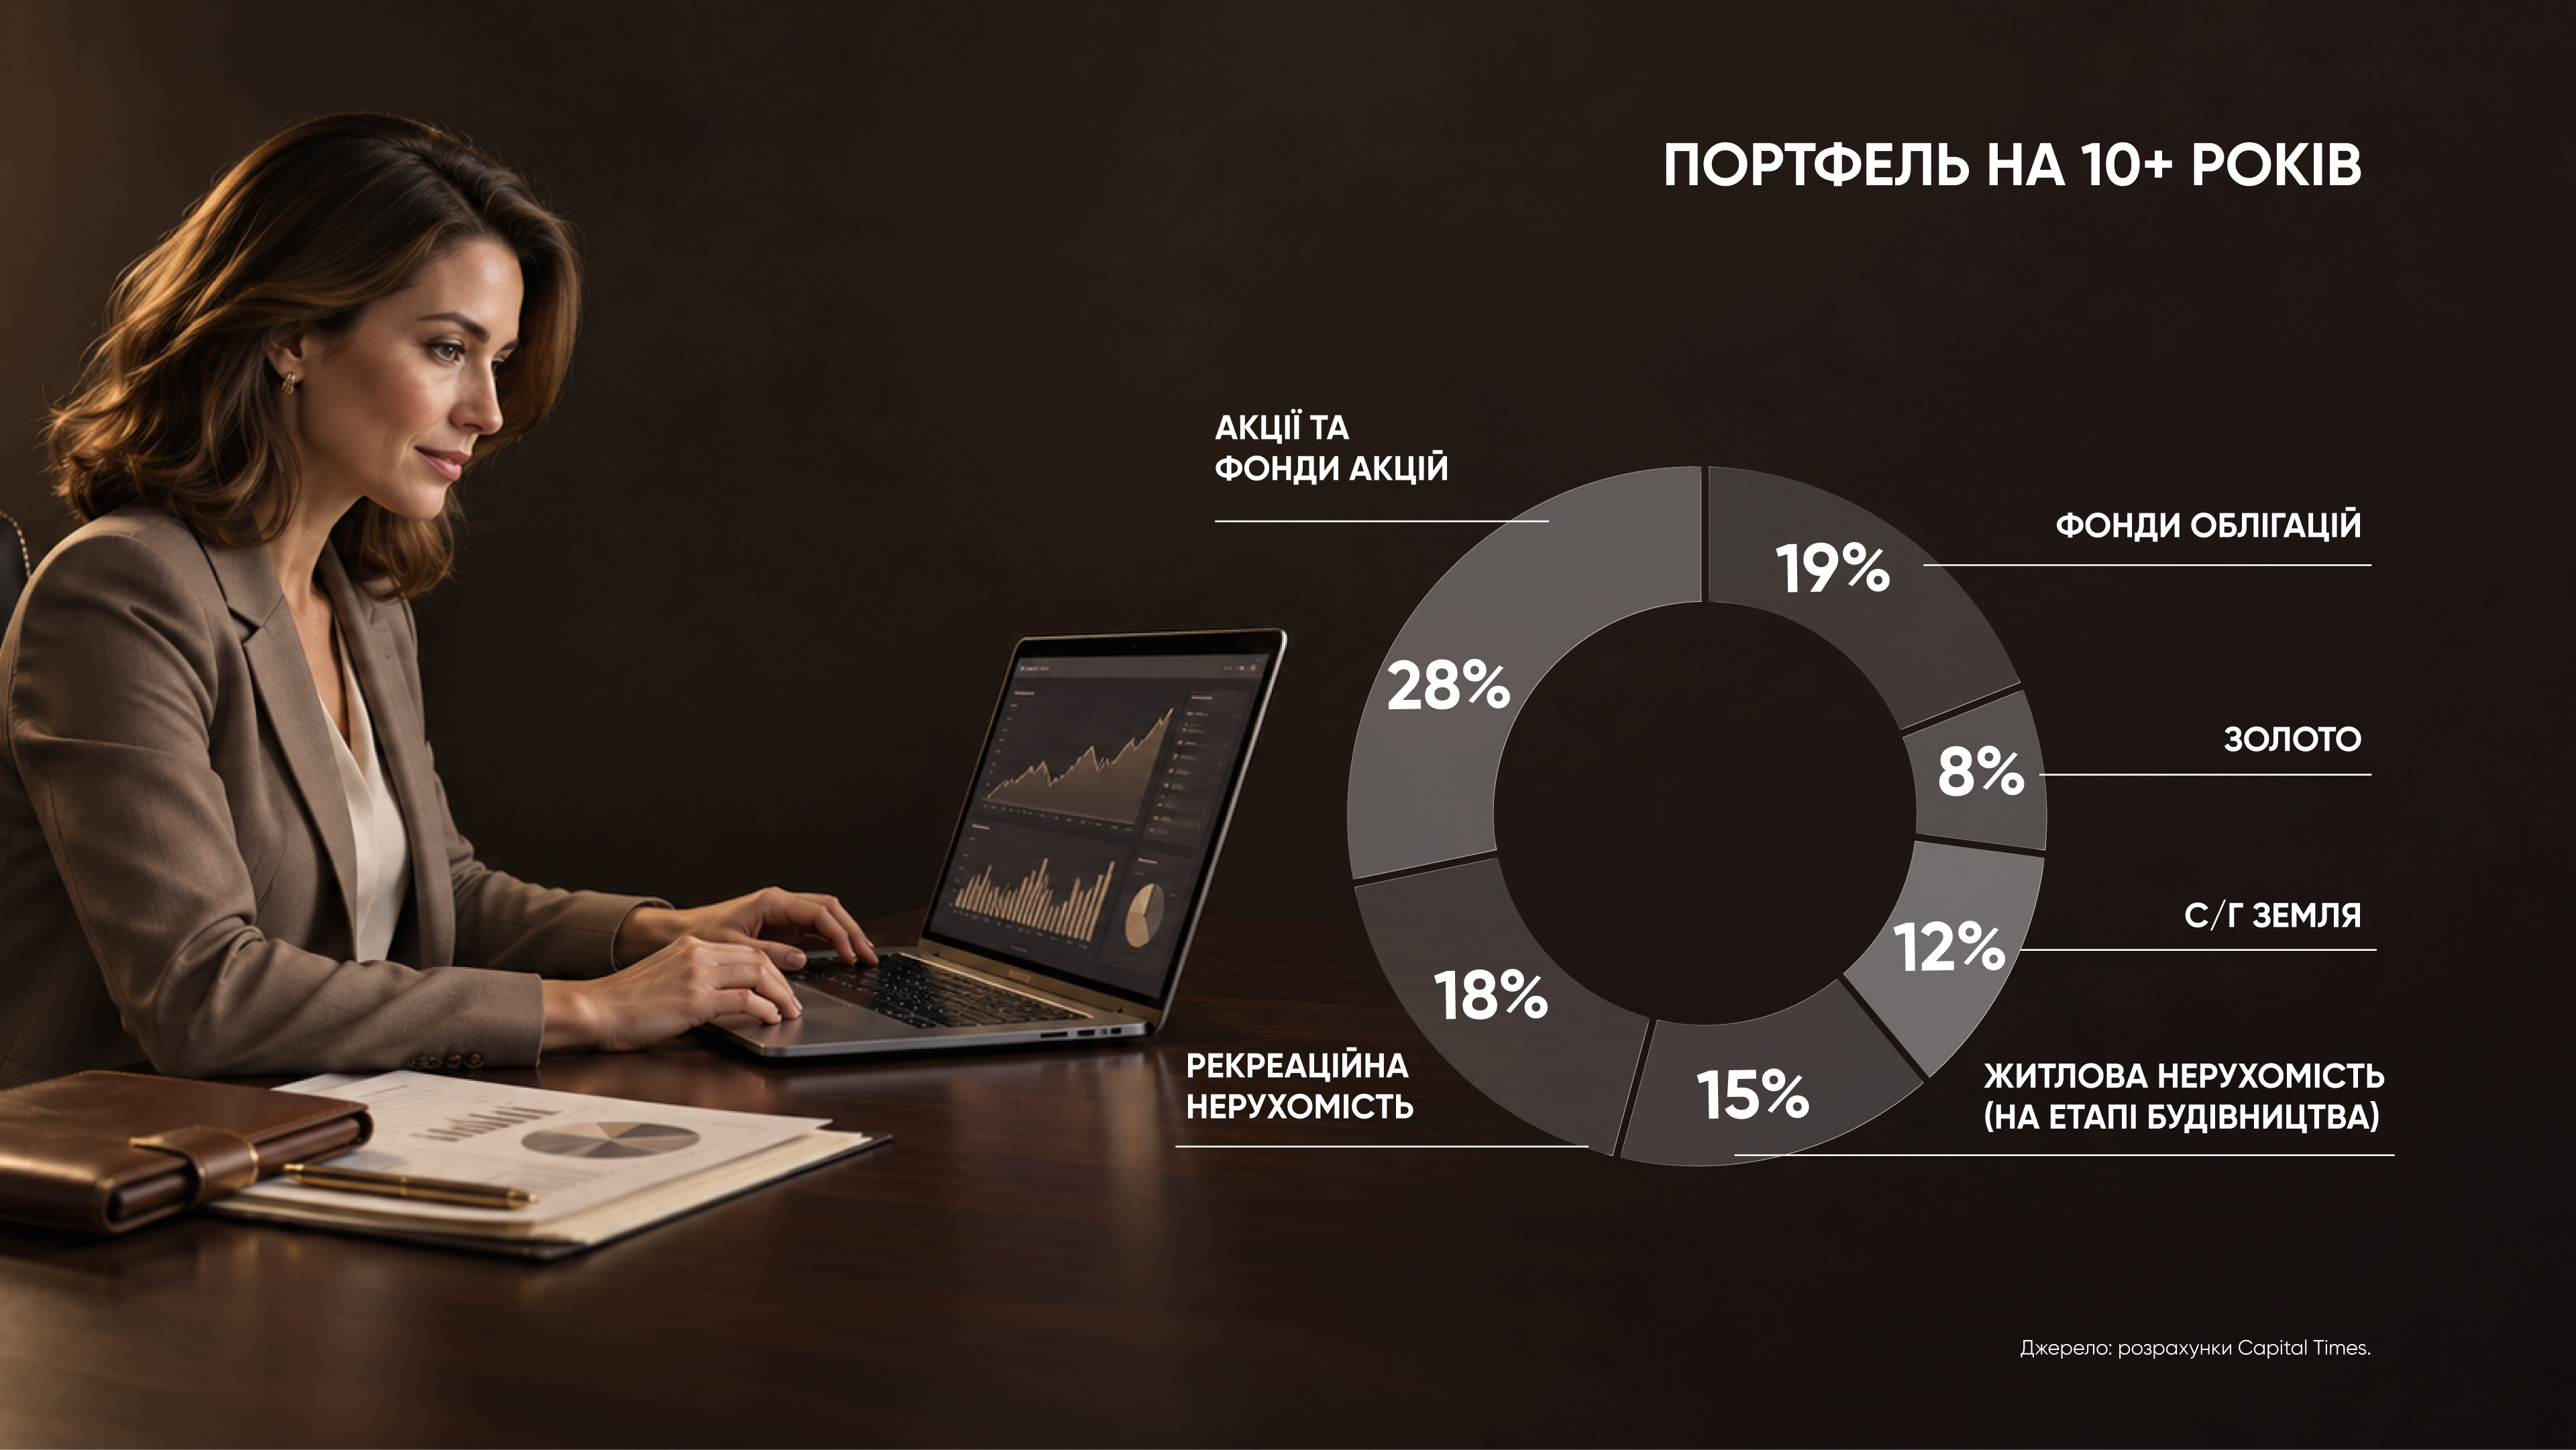
Інфографіка Capital Times. Надано пресслужбою GORO Development
На терміні понад 10 років змінюється акцент: поряд із збереженням капіталу дедалі більшого значення набувають зростання вартості активів і результат роботи бізнесу. «На 10 років я би вкладався саме в бізнес-історії – туди, де ви будете заробляти разом із бізнесом», – говорить Щербина. Цю логіку Capital Times також розкриває через три принципи:
- Капіталізація. Можливе зростання ринкової вартості активу. Capital Times розглядає землю, житлову та рекреаційну нерухомість як інвестиції, що можуть подорожчати разом із відновленням економіки. Це може бути ставка на майбутню переоцінку активів, придбаних в умовах воєнного часу.
- Участь у бізнесі. Можливість отримувати результат від роботи компаній без щоденної участі в управлінні. Це стосується акцій, а також курортної та рекреаційної нерухомості, дохід від якої залежить від діяльності готелю, а не від наперед визначеної ставки.
- Активи під професійним управлінням. За 10 років умови ринку неодноразово зміняться, тому важливо, хто приймає рішення щодо інвестицій. У випадку фондів, облігаційних портфелів або дохідної нерухомості результат залежить також від компетентності керівників та операторів.
У моделі на 10+ років 28% портфеля становлять акції та фонди акцій, 19% – фонди облігацій, 18% – рекреаційна нерухомість, 15% – житлова нерухомість на етапі будівництва, 12% – сільськогосподарська земля та 8% – золото.
Для готельної нерухомості довгостроковий підхід означає поєднання права власності на конкретний об’єкт із залежністю доходу від його комерційного використання. «Як на мене, ONDE Hotel by GORO може бути сильним диверсифікатором портфеля. Це не найвища дохідність, але й не найвищі ризики. Ліквідність нижча, тому що це готельні номери, але інструменти виходу з інвестиції є», – говорить Артем Щербина. GORO Development допомагає інвесторам із перепродажем номерів та реінвестуванням у наступні готельні проєкти курорту
Як зібрати інвестиційний портфель. Ілюстрація надана пресслужбою GORO
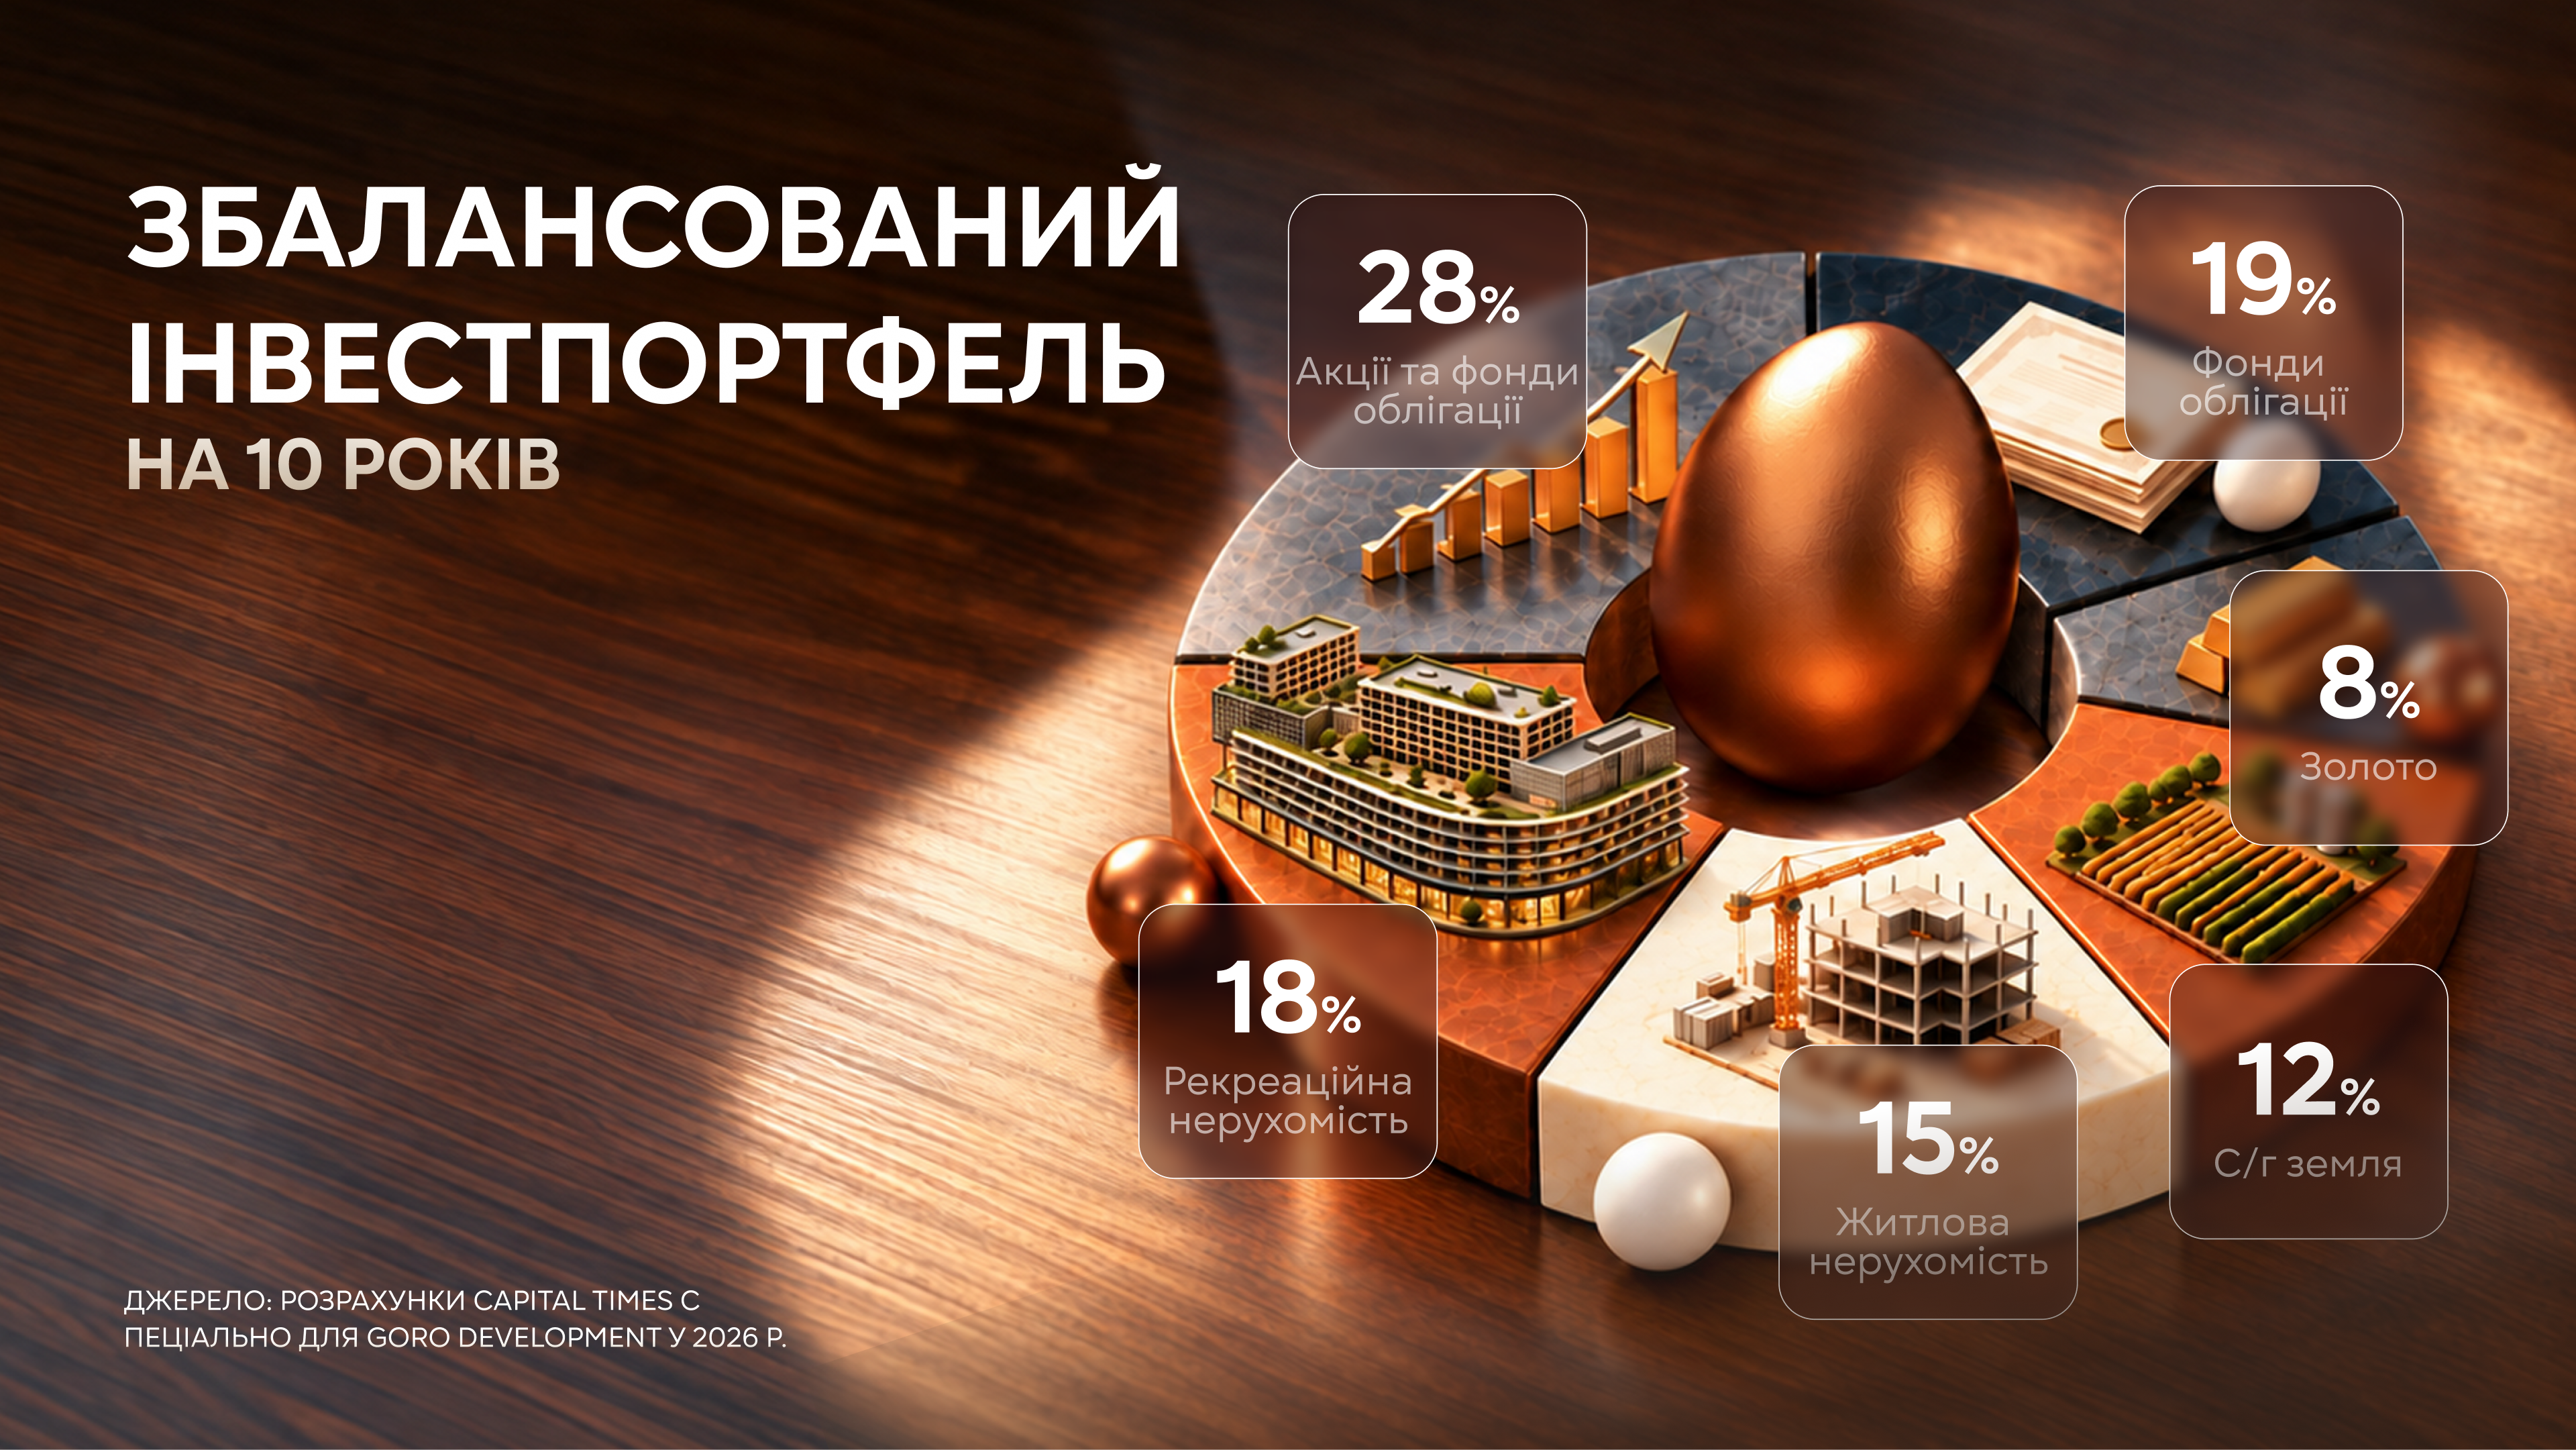
Як зібрати інвестиційний портфель. Ілюстрація надана пресслужбою GORO
Як зібрати інвестиційний портфель. Ілюстрація надана пресслужбою GORO
Як зібрати інвестиційний портфель. Ілюстрація надана пресслужбою GORO
Як зібрати інвестиційний портфель. Ілюстрація надана пресслужбою GORO
Як зібрати інвестиційний портфель. Ілюстрація надана пресслужбою GORO
Як зібрати інвестиційний портфель. Ілюстрація надана пресслужбою GORO
Як зібрати інвестиційний портфель. Ілюстрація надана пресслужбою GORO
ONDE у довгостроковому інвестиційному портфелі
Ключова особливість ONDE – залежність довгострокового інвестиційного результату не лише від роботи готелів, а й від розвитку масштабного всесезонного курорту GORO. Для інвестора цей зв’язок вимірюється за допомогою конкретних показників. Динамічне підвищення цін на проживання завдяки зростанню популярності всесезонного курорту збільшує дохідність номерів, що значно впливає на дохідність інвестицій.
«У міру розбудови інфраструктури та зростання популярності GORO ми розраховуємо залучати більше гостей протягом року. Єдині стандарти сервісу та професійне управління підтримуватимуть високу завантаженість готелів і створюватимуть можливості для підвищення вартості проживання. Усе це впливатиме на зростання фінансових результатів готельного бізнесу та збільшення потенціалу підвищення ринкової вартості номерів», – пояснює Володимир Гаразд.
Фінансова модель та договір управління ONDE розраховані на 30 років із можливістю продовження. «Ми бачимо, що інвестори розглядають ONDE як довгостроковий сімейний актив. Для багатьох це не лише можливість отримувати дохід від готельного бізнесу, а й власність, яку згодом можна передати дітям у спадок», – говорить Володимир Гаразд.
Дізнатися більше про інвестиції в ONDE Hotel by GORO та обрати лот.
Довідник: Інвестиційні активи в Україні: дохідність, умови та ризики
Capital Times дослідила понад 100 інвестиційних інструментів в Україні та порівняла основні класи активів за фактичною дохідністю, мінімальним порогом входу, оподаткуванням і рівнем ризику.
- Сільськогосподарська земля. Купівля паю з чинним договором оренди. Мінімальний вхід – від $1000, податки – від 5% + 5%. Фактична дохідність – 26,1%. Ризики: витрати на оформлення, оподаткування продажу та різниця в динаміці цін між регіонами.
- Золото в злитках. Купівля банківського золота для подальшого продажу. Мінімальний вхід – від $4500, податки – 0%. Фактична дохідність – 18,3%. Ризики: різниця між цінами купівлі та продажу від 6%, коливання вартості металу.
- Комерційна нерухомість. Інвестиції в торговельні площі, склади та паркомісця. Мінімальний вхід – від $100 до $20 000 залежно від інструмента, податки – 18% + 5% або 5% + 1%. Фактична дохідність – 12,3%. Ризики: залежність від орендарів, перегляд ставок, фізична втрата обʼєктів.
- Житлова нерухомість на етапі будівництва. Купівля квартири для перепродажу після завершення будівництва. Мінімальний вхід – від $30 000, податки – від 5% + 5%. Фактична дохідність – 8,3%. Ризики: затримки будівництва, проблеми забудовника та фізична втрата обʼєкта.
- Гривневі ОВДП. Державні облігації з визначеним строком погашення. Мінімальний вхід – від $100, податки – 0%. Фактична дохідність – 7,9%. Ризики: умови погашення, конвертація коштів і можливі зміни в оподаткуванні.
- Житлова нерухомість під оренду. Купівля готової квартири для довгострокової здачі. Мінімальний вхід – від $50 000, податки – 5% + 1%. Фактична дохідність – 7,2% без капіталізації. Ризики: простої без орендарів і фізична втрата нерухомості.
- Гривневі депозити. Банківські вклади у гривні з нарахуванням відсотків. Мінімальний вхід – від $100, податки – 18% + 5%. Фактична дохідність – 7,1%. Ризики: девальвація, строкові обмеження та посилення фінмоніторингу.
- Рекреаційна нерухомість: котеджі. Купівля котеджу або вілли під управлінням оператора. Мінімальний вхід – від $60 000, податки – 5% + 1%. Фактична дохідність – 7,0% без капіталізації. Ризики: сезонність, завантаженість і залежність від оператора.
- Акції та фонди акцій. Інвестиції в акції українських компаній і пайові фонди. Мінімальний вхід – від $100, податки – 9% + 5%. Фактична дохідність фондів акцій – 6,7%. Ризики: низька ліквідність, коливання цін і негарантовані дивіденди.
- Рекреаційна нерухомість: готелі. Купівля номера або апартаменту під професійним управлінням. Мінімальний вхід – від $40 000, податки – 5% + 1%. Фактична дохідність – 5,2% без капіталізації. Ризики: низька завантаженість, низька ефективність оператора та зміна ринкової вартості обʼєкта.
- Валютні ОВДП. Державні облігації, номіновані в іноземній валюті. Мінімальний вхід – від $100, податки – 0%. Фактична дохідність – 4,0%. Ризики: умови погашення, конвертація коштів і можливі регуляторні зміни.
- Валютні депозити. Банківські вклади в доларах США. Мінімальний вхід – від $100, податки – 18% + 5%. Фактична дохідність – 1,8%. Ризики: низькі ставки, строкові обмеження та посилення фінмоніторингу.
- Енергетика. Інвестиції в сонячні й вітрові станції, системи накопичення енергії, біогазову та газову генерацію. Мінімальний вхід – від $1000 до $10 000 залежно від напряму, податки – 18% + 5%. Фактичну історичну дохідність поки що встановити неможливо. Ризики: фізична втрата активів, експертиза команди, ціни на енергоносії та регуляторні зміни.
Дізнатися більше про прогнозовані дохідності портфелів та окремих активів можна за посиланням.
Довідка. Як рахували
Capital Times проаналізувала понад 100 доступних в Україні інструментів пасивного інвестування. Показники дохідності наведено в доларах США у річному вимірі. Фактичні результати стосуються попередніх 12 місяців станом на серпень–вересень 2026 року; прогнози охоплюють наступні 12 місяців (до вересня 2027-го) і 36 місяців (до III кварталу 2029-го). Компанія використала єдиний сценарій для порівняння активів: у ньому не закладено ані завершення війни, ані різкого погіршення безпекової ситуації. Дослідження стосується пасивних інструментів, доступних в Україні, і не є інвестиційною рекомендацією. Портфель на 10 років є експертною оцінкою компанії. Вперше дослідження було презентовано на зустрічах закритого інвестиційного клубу GORO Invest Club. Фактична дохідність не є гарантією отримання доходів у майбутньому.