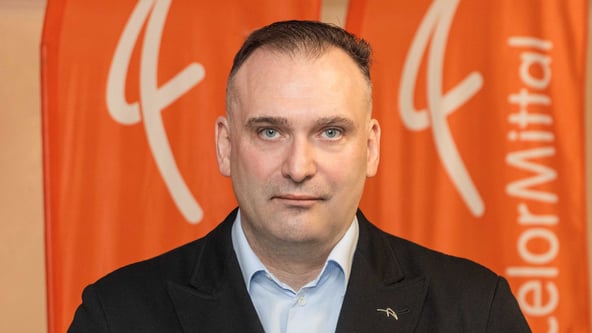
Українська металургія, котра забезпечує 15,2% вітчизняного експорту, стикнулась із трьома ключовими викликами, що становлять екзистенційну загрозу. Якими саме та як їх подолати, розповідає Мауро Лонгобардо, CEO «АрселорМіттал Кривий Ріг».
Новий журнал Forbes Ukraine – у продажу з безкоштовною доставкою
Четвертий номер Forbes Ukraine у 2026 році – про людей і бізнеси, які вже сьогодні визначають майбутнє країни. Усередині – «30 до 30», 15 перспективних ветеранських компаній, 20 франшиз із потенціалом зростання, Говард Баффет і $1,4 млрд допомоги Україні, ціна війни для бізнесу та українське мистецтво воєнного часу.
Раніше хоч би в якому куточку світу я виступав як генеральний директор найбільшого гірничо-металургійного підприємства України, з гордістю промовляв завчену, але фундаментальну фразу: «ГМК України забезпечує 7% ВВП країни, 15% експорту та 30% вантажообігу залізничним і портовим транспортом».
Нині це речення неактуальне. Бо, за даними дослідження профільного медіа GMK Center, частка галузі у ВВП з 7,2% (2024) впала до 5,5% (2025). Це потягнуло вниз і експорт продукції гірничо-металургійного комплексу (ГМК), який з 15,4% (2024) знизився до 15,2% (2025).
Як так сталось?
Удар №1, дискримінаційний: CBAM
З-поміж усіх абревіатур, якими рясніють теорія і практика металургії, CBAM – найболючіша. Цей carbon border adjustment mechanism – механізм транскордонного вуглецевого коригування – Євросоюз запровадив з 1 січня 2026 року. Мета цієї регуляторної ініціативи – захистити добробут європейських промислових виробників через окремий податок на продукцію прикордонних держав (цемент, чавун, сталь, добрива і т.д.), що містить вуглець.
Отруйний вплив від впровадження CBAM можна зрозуміти лише у контексті й під впливом чітких цифр. До повномасштабного вторгнення ринок Європи був надійно захищений квотним муром – криворізькому комбінату дозволяли збувати до нього символічні обсяги у 100 000–150 000 т за виробництва 5,5 млн т.
Після повномасштабного вторгнення у 2022-му ЄС пішов українській металургії назустріч. Квоти, мита і тарифи зникли. Втративши ринки MENA (Африка та Близький Схід), ГМК країни здобув стабільних європейських споживачів.
Для того, щоб почати реальний експорт до ЄС, «АрселорМіттал Кривий Ріг» (АМКР) знадобилося три роки. Вони пішли на переконування тамтешніх споживачів обрати Україну. І цьому чинили спротив Єгипет, Алжир та інші зубаті гравці. Зрештою у 2025 році меткомбінат доставив клієнтам перші 920 000 т продукції, себто близько 1/3 від тогочасного виробничого обсягу.
Розсилка Forbes AI: штучний інтелект очима тих, хто ризикує грошима
І ми, і інші українські металурги буквально вчепились у європейський ринок. Якщо у 2024-му частка ЄС в експорті вітчизняної сталі становила 66%, то у 2025-му вже сягала 79%.
Звісно, Єврокомісія заздалегідь інформувала про те, що планує вводити CBAM. Тож компанія вела інтенсивні перемовини з українським урядом, який мав донести до Брюсселю консолідований меседж сектора: компанії не спроможні негайно перейти на екорейки і потребують відстрочки платежів для того, щоб накопичити кошти для оновлення. Причини цього зрозумілі: деструктивний воєнний контекст і його наслідки – обстріли, блекаути, високі ціни на електроенергію.
Попри заспокійливу риторику уряду, Єврокомісія запровадила CBAM без жодних відстрочок для України. Як наслідок європейські клієнти, що мали відтепер додатково платити від €50 до €75 за тонну української продукції, миттєво скасували замовлення металу й чавуну. «АрселорМіттал Кривий Ріг» так само без зволікань втратив європейський ринок, до якого завод планував відвантажити 1,25 млн т продукції – майже половину запланованого обсягу випуску. Вже у першому кварталі 2026-го ми втратили експорт 300 000 т металопродукції. Через скасування євроконтрактів зупинили цех блюмінг, який з 1958 року виробляв сталеві заготовки.
Коли Єврокомісія прораховувала вплив CBAM на Україну, її спеціалісти дійшли висновку, що екоподаток повинен мінімально позначитися на вітчизняній економіці: «…is expected to be limited» – або 0,01% ВВП.
Вони катастрофічно прорахувались. За оцінками GMK Center, потенційні втрати українських експортерів у 2026–2030 роках становитимуть приблизно $4,7 млрд; бюджети всіх рівнів недоотримають майже $1,3 млрд; у 2030 році CBAM уже коштуватиме Україні 2,1% її ВВП. Водночас, за альтернативними підрахунками Інституту економічних досліджень і політичних консультацій, цього і наступного року втрати держави від екомита можуть сягнути $1,39 млрд.
Наголошу, що CBAM вдарив не лише по «АрселорМіттал Кривий Ріг», який унаслідок сукупності негативних обставин у першому кварталі наростив збиток на 53%, до 4,6 млрд грн, а й по інших великих гравцях ГМК. Цей вуглецевий механізм – наш спільний біль.
Удар №2, енергетичний: ціни на е/е і природний газ
Постійні російські атаки спричиняють блекаути, які украй негативно позначаються на ритмічності роботи ГМК країни. Приміром, у січні 2026-го через раптовий блекаут на три – пʼять годин припинилася робота системи охолодження однієї доменної печі АМКР. Через перегрів погоріло обладнання. Ця зупинка тривала приблизно тиждень, і ми були змушені працювати другою доменною піччю.
У ті ж періоди, коли світло доступне, воно відпускається компаніями-монополістами за вартістю, що робить нашу роботу нерентабельною. Ми не лише імпортуємо електроенергію за невигідною схемою «на день уперед», а й платимо за найвищими в ЄС цінами. Якщо у 2024 році вона коштувала $120/МВт·год, то в лютому 2026-го – $230 і в пікові години – до $370. Порівняйте це з ціною у €50/МВт·год, яку платить французька промисловість, – і все зрозумієте.
Світло – ще не все. АМКР, будучи великими промисловим споживачем природного газу, купує цю сировину в ЄС та з місцевого видобутку. Європейський газ коштує для нас за ціною європейського хабу плюс доставка до України, що додає нам витрат у розмірі приблизно 100 млн грн на місяць. Також зросла вартість транспортування газу та використання підземних сховищ.
Заощаджуйте, отримуючи 6 журналів за ціною 4
Купуйте річну передплату на шість журналів Forbes Ukraine за 1 799 грн замість 2 400 грн. Читайте головні історії українського бізнесу, ексклюзивні рейтинги та глибоку аналітику в кожному номері.
Як наслідок – якщо у 2020 році частка е/е та газу в собівартості виробництва обмежувалась 18%, то цьогоріч показник уже сягнув 40%!
Удар №3, іноземний: безконтрольний демпінг
Здавалося б, якщо сукупність зовнішніх торговельних факторів – це майже нокаут, ставлення внутрішніх клієнтів має бути прихильним? Ні. Український ринок потерпає від безперешкодного імпорту китайської і турецької продукції за демпінговими цінами. За підрахунками GMK Center, обсяги імпорту у 2025 році зросли двозначними темпами: імпорт плоского прокату – на 10,7%, до 1,09 млн т, імпорт довгого прокату – на 58,6% р/р, до 272 600 т.
Яким чином наші турецькі та китайські колеги по цеху досягли такої цінової ефективності? Один з ключових інструментів – неприховане використання російської сировини, що турецькі виробники відверто визнають. Також не є секретом, що з Росією активно торгує й Китай. У результаті гроші залишають Україну, економіка слабшає.
Існує реальна загроза 100-відсоткового заповнення локального ринку імпортною арматурою, катанкою та іншою металопродукцією. Які наслідки? Деіндустріалізація, втрата значної частки реального сектора економіки і, як результат, промислової суверенності.
Як вийти з цього «ідеального шторму»
Як подолати цей промисловий «ідеальний шторм»? Кожен трек потрібно розглядати окремо.
Демпінговий імпорт. Несумлінна цінова політика китайських виробників отримала підтвердження по всьому світу. Як наслідок – у десятках країн проти продукції країни діють антидемпінгові заходи. Якщо весь світ таким чином захищає себе, чому б так не вчинити Україні? Тож 28 листопада 2025 року «АрселорМіттал Кривий Ріг» подав до Міжвідомчої комісії з міжнародної торгівлі скаргу з вимогою порушити антидемпінгове розслідування проти імпорту турецької металопродукції. Орган повідомив про старт розслідування вже 14 березня. Що ж стосується Китаю, то скаргу на його демпінгову експансію АМКР надіслав 25 лютого. Від відповідних рішень державних органів залежить те, який напис буде на етикетках «внутрішньоукраїнських» металовиробів: «Зроблено в Україні» чи «Made in PRC/Türkiye».
Ціни на енергоносії. За нинішньої конфігурації відносин виробників е/е та промисловості продукція останньої стане остаточно неконкурентоздатною і ззовні, і всередині країни. Тож АМКР розраховує на впровадження довгострокових аукціонів та довготермінових контрактів з виробниками за сприятливою ціною.
CBAM. Відомо, що ЄС ввів це екомито на надзвичайно тривалий період. Крім того, його розмір ритмічно підвищуватиметься. Тож, за висновком березневого звіту GMK Center «Вплив CBAM на металургійну галузь України», прогнозується повне припинення експорту довгого прокату і квадратної заготовки з України до 2030 року, скорочення експорту чавуну на 75% і зниження експорту плоского прокату на 30%.
Гірничо-металургійний бізнес вітає активізацію перемовин українського уряду з Єврокомісією стосовно відстрочки застосування вуглецевого податку для України на весь період воєнного стану. Це – інструмент порятунку ГМК-експорту.