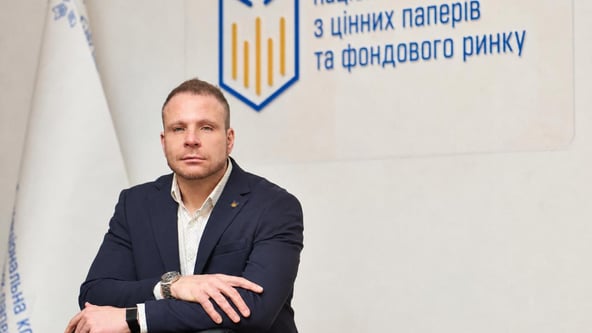
Финансовый комитет Верховной Рады рекомендовал принять законопроект об инвестиционных фондах. Его принятие в целом должно расширить спектр инвестиционных инструментов на украинском рынке и помочь привлечь частный капитал для восстановления. Что должен изменить закон об инвестиционных фондах, объясняет глава Национальной комиссии по ценным бумагам и фондовому рынку Алексей Семенюк
Заощаджуйте, отримуючи 6 журналів за ціною 4
Купуйте річну передплату на шість журналів Forbes Ukraine за 1 799 грн замість 2 400 грн. Читайте головні історії українського бізнесу, ексклюзивні рейтинги та глибоку аналітику в кожному номері.
По состоянию на октябрь украинцы держали в государственных облигациях 167,5 млрд грн. Еще несколько лет назад это казалось невозможным: люди, которые годами хранили деньги «под матрасом» или на депозитах, массово стали инвесторами. За шесть лет количество розничных инвесторов выросло в 12 раз.
Это доказывает: украинцы готовы инвестировать. Но это одновременно и вызывает беспокойство, ведь почти все эти деньги сосредоточены в одном инструменте. Не потому, что люди так решили, а потому, что альтернатив почти нет. ОВГЗ можно купить за три клика в приложении «Дії». А чтобы инвестировать в украинские компании, обычному человеку необходимо разобраться в эмитентах, открыть счет у брокера, самостоятельно оценить риски и, главное, обладать достаточной суммой денег, чтобы эти риски распределить.
Один из самых быстрых способов расширить спектр инструментов для розничных инвесторов – инвестиционные фонды.
Почему именно фонды
Идея инвестиционного фонда проста: многие люди объединяют свои деньги, а профессиональный управляющий вкладывает их в различные активы: облигации, акции и т. д. Человек с небольшой суммой получает то, что раньше было доступно только крупным инвесторам, – распределение риска и профессиональное управление.
В Европе это один из основных способов, с помощью которых домохозяйства инвестируют в экономику. Именно через фонды сбережения людей превращаются в капитал для компаний – от крупных промышленных групп до стартапов.
В Украине фонды формально существуют уже более десяти лет, но для обычного инвестора они так и не стали массовым инструментом. Действующий закон об институтах совместного инвестирования принимался в других условиях и исходя из иной логики. Значительная часть рынка – это закрытые фонды, которые используются для управления активами бизнес-групп, а не для привлечения сбережений граждан. Наш рынок фондов говорит на языке, которого не понимает ни европейский инвестор, ни украинский вкладчик.
Что меняет законопроект №16137
Законопроект «Об инвестиционных фондах» Комиссия разработала совместно с профильным комитетом Верховной Рады и при поддержке Всемирного банка. Это не косметический ремонт старого закона. Мы создаем систему заново, в соответствии с правилами, по которым функционирует рынок фондов в Евросоюзе.
Ключевое изменение: рынок делится на два четко различимых мира.
Первый мир – публичные фонды по стандарту UCITS. Они предназначены для всех, в частности для тех, кто впервые решил инвестировать небольшую сумму. Поэтому правила здесь самые строгие:
- фонд инвестирует только в ликвидные активы, которые легко продать;
- не может сосредоточить все средства в одной компании;
- инвестор может выйти из фонда и забрать средства;
- информация о рисках должна быть понятной, а не написанной мелким шрифтом.
Другой мир – альтернативные фонды в соответствии с директивой AIFMD. Они предназначены для опытных и профессиональных инвесторов, которые сознательно идут на больший риск: недвижимость, доли в частных компаниях, стартапы. Здесь больше свободы, но и требования к управляющим соответствующие.
Кроме того, законопроект предусматривает создание специализированных фондов в соответствии с регламентами ЕС, и для меня это, пожалуй, самая интересная часть:
- венчурные фонды, финансирующие молодые компании и стартапы;
- фонды социального предпринимательства, которые вкладывают средства в бизнес с общественной целью: рабочие места для ветеранов, социальные услуги, проекты для сообществ;
- долгосрочные инвестиционные фонды, созданные для развития инфраструктуры и реализации крупных проектов на годы вперед.
Последние две категории – это, по сути, готовые инструменты для восстановления. Украине понадобятся сотни миллиардов долларов, и значительная часть этих средств должна поступить не из бюджета, а из частного капитала. Для этого необходимы механизмы, которым доверяют как европейские инвесторы, так и украинские вкладчики.
Еще один принципиальный момент – роль хранителя. Управляющая компания решает, во что вкладывать средства, но деньги и активы фонда хранит независимая организация. Она следит за тем, чтобы каждая операция соответствовала правилам. Это простой, но чрезвычайно эффективный предохранитель: тот, кто управляет деньгами, не держит их у себя.
Почему европейские правила, а не свои?
Меня иногда спрашивают: зачем копировать Европу, если можно разработать правила, адаптированные к украинским реалиям? Ответ: европейские правила и являются наилучшей адаптацией к нашим реалиям.
Во-первых, это правила, проверенные десятилетиями и кризисами. Их не нужно придумывать, их надо качественно внедрить.
Во-вторых, для инвестора европейские рамки – это гарантия предсказуемости. Он знает, что правила не изменятся от недели к неделе. Для страны, которая хочет привлечь иностранный капитал, эта предсказуемость важнее любых налоговых льгот.
В-третьих, это наш путь в ЕС. Гармонизация рынка фондов – одно из обязательств Украины в рамках переговоров о вступлении. Мы сознательно прошли этот путь вместе с Еврокомиссией: таблицы соответствия были направлены в Брюссель еще на этапе первой версии, и нынешний текст уже учитывает полученные комментарии.
Как это связано с другими изменениями
Эти фонды должны стать частью более широкой картины, которую мы создаем. Законопроект об индивидуальных инвестиционных счетах предусматривает: если человек держит инвестиции не менее трех лет, доход от них не облагается налогом. Совместите это с фондами – получится простой путь для обычного украинца: купить пай фонда через инвестиционный счет, не выбирая самостоятельно отдельные акции, и получить налоговую льготу, которой сегодня обладают только государственные облигации.
Закон о секьюритизации, который вступает в силу 1 июля 2027 года, создаст новые инструменты, в которые фонды смогут вкладывать средства. А законопроект о добровольных пенсионных фондах даст людям возможность накапливать средства на старость по прозрачным правилам.
Каждая из этих инициатив в отдельности – шаг вперед. Вместе они формируют рынок, на котором сбережения украинцев могут работать на благо украинской экономики.
Что дальше
4 ноября профильный комитет рекомендовал принять законопроект в первом чтении. К второму чтению совместно со Всемирным банком дополняем текст правилами для фондов денежного рынка – самого консервативного инструмента, который может стать альтернативой депозиту.
После принятия закона потребуется переходный период: рынку необходимо время, чтобы перестроиться, а Комиссии – для принятия подзаконных актов. Мы сознательно не торопимся с датами, поскольку качественный старт важнее быстрого.
Понимаю, что один закон не изменит рынок за одну ночь, но может изменить направление движения. Сегодня украинцы уже показали, что готовы инвестировать. Наша задача – предоставить им тот выбор, которого они заслуживают.