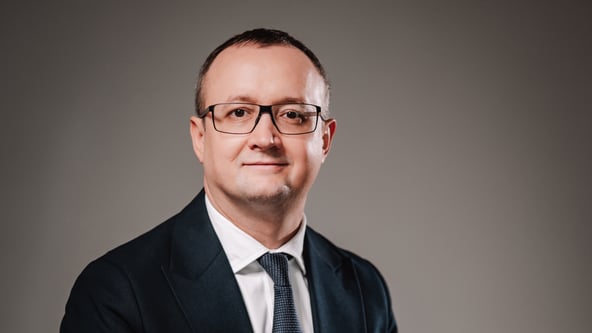
Попри складне проходження законодавства про приєднання України до єдиної європейської зони платежів SEPA через Верховну Раду, Україна рано чи пізно матиме адаптовуватися до спільних європейських правил. Перший заступник голови правління банку «Південний» Максим Цимбал пояснює, що зміниться для українських компаній у зовнішньоекономічній діяльності і чому вже зараз бізнесу і банкам треба до цього готуватися
Новий застосунок: вчасно про головне без чужих алгоритмів
Ми пропонуємо концентрат бізнес-знань за понад 40 напрямами. У застосунку зручно читати або слухати Forbes Ukraine у будь-яких умовах, навіть офлайн


SEPA для України (законопроєкт про приєднання України до єдиної європейської зони платежів SEPA перебуває на розгляді Верховної Ради. – Forbes Ukraine) – це вже не теорія і не віддалена перспектива, а цілком конкретний наступний крок. І якщо дивитися на цю тему крізь призму банківської системи, то ключовим бенефіціаром змін стане бізнес, який працює з європейськими ринками.
Для банків SEPA – не лише про платіжну інфраструктуру. Це наступний крок еволюції розрахунків між бізнес-партнерами.
Сьогодні українські компанії, що працюють з Європою, в своїй більшості використовують SWIFT-платежі, де задіяні один чи декілька банків-кореспондентів. Це означає – довші цикли розрахунків, додаткові витрати і, як наслідок, менша гнучкість у роботі з партнерами.
SEPA цю логіку значно спрощує. Фактично йдеться про те, що розрахунки в євро для українського бізнесу стають такими ж простими і швидкими, як внутрішні платежі в межах країни.
Для клієнтів із ЗЕД це означає:
Новий журнал Forbes Ukraine – у продажу з безкоштовною доставкою
Четвертий номер Forbes Ukraine у 2026 році – про людей і бізнеси, які вже сьогодні визначають майбутнє країни. Усередині – «30 до 30», 15 перспективних ветеранських компаній, 20 франшиз із потенціалом зростання, Говард Баффет і $1,4 млрд допомоги Україні, ціна війни для бізнесу та українське мистецтво воєнного часу.
- скорочення фінансового циклу;
- підвищення ліквідності бізнесу;
- можливість швидше реагувати на зміни ринку;
- більш конкурентні умови у роботі з європейськими партнерами.
З якими викликами потрібно розібратися в Україні до приєднання до SEPA
Перший – так звана IBAN-дискримінація. Досвід Балкан показує, що навіть після приєднання окремі банки в ЄС можуть обережно ставитися до платежів із нових країн. І це питання доведеться вирішувати не лише технічно, а й через роботу на рівні банківських спільнот.
Другий – валютне регулювання. SEPA передбачає вільний рух євро, тоді як в Україні діють обмеження. Фактично це означає необхідність перегляду підходу до валютного контролю: необхідно створити модель для платежів у євро, яка дозволить працювати за європейськими правилами і не створюватиме ризиків для фінансової стабільності. І саме від того, наскільки швидко будуть впроваджені ці зміни, залежатиме, чи зможе бізнес повною мірою скористатися перевагами нової системи.
Третій – санкційний комплаєнс. У випадку миттєвих платежів перевірки мають відбуватися за секунди. Для українських банків це означає суттєве навантаження на системи і процеси, щоб, з одного боку, відповідати вимогам, а з іншого – не блокувати операції сумлінних клієнтів.
Як це працює для бізнесу зараз і що зміниться після приєднання до SEPA
Сьогодні типовий сценарій для українського імпортера виглядає так: компанія готує пакет документів для валютного платежу, банк проводить перевірки, SWIFT-переказ проходить через кілька банків-кореспондентів, а сам платіж може тривати від одного до кількох днів.
Після інтеграції до SEPA частина цих процесів має суттєво спроститися. Але це не означає, що контроль зникне. SEPA – це система, яка працює на довірі. І ця довіра базується не лише на технологіях, а й на прозорості.
Якщо сьогодні певні неточності в документах або ручні процеси всередині компанії компенсуються додатковими перевірками банку, то в моделі швидких або миттєвих платежів часу на виправлення помилок фактично не буде.
Як бізнесу підготуватися до SEPA
Перший практичний виклик для компаній – готовність внутрішніх процесів. Прозорість операцій зростає, і можливості для неформальних практик фактично зникають. Натомість зростає роль фінансової дисципліни, якості обліку і зрозумілої структури бізнесу.
Європейські банки значно чутливіші до невідповідностей у документах, непрозорої структури власності або нелогічних фінансових операцій. Особливо це стосується компаній із великим зовнішньоекономічним оборотом.
Тому компаніям вже зараз варто:
- перевірити якість оформлення контрактів;
- стандартизувати призначення платежів;
- оновити інформацію про структуру власності;
- привести внутрішній фінансовий облік до більш прозорої моделі.
Наступне питання, на яке варто звернути увагу, – це готовність до швидкого валютного контролю. У SEPA-моделі значна частина перевірок має відбуватися практично миттєво. Це означає, що компаніям потрібно швидко надавати підтверджуючі документи та інформацію про джерела походження коштів.
Для бізнесу, який звик працювати через ручні погодження та неформальні процеси, це може стати серйозною перепоною. Тож треба завчасно зробити домашнє завдання: підготувати структуровані фінансові дані, мінімізувати нестандартні або складні схеми розрахунків.
Заощаджуйте, отримуючи 6 журналів за ціною 4
Купуйте річну передплату на шість журналів Forbes Ukraine за 1 799 грн замість 2 400 грн. Читайте головні історії українського бізнесу, ексклюзивні рейтинги та глибоку аналітику в кожному номері.
Як зміниться роль банків після інтеграції до SEPA
З нашого досвіду роботи з експортерами та імпортерами, ми вже бачимо, що є запит від бізнесу не лише на фінансування, а й на комплексну експертизу: як правильно структурувати зовнішні розрахунки, як працювати з ризиками, як будувати фінансові моделі в умовах невизначеності.
Після приєднання до SEPA така роль банків буде тільки посилюватися. Банк – це вже не просто провайдер платіжних сервісів, а партнер, який допомагає бізнесу адаптуватися до нової фінансової реальності.
Зокрема:
- структурувати розрахунки з європейськими контрагентами;
- підбирати оптимальні інструменти фінансування (овердрафти, кредитні лінії, факторинг);
- вибудовувати прозору модель роботи, яка відповідає вимогам європейських ринків;
- зберігати швидкість операцій без втрати якості контролю.
Важливо розуміти: на першому етапі інтеграції українські банки, ймовірно, працюватимуть через європейських партнерів. Це означає, що повний функціонал, зокрема миттєві платежі, з’явиться не одразу. Але навіть у такому форматі ефект для бізнесу буде відчутним.
За різними оцінками, Україна вже значною мірою готова до SEPA – і технічно, і юридично. Головна складність – не в серверах, а в готовності бути більш прозорими та побороти внутрішню бюрократію. Це стосується і державного регулювання, і готовності банків та бізнесу перелаштовувати свої процеси.
Реальні зміни стануть відчутними для українського бізнесу в перспективі трьох років. Але компаніям із ЗЕД вже варто готуватися до цього, адже питання приведення звітності у відповідність до прозорих міжнародних стандартів вимагає часу і є непростим завданням.
Саме той, хто розпочне адаптацію раніше, отримає найбільшу конкурентну перевагу після інтеграції України до європейського платіжного простору.