Большинство украинских военнослужащих не уделяют внимания инвестированию даже на базовом уровне. Старший офицер ВСУ, кандидат экономических наук и бывший банкир Андрей Онистрат описывает профиль потенциального инвестора-военного и дает советы, куда тот мог бы вложить свои деньги
🔥 Black Friday! 6 друкованих журналів зі знижкою 25%!
Купуйте річну передплату на 6 друкованих журналів Forbes Ukraine лише за 1 349 грн замість 1 799 грн! Це всього 225 грн за один випуск. Головні історії українського бізнесу, ексклюзивні рейтинги та глибока аналітика протягом року.
Спеціальна ціна діє лише до 30 листопада включно!
Военнослужащие, непосредственно участвующие в боевых действиях, в последние несколько лет получают достойное денежное довольствие. К сожалению, этого нельзя сказать о тыловых должностях, но это уже совсем другая тема.
В настоящее время максимальная сумма боевых надбавок при исключительно интенсивной службе ограничена 460 000 грн. Это довольно большие деньги, и умные военнослужащие не тратят всю свою зарплату, а ищут способы увеличить свой капитал. Тем более что Национальный банк Украины прогнозирует уровень инфляции в 2026 году на уровне 10% (в 2025-м – 7,5%).
Какие существуют возможности для инвестиций у военных?
Журнал Forbes Ukraine – у продажу з безкоштовною доставкою
Четвертий номер Forbes Ukraine у 2026 році – про людей і бізнеси, які вже сьогодні визначають майбутнє країни. Усередині – «30 до 30», 15 перспективних ветеранських компаній, 20 франшиз із потенціалом зростання, Говард Баффет і $1,4 млрд допомоги Україні, ціна війни для бізнесу та українське мистецтво воєнного часу.
«Наш клиент»
Для начала определим «профиль» инвестора – украинского военнослужащего.
Финансовое поведение украинских военнослужащих определяется особенностями и ограничениями самой военной службы. Те, кто служит на линии боевого столкновения, полностью сосредоточены на работе и не распоряжаются ни собой, ни своим личным временем, которого, собственно, у них и нет.
Как правило, воины, получающие относительно высокую зарплату, придерживаются одной из двух философий.
Первый вариант для меня неприемлем: он не предусматривает никакой стратегии расходования средств. Некоторые в погоне за быстрым выбросом эндорфинов «тратят» все средства на казино и другие легкодоступные источники эмоций. По моим оценкам, таких, к сожалению, около 90%.
Остальные 10% ситуативно откладывают средства, оставшиеся после текущих расходов, в частности, на покрытие критически важных потребностей подразделения. В итоге самые сообразительные формируют «резерв» в размере квартальной зарплаты.
Поэтому можно сказать, что военнослужащий – это малоопытный инвестор с примерно 400 000 грн в распоряжении и без достаточного количества времени, чтобы тщательно оценивать различные модели инвестирования.
Это не означает, что им не удается собирать средства на собственные нужды. В большинстве случаев военнослужащие мыслят в приземленных материальных категориях и вкладывают свое денежное довольствие в покупку автомобилей или квартир для своей семьи или родственников.
О создании фонда для открытия бизнеса, к сожалению, речь не идет.
Во что я верю
Существует несколько достойных вариантов инвестирования для военнослужащих, доказавших свою эффективность.
Вариант первый: вложение средств в облигации производителей дронов. К счастью для потенциальных инвесторов, порог входа довольно невысок: в случае с ценными бумагами производителя FPV-дронов Vyriy Industries/Inzhur – это 1000 грн. Доходность этих корпоративных облигаций будет превышать доход по ОВГЗ и достигать 25–29% годовых;
Второй вариант: государственные долговые ценные бумаги, в первую очередь ОВГЗ. Их основные преимущества — небольшой порог входа (условно несколько десятков тысяч гривен), довольно высокая доходность (от 15,13% до 16,2%) и отсутствие налогообложения. Накопленную сумму военнослужащий может полностью снять и инвестировать в виде первого взноса в объект недвижимости, который после ремонта можно сдать в аренду и получать стабильный пассивный доход.
Еще один вариант: так называемый стейкинг. Если говорить кратко, это способ получать пассивный доход от криптовалют, «замораживая» их для поддержания работы блокчейна. Сегодня крупнейшие криптосети предлагают в среднем 4–8% годовых, а более рискованные проекты – более 10–12 %.
В то же время эти проценты начисляются в самой криптовалюте, поэтому реальный финансовый результат зависит прежде всего от изменения ее рыночной стоимости. Для Украины стейкинг обладает потенциалом в качестве инструмента диверсификации инвестиций для тех, кто уже работает с цифровыми активами. Однако рассматривать его как полноценную альтернативу банковским депозитам или ОВГЗ пока преждевременно из-за более высокой волатильности и рыночных рисков.
Рискованно, но реально
Вариант работы с инвестиционной недвижимостью для подавляющего большинства военнослужащих недоступен из-за очевидной дороговизны. Диапазон сумм, требуемых от инвестора с передачей права собственности на объект, колеблется от $45 000 до $150 000. В основном это недвижимость во Львове или Карпатах, прогнозируемая доходность от эксплуатации которой начинается от 10,2% и не превышает 13,6% годовых.
При такой форме инвестиций необходимо учитывать два важных фактора.
- Теоретически зимой, благодаря интересу украинцев к внутреннему туризму, доход в размере 10,2–13,6% вполне возможен. А что там происходит летом? Как показывает практика, в июне–августе эти объекты не очень загружены, а планов, как привлечь туда людей, у администраторов нет;
- Военнослужащему, решившему инвестировать в такой тип недвижимости, нужно глубоко погрузиться в бизнес-историю людей, предлагающих вкладывать средства. Если на радаре появляются «белые пятна» в биографии или репутационные скандалы, не стоит ввязываться в такие проекты. Игнорируйте все, что выглядит слишком «сладко».
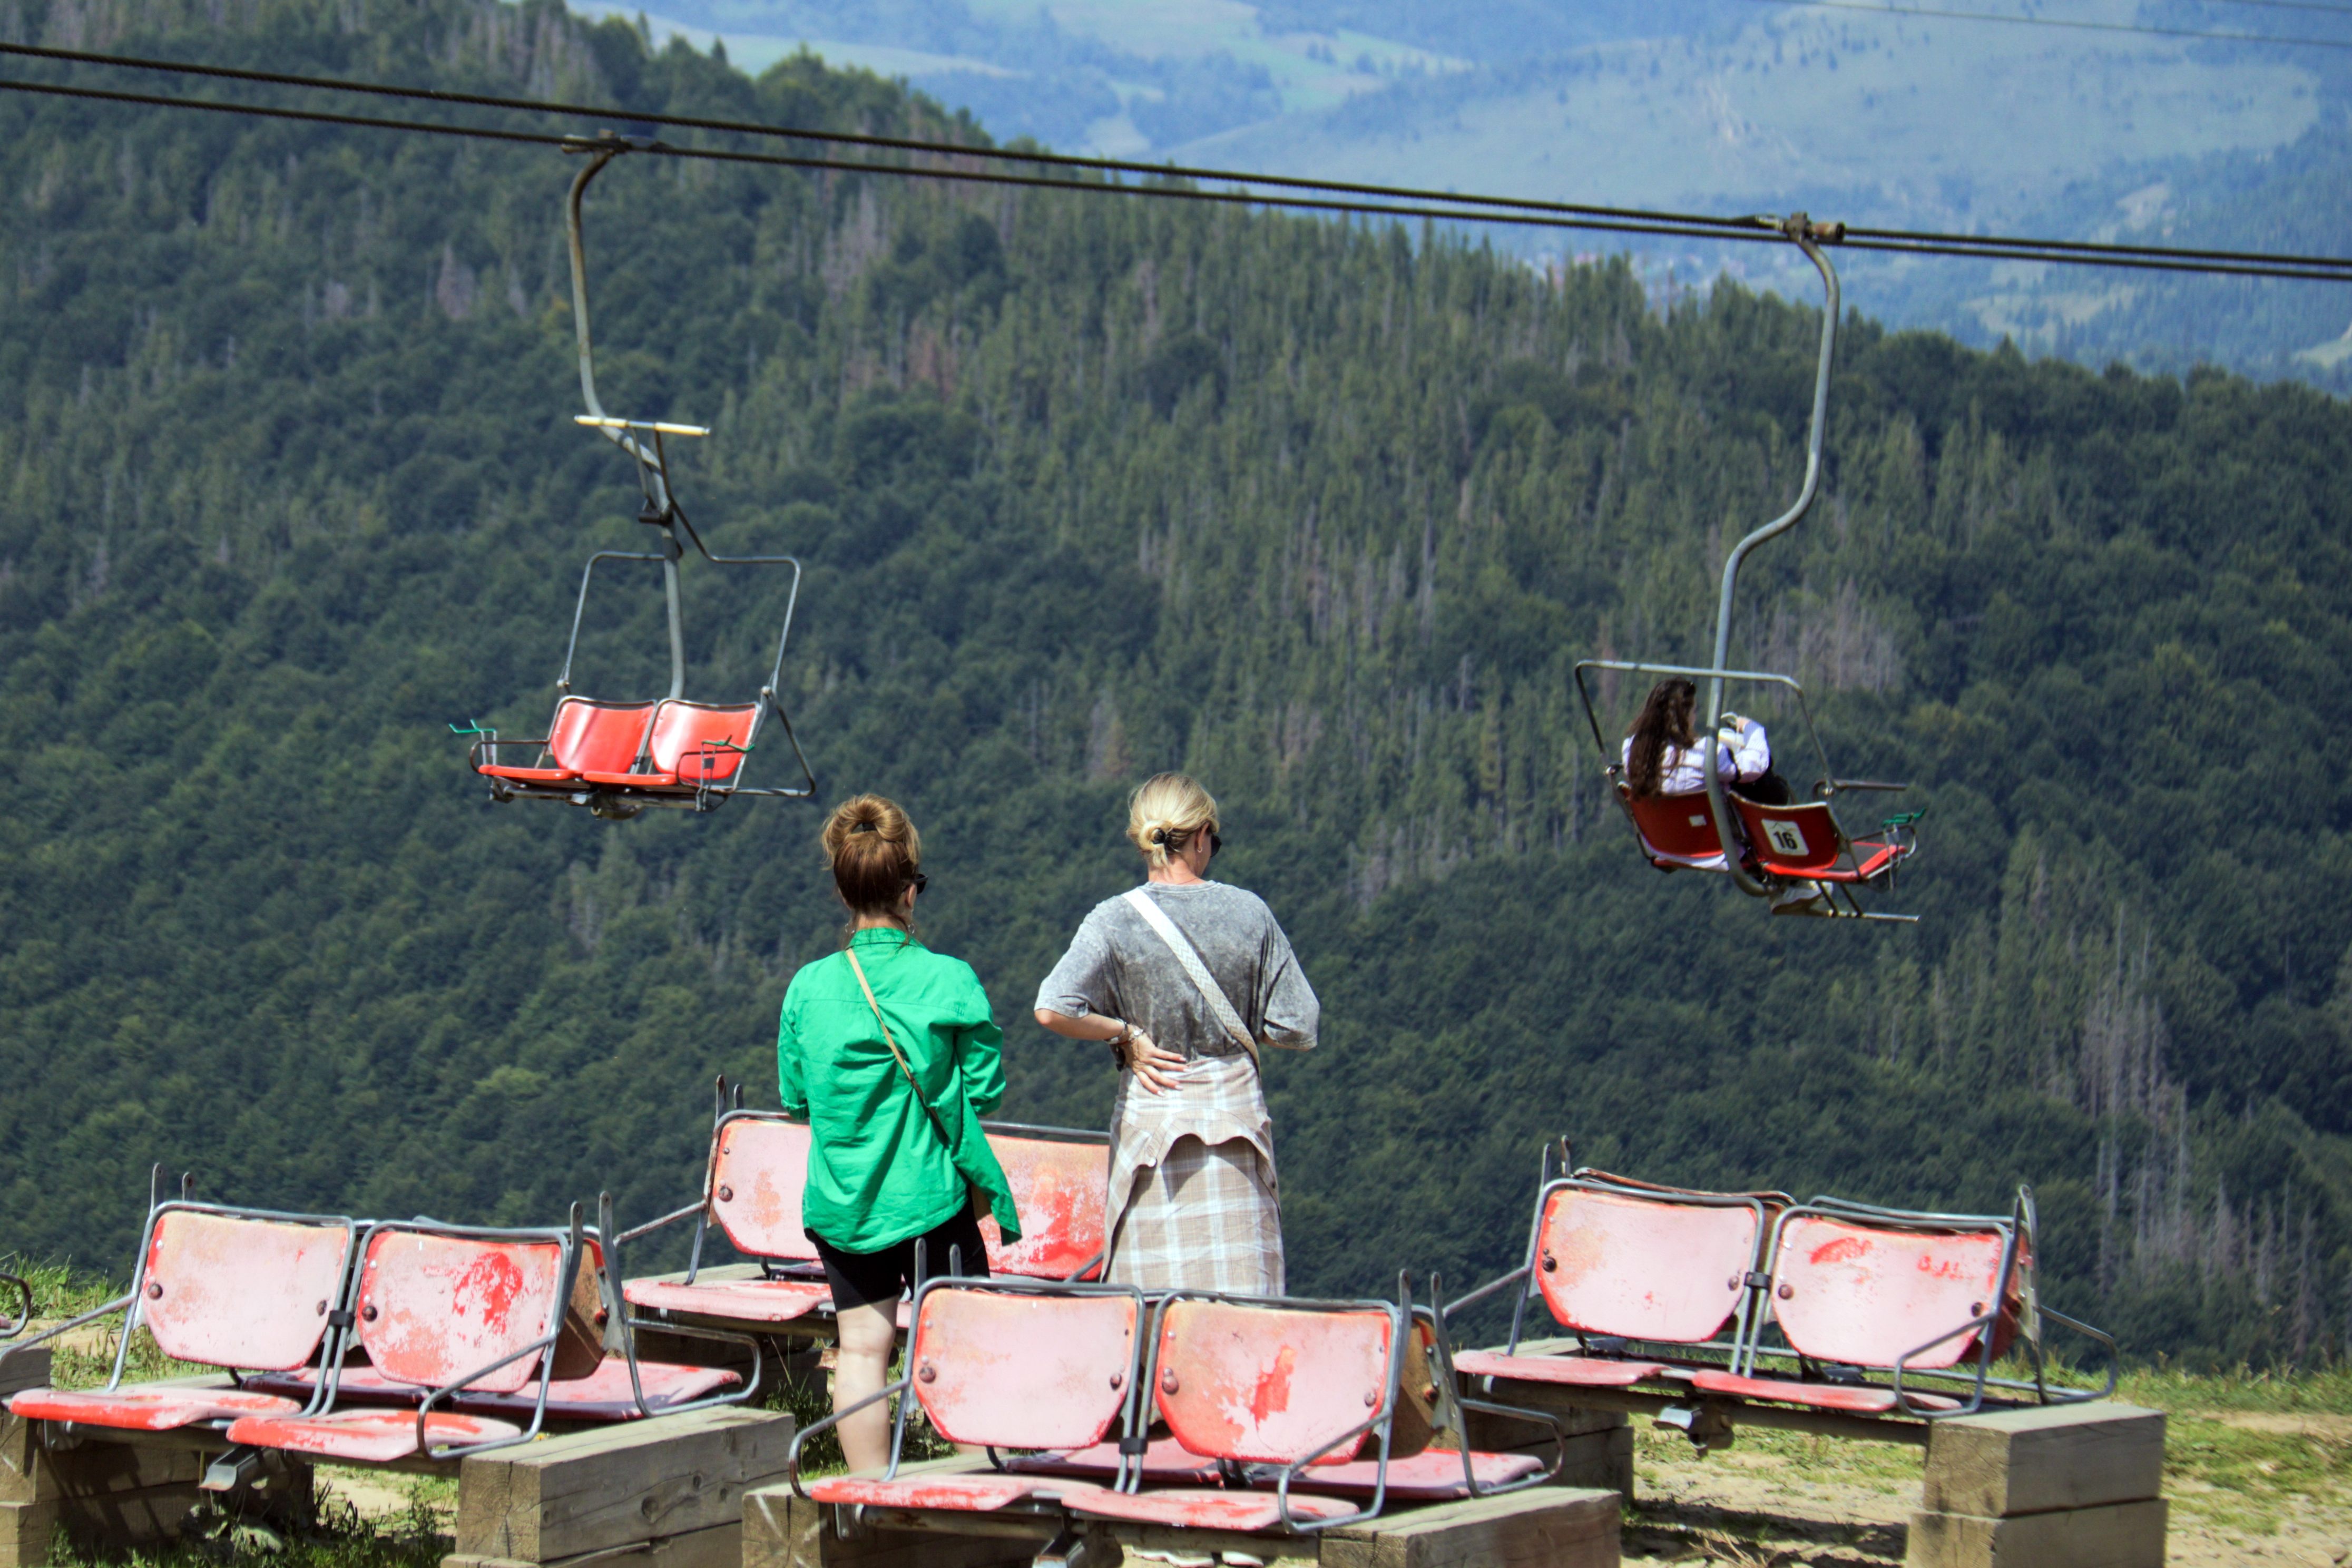
Туризм в Карпатах Фото Getty Images
Инвестиционной недвижимостью также можно назвать объект в Киеве, Киевской области и других, условно «мирных» областях, находящийся на ранней стадии реализации. Конечно, не стоит выбирать дом на стадии котлована, но имеет смысл присматриваться к проектам, срок сдачи которых запланирован на конец условного следующего года.
После официального ввода этого объекта в эксплуатацию (1–2 года) возникает выбор: можно либо продать его по более высокой цене (но тогда возникает вопрос: что дальше делать с полученными деньгами?), либо после ремонта сдать его в аренду, получая стабильный доход.
Какой бы вариант вы ни выбрали, остается вопрос: за счет каких средств можно внести первоначальный взнос за объект недвижимости?
Сомнительные и сложные варианты
Исходя из личного опыта в финансовых вопросах, могу сказать: обмен излишков гривни на доллары или евро с последующим их хранением – это ошибочный путь.
Обе валюты также подвержены инфляции, поэтому этот способ не является стратегией получения дохода, а скорее вариантом краткосрочного сохранения денег. Но эти средства неизбежно обесцениваются.
Если вы все же предпочитаете иностранные купюры, то должны выбрать такой вариант их размещения, который гарантирует как минимум 8% годовых. Здесь я вижу только упомянутый вариант стейкинга.
Вкладываться в криптовалюты и акции могут только те, у кого есть собственная стратегия инвестирования в эти активы. Например, регулярное вложение условно 3% собственных доходов в них, независимо от их текущего курса и новостей.
Каждому, кто хочет использовать эти финансовые инструменты, стоит задать себе несколько вопросов: понимаю ли я принципы функционирования этих рынков? Каков мой подход? Готов ли я к новому источнику эмоционального шока и потерь? Если вы удовлетворительно ответили на все эти вопросы, часть (!) средств можно вкладывать в эти инструменты.
Итак, подведем итог: при инвестировании нужно найти вариант, который приносит доход, превышающий уровень инфляции, и при этом не обещает «золотые горы» здесь и сейчас. Потому что это ловушка.
Лучший вариант – после систематического откладывания необходимой суммы направлять львиную долю средств в ОВГЗ, в которых можно накапливать деньги для дальнейших инвестиций, а оставшуюся часть – в стейкинг.
Кроме того, если позволяет ситуация, всегда имейте под рукой финансовую «подушку». Рекомендуемый размер такой подушки – сумма, достаточная для проживания в течение трех месяцев.
И последнее: каждый военнослужащий должен позаботиться о составлении завещания, в котором подробно перечислить имущество и порядок его распределения в случае гибели. Горюющая семья имеет право на достойное распоряжение имуществом Героя.
P.S. Автор не несет юридической ответственности за последствия неудачных инвестиций, сделанных на основе данного материала.