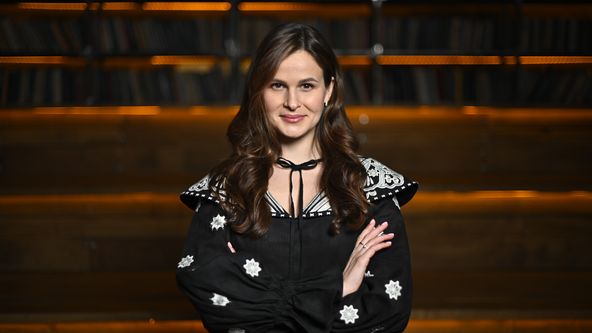
Україна вже має правову рамку для випуску облігацій місцевих позик, однак їх використання громадами досі залишається поодинокою практикою. Що потрібно змінити, щоб цей інструмент почав працювати для відновлення громад, – розповідає виконавча директорка аналітичного центру EU-LEAP Валерія Гриценко.
Новий журнал Forbes Ukraine – у продажу з безкоштовною доставкою
Усередині — рейтинг «202 найбільші приватні компанії», 25 найдорожчих брендів України, зміна керівників у великому бізнесі, 10 перспективних косметичних брендів та 58 нових ресторанів у спецпроєкті «Смак країни».
Як громаді відновити водопостачання, оновити транспорт чи побудувати житло для ВПО, коли бюджетних і грантових коштів бракує?
За оцінкою RDNA5, відновлення України протягом наступного десятиріччя потребуватиме $587,7 млрд. Покрити цю суму можна лише поєднанням різних джерел фінансування.
Облігації місцевих позик можуть стати одним із них, якщо усунути бар’єри, які ускладнюють випуск, підвищують його вартість для громад і знижують привабливість для інвесторів.
Заощаджуйте, отримуючи 6 журналів за ціною 4
Купуйте річну передплату на шість журналів Forbes Ukraine за 1 799 грн замість 2 400 грн. Читайте головні історії українського бізнесу, ексклюзивні рейтинги та глибоку аналітику в кожному номері.
Ринок існує, але він не став системою
За понад 30 років муніципальні облігації випускали лише 19 міст. Внутрішні розміщення становили близько 16,88 млрд грн, зовнішні – $1,15 млрд. На Київ припало 62,1% внутрішніх розміщень, разом із Харковом і Львовом – 89,6%. Останній випуск відбувся у 2021 році.
Для більшості рад кредит залишається звичнішим через усталену процедуру та одного кредитора. Облігації потребують складнішої підготовки, проте дозволяють залучити ширше коло інвесторів і узгодити фінансування та погашення з реалізацією певного проєкту.
Випускаючи облігації, громада бере на себе обов’язок повернути кошти та сплатити відсотки за визначеним графіком. Інвестор оцінює її здатність виконати ці зобов’язання – сталість бюджетних доходів, боргове навантаження, якість управління та фінансову прозорість.
Тому випуск потребує професійної команди, реалістичного проєкту й оцінки ризиків для бюджету. Додаткові запобіжники встановлює Бюджетний кодекс. За загальним правилом сукупний місцевий і гарантований громадою борг на кінець року обмежений 200% середньорічних доходів загального фонду за три роки перед рішенням про запозичення чи гарантію (без ПДФО та міжбюджетних трансфертів). Щорічні видатки на обслуговування боргу обмежені 10% видатків загального фонду.
Інвестгід від Forbes Ukraine: нова розсилка про приватні інвестиції
Чотири барʼєри між громадою та капіталом
Річний бюджетний цикл і багаторічні проєкти.
У червні 2026 року НКЦПФР спростила емісію, скасувавши прив’язку обсягу випуску до дефіциту бюджету розвитку, запровадивши базовий проспект для кількох публічних пропозицій та електронне подання документів. Проте бюджетні погодження залишаються прив’язаними до року, тоді як проєкти тривають довше. Потрібен механізм продовження їх фінансування без повторного проходження вже завершених процедур.
Податкова нерівність з ОВДП.
Дохід фізичної особи від ОВДП звільнений від оподаткування, а від облігацій місцевої позики оподатковується ПДФО та військовим збором – разом 23%. За розрахунками EU-LEAP, лише для компенсації податкової різниці ставка громади має бути у 1,299 раза вищою за ставку ОВДП – ще до врахування ліквідності та кредитного ризику.
Дорога і фрагментована підготовка.
Для погодження з Мінфіном громади повторно подають дані, які вже є в державних системах. Кожна рада окремо шукає андеррайтера, консультантів, рейтингове агентство й готує документи. Для середньої громади ці витрати можуть перекреслити економічний сенс випуску муніципальних облігацій.
Вузьке коло інвесторів і слабка ліквідність.
Іноземний капітал надходить до громад переважно через кредити міжнародних фінансових організацій. Доступ інституційних інвесторів до муніципальних облігацій обмежений, а механізмів підтримки ліквідності бракує. Це підвищує вартість запозичень і ускладнює продаж паперів до погашення.
Рішення для запуску ринку
Почати варто з податкової рівності. Звільнення доходів фізосіб з облігацій місцевих позик від ПДФО та військового збору за аналогією з ОВДП усуне потребу компенсувати податкову різницю вищою ставкою.
Бюджетні процедури мають відповідати тривалості проєктів. Серійні випуски та використання цільових залишків у наступних роках без повторних погоджень дозволять залучати кошти відповідно до графіка робіт.
Підготовку випусків могла б супроводжувати спеціалізована муніципальна фінансова установа, спираючись на досвід Данії, Швеції та Франції. Її завданнями стали б типові документи, оцінка ризиків і супровід запозичень. Для менших громад варто опрацювати об’єднання потреб у спільний портфель із чітким визначенням зобов’язань і відповідальності учасників.
Для розширення попиту й підвищення ліквідності доцільно розглянути доступ нерезидентів через Clearstream і можливість прийняття цих паперів як забезпечення за операціями рефінансування НБУ.
Окремий пріоритет – навчання представників громад щодо можливостей та умов облігаційного фінансування. Розуміння процедур випуску, вартості запозичення та боргових ризиків допоможе громадам оцінити доцільність цього інструменту для власних проєктів і підготуватися до його використання.
Щоб муніципальні облігації стали робочим інструментом відновлення, їх випуск має бути економічно виправданим для громади та привабливим для інвестора. Узгоджені правила дадуть громадам реальний вибір, як фінансувати відновлення в межах власної платоспроможності.
Уже сьогодні варто готувати випуски для відновлення критичної інфраструктури, шкіл, лікарень і будівництва укриттів. Завершені об’єкти та вчасно виконані боргові зобов’язання підтвердять дієвість інструменту. Перші успішні випуски зміцнять довіру інвесторів і дадуть іншим громадам перевірений шлях до фінансування відновлення.