Масштабные российские атаки на Украину создают новые вызовы для бизнеса в отношениях с банками. Как получить кредит, если часть активов уничтожена? Как убедить банки, что бизнес способен обслуживать новый кредит? Основные аспекты кредитования в новых условиях объясняет Сергей Черников, заместитель главы правления Ощадбанка, ответственный за корпоративное кредитование
🔥 Black Friday! 6 друкованих журналів зі знижкою 25%!
Купуйте річну передплату на 6 друкованих журналів Forbes Ukraine лише за 1 349 грн замість 1 799 грн! Це всього 225 грн за один випуск. Головні історії українського бізнесу, ексклюзивні рейтинги та глибока аналітика протягом року.
Спеціальна ціна діє лише до 30 листопада включно!
Еще месяц назад в дискуссии о кредитовании украинской экономики доминировали две противоположные позиции. Пессимистическая – качественное кредитование в стране, находящейся в состоянии войны, невозможно из-за слишком высоких рисков. Оптимистическая – у банков достаточно ликвидности, поэтому им нужно лишь быстрее направить деньги в экономику.
Последняя волна российских атак изменила ход этой дискуссии. Под ударами оказались производственные предприятия, логистические центры, розничная торговля, топливная и энергетическая инфраструктура.
Последствия разрушений еще не успели в полной мере отразиться в статистике кредитования и проблемной задолженности. Пока эти данные в основном отражают портфель и кредитные решения, принятые до последней волны ударов.
Но уже можно констатировать смену главного вопроса: теперь речь идет не о том, как превратить высокую ликвидность банков в новые инвестиции, а о том, как сохранить финансирование жизнеспособных компаний, в отношении которых военный риск уже реализовался.
После последних атак значительно сузился круг проектов, риск которых банк может обоснованно принять на собственный капитал. Для банка это означает две параллельные задачи: сохранить жизнеспособных заемщиков, у которых военный риск уже реализовался, и не прекращать финансирование новых проектов.
Журнал Forbes Ukraine – у продажу з безкоштовною доставкою
Четвертий номер Forbes Ukraine у 2026 році – про людей і бізнеси, які вже сьогодні визначають майбутнє країни. Усередині – «30 до 30», 15 перспективних ветеранських компаній, 20 франшиз із потенціалом зростання, Говард Баффет і $1,4 млрд допомоги Україні, ціна війни для бізнесу та українське мистецтво воєнного часу.
Кредитование в условиях новой реальности
На уровне «Ощада» мы пока не наблюдаем системного роста проблемной задолженности. Однако уже фиксируем первые случаи просрочки у компаний, которые до возникновения военного риска обладали работающей бизнес-моделью и обслуживали долг. Физическое уничтожение активов, остановка производства или сбои в логистике резко сократили или полностью остановили их денежный поток. Это ранний сигнал, а в системной статистике последствия последних ударов проявятся позже.
Главное сейчас не то, насколько вырастет объем выданных кредитов в этом году. Важнее то, сохранят ли заемщики платежеспособность после масштабных разрушений и смогут ли они восстановить денежный поток.
Поэтому в нынешних условиях при решении вопросов кредитования или реструктуризации банк учитывает три фактора:
- Будущий денежный поток, а не только прошлая прибыль. Компания должна показать, как она выдержит падение выручки, девальвацию, подорожание энергии и логистики, задержку контрактов или потерю части активов. Историческая отчетность дает точку отсчета, но кредит погашается за счет будущего потока.
- Структура защиты, а не только цена риска. Если слабое место – завершение проекта, необходимы достаточный собственный вклад, резерв бюджета и надежный подрядный контракт. Если выручка зависит от одного покупателя, нужен долгосрочный контракт или более широкая диверсификация. Резервные счета и ковенанты помогают ограничить и контролировать прочие риски.
- Сигналы о проблемах до просрочки, а не после. Проблемный кредит начинается не в день неплатежа. Ему предшествуют сорванный контракт, рост дебиторской задолженности, падение загрузки, потеря актива или изменение логистики. Ждать квартальной отчетности уже недостаточно. Бизнес должен сообщать банку о проблеме, как только она возникла, а банк – действовать до того, как операционный сбой превратится в формальный дефолт.
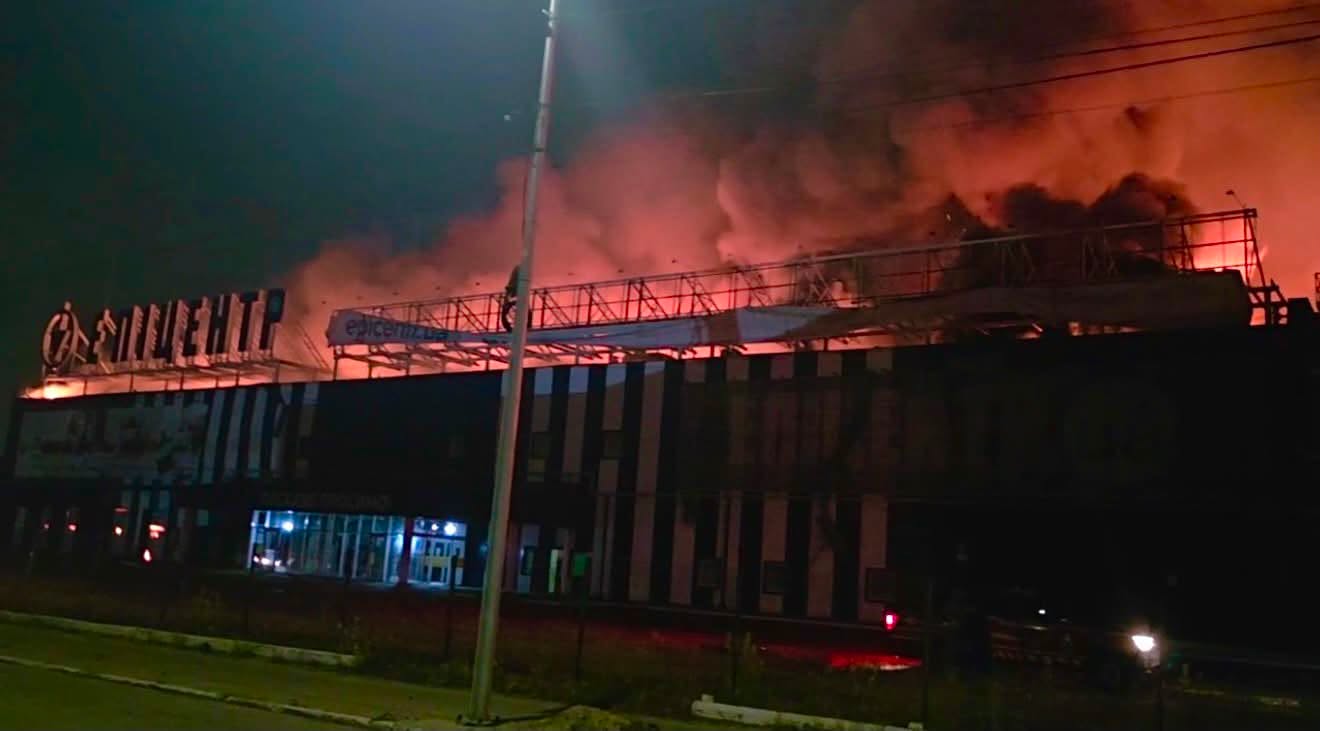
Фото: гипермаркет «Эпицентр» после российской атаки
Особый фактор – скорость принятия решения. Если согласование длится полгода, банк может одобрить уже не тот проект, который анализировал: изменились себестоимость, рынок, логистика или условия контрактов. Безупречное решение по проекту, которого уже не существует, – это не осторожность, а опоздание.
«Мирные» правила действуют не всегда
Историческая отчетность по-прежнему важна, но после недавних атак она еще хуже отражает будущую платежеспособность заемщика. Один удар может одновременно уничтожить производство, товарные запасы, логистический маршрут и источник будущей выручки. В тот же момент может обесцениться и залог, на который банк опирался при принятии решения.
Дополнительные несколько процентных пунктов к ставке по кредиту также не решают проблему. Они не восстановят разрушенные мощности, а лишь увеличат нагрузку на денежный поток, который и без того пострадал. Поэтому банку нужно не просто установить более высокую цену за риск, а понять, как компания будет работать после удара.
Для бизнеса это означает, что доходности по исторической отчетности и ликвидного залога уже недостаточно. Банк оценивает, имеется ли у компании резервная площадка или склад, альтернативное энергоснабжение и маршруты доставки, диверсифицированные покупатели, доступное страховое покрытие и реалистичный план восстановления. Важными становятся также сроки возобновления работы, собственный вклад акционеров и контрольные показатели, по которым можно оценить выполнение плана.
Для практикующего банкира критическая грань сегодня проходит не между «платит» и «не платит», а между временным шоком и неработающей бизнес-моделью. Если компания сохранила рынок, контракты, команду и имеет реалистичный план восстановления с участием владельца, изменение графика платежей может сохранить жизнеспособный бизнес. Если нового денежного потока нет, реструктуризация лишь откладывает признание проблемы.
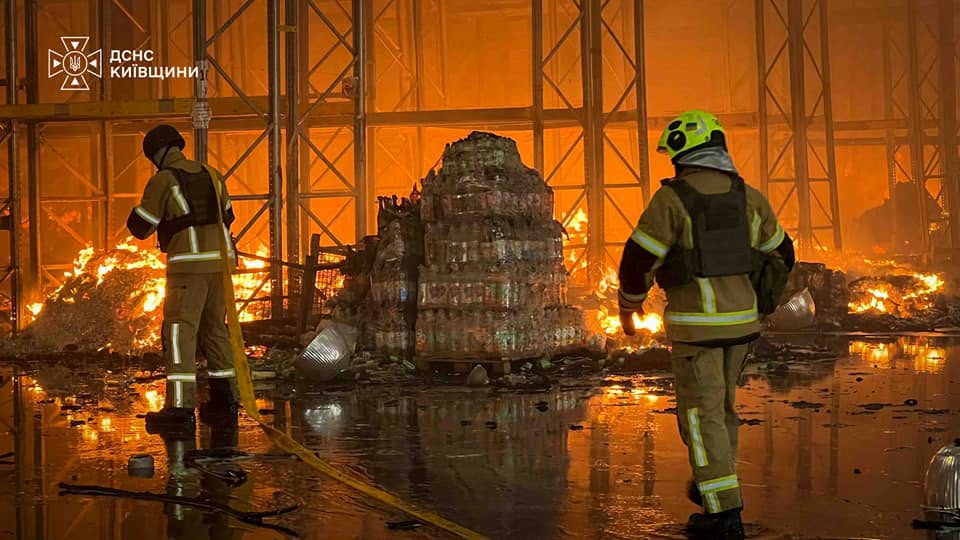
Фото: Удар по складу АТБ в Броварах Фото ДСНС Киевской области
В начале августа НБУ разрешил банкам при определенных условиях не признавать дефолт должника в случае краткосрочной – до одного года – реструктуризации, если финансовые трудности вызваны войной. Это создает возможности для превентивной реструктуризации, но только при условии подтвержденной жизнеспособности бизнеса и реалистичного плана восстановления.
Это не амнистия риска. Банк должен обосновать прогноз будущего денежного потока и способность заемщика возобновить обслуживание долга.
Военный риск требует распределения
Задача банка – не избегать любого риска, а сделать конкретный риск приемлемым. Но после последней волны разрушений стало особенно очевидно: банк не может самостоятельно нести весь военный риск.
Операционный и коммерческий риски, прежде всего, ложатся на бизнес. Банк принимает на себя кредитный риск в пределах, которые он способен оценить и покрыть за счет собственного капитала. Системные и военные риски требуют участия государства, доноров, международных финансовых организаций и страхового рынка.
Поэтому инвестиционный кредит необходимо сочетать с оборотным финансированием, гарантиями, торговым финансированием и, по возможности, страхованием. При необходимости к сделке должны привлекаться другие банки и международные финансовые партнеры. Для компании это означает, что в банк следует обращаться не только с запросом на сумму кредита, но и с продуманной финансовой структурой: источниками собственного вклада, доступным покрытием рисков, резервными сценариями и понятным распределением ответственности. Банк в такой сделке – не касса, а организатор финансовой структуры.