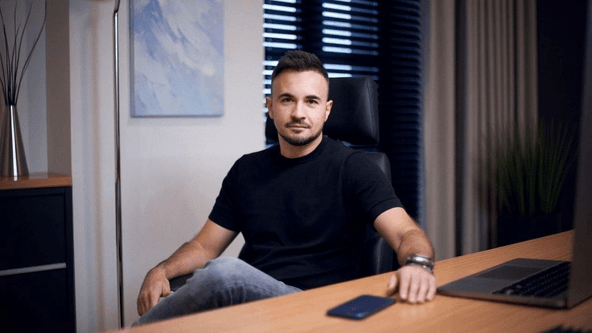
Кредитная финансовая компания с украинскими корнями SpaceCrew Finance работает в Украине, Мексике, Малайзии, Колумбии, Южно-Африканской Республике и на Шри-Ланке. В 2025 году компании группы на всех рынках выдали 1 534 228 потребительских кредитов на десятки миллионов долларов. Основатель SpaceCrew Finance Роман Катеринчик рассказывает, как компания выбирает рынки для дальнейшей экспансии, почему иногда отказывается от перспективных, на первый взгляд, стран и как адаптирует кредитную модель к особенностям каждого нового рынка.
Журнал Forbes Ukraine – у продажу з безкоштовною доставкою
Четвертий номер Forbes Ukraine у 2026 році – про людей і бізнеси, які вже сьогодні визначають майбутнє країни. Усередині – «30 до 30», 15 перспективних ветеранських компаній, 20 франшиз із потенціалом зростання, Говард Баффет і $1,4 млрд допомоги Україні, ціна війни для бізнесу та українське мистецтво воєнного часу.
Для успешного роста нашей команде необходимо постоянно находить баланс между двумя основными вызовами — расширением ассортимента продукции для клиентов на рынках, где мы уже работаем, и поиском новых стран с высоким потенциалом для экспансии.
Второй вызов заключается не только в том, чтобы увидеть молодую аудиторию, быстрорастущую экономику или перспективный регион. Решение о выходе на рынок данной страны должно подтверждаться цифрами.
Мы анализируем, позволяют ли нормативные требования построить устойчивый бизнес, насколько велик потенциальный рынок, какова финансовая и цифровая инфраструктура в стране, как можно оценивать риски клиентов и какова будет экономика продукта в случае ухудшения условий.
Если модель остается жизнеспособной в стрессовом сценарии, рынок проходит первый фильтр.
Именно поэтому в 2024 году мы выбрали Мексику для экспансии. Это был открытый для финтех-компаний рынок с прозрачными правилами. В 2025 году объем кредитов Clicredito достиг $8,5 млн — первый полный год продемонстрировал стабильность портфеля после того, как мы адаптировали систему скоринга к местным условиям.
Фактор 1. Регулирование
Прочная регуляторная основа — это не отсутствие регулирования. Наоборот, чем четче прописаны правила, тем меньше неопределенности для бизнеса.
Мы ищем рынки с четким и предсказуемым регулированием — понятными лицензионными требованиями, правилами в отношении ставок и комиссий, штрафов, работы с клиентами и взыскания задолженности.
Такой рынок может быть строго регулируемым, но при этом предсказуемым. Это значительно лучше, чем юрисдикция, где много серых зон и правила могут толковаться по-разному.
Показательный пример — Южно-Африканская Республика. Это сложный с точки зрения социальной структуры рынок, но кредитование там регулируется отдельным законодательством, которое четко определяет ставки, комиссии и правила работы с заемщиком. Такая предсказуемость — важный плюс.
Рассылка Forbes AI: искусственный интеллект глазами тех, кто рискует деньгами
Но мы оцениваем не только действующее регулирование, но и то, в каком направлении оно развивается.
У нас был опыт работы в Польше на зрелом цифровом рынке с населением около 38 млн человек и высоким уровнем проникновения банковских услуг. Постепенное ужесточение ограничений на ставки и комиссии приводило к сокращению допустимой маржи. В определенный момент доходность перестала покрывать риск по первым выдачам и наши операционные расходы. Поэтому мы приняли решение уйти с рынка.
Фактор 2. Демография
Высокий риск при первом предоставлении кредита компенсируется постоянными клиентами и объемом данных. Именно поэтому рынки с населением свыше 50 млн являются приоритетными.
- Мексика — 129+ млн человек, медианный возраст около 29 лет. Молодая и экономически активная аудитория.
- Колумбия — более 52 млн человек, медианный возраст около 31 года, высокий уровень урбанизации.
- Южно-Африканская Республика – более 60 млн человек и большой потенциальный пул клиентов.
Мы анализируем медианный возраст, уровень урбанизации, долю неформальной занятости и уровень цифровизации, и именно эти параметры, а не ВВП, определяют понимание рынка.
Например, в Мексике медианный возраст составляет около 29 лет: молодой рынок с большой долей аудитории, не имеющей достаточного доступа к банковским услугам, создает стабильный спрос на краткосрочную ликвидность.
В Колумбии высокая доля неформальной занятости требует более консервативной оценки.
В ЮАР социальная стратификация усугубляет сегментацию клиентов — профили риска различаются в зависимости от региона и доходной группы.
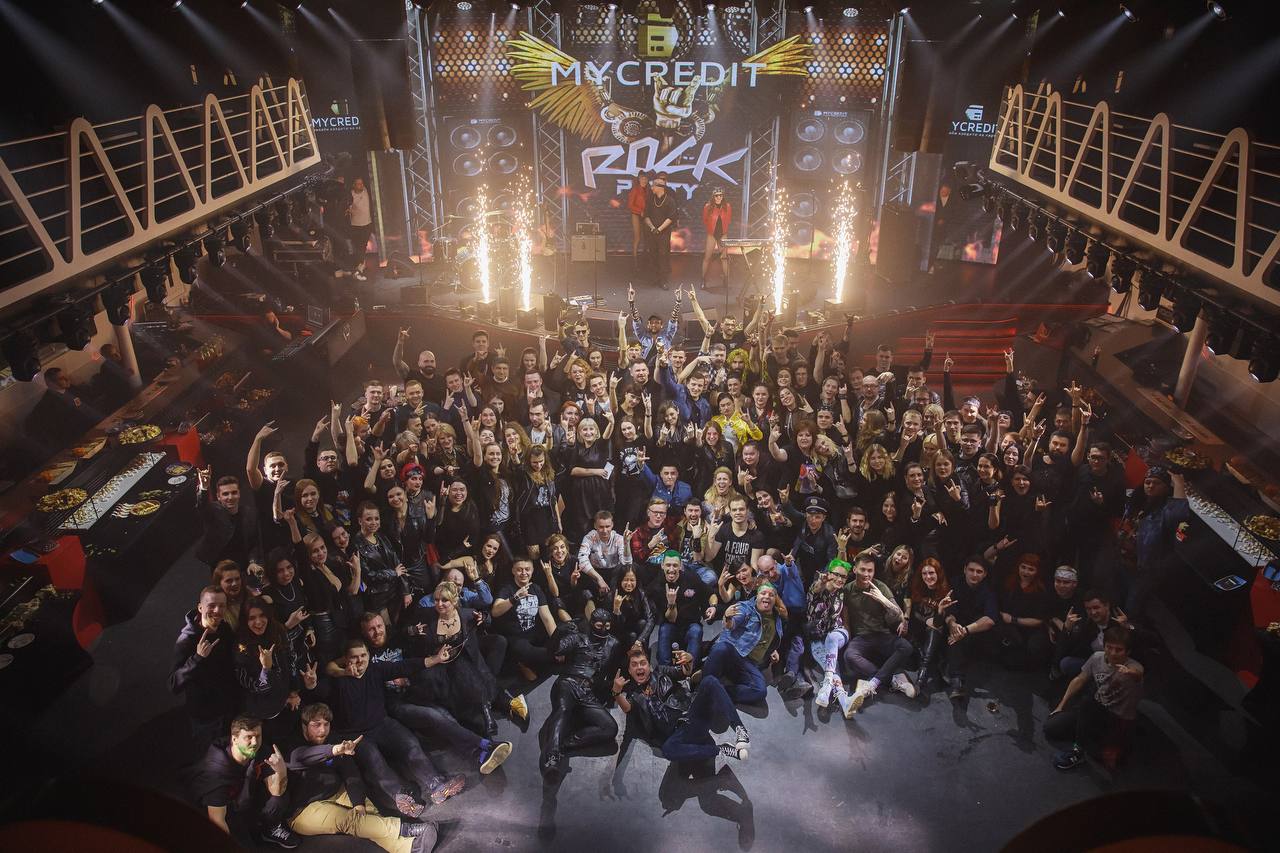
Команда SpaceCrew Finance в Киеве в феврале 2022 года перед вторжением РФ
Фактор 3. Цифровизация
Цифровые банки и развитая электронная коммерция — хорошие признаки: они означают, что рынок движется в правильном направлении. Мы оцениваем:
Заощаджуйте, отримуючи 6 журналів за ціною 4
Купуйте річну передплату на шість журналів Forbes Ukraine за 1 799 грн замість 2 400 грн. Читайте головні історії українського бізнесу, ексклюзивні рейтинги та глибоку аналітику в кожному номері.
- распространение смартфонов;
- доступность мобильного интернета;
- распространение цифровых платежей;
- скорость онлайн-верификации личности;
- готовность клиента пройти весь цикл дистанционно.
В Мексике высокая мобильная активность в сочетании с большой долей населения, имеющего ограниченный доступ к банковским услугам, создали идеальные условия для цифрового продукта: клиент может не иметь полноценного банковского профиля, но при этом активно пользоваться смартфоном.
В Малайзии уровень цифровой зрелости еще выше — отлаженные процедуры eKYC, широкое распространение онлайн-платежей и привычка пользоваться мобильными финансовыми сервисами помогают удерживать операционные расходы под контролем даже в условиях более жесткого комплаенса.
Шри-Ланка стала примером иного подхода. В связи с отсутствием доступного кредитного бюро мы разработали итерационную кредитную модель: новый клиент начинает с небольшой суммы, а после успешных погашений его лимит постепенно увеличивается. Таким образом, внутренний кредитный рейтинг формируется на основе реального поведения клиента.
Вот что для нас означает локализация: не переносить одну и ту же модель из одной страны в другую, а адаптировать ее к имеющимся данным и инфраструктуре рынка.
Фактор 4. Дисциплина
Наш подход сформировался в Украине — на рынке, характеризующемся постоянной турбулентностью. Это научило нас быстро реагировать на изменения: пересматривать скоринг, корректировать лимиты и маркетинговые стратегии, а также не цепляться за рынок, если математика перестает работать. Именно так и произошло в Польше, откуда мы ушли после ухудшения экономической модели.
Поэтому каждый новый рынок перед масштабированием проходит этап Sandbox — период контролируемого запуска, в ходе которого мы проверяем на реальных клиентах скоринг, маркетинг, операционные процессы, техническую инфраструктуру и unit-экономику. Масштабирование начинается только после того, как ключевые показатели подтверждают жизнеспособность модели.
Еще один сигнал для нас — конкуренция. Если на рынке годами работают стабильные компании и справляются с изменениями в регулировании, это свидетельствует о его зрелости. Полное отсутствие таких игроков, напротив, заставляет искать структурную причину.
Для нас дисциплина — это не расширять гипотезу, пока она не станет рабочей моделью.
Что дальше?
Опираясь на эти принципы, в августе 2026 года SpaceCrew Finance вышла на два новых рынка — Колумбию и Южно-Африканскую Республику. Теперь ключевая задача — не просто увеличивать объемы, а пройти этап Sandbox, стабилизировать операционные модели и перевести эти бизнесы со стадии стартапа к системному масштабированию.
Параллельно с этим мы продолжаем анализировать новые страны. Среди потенциальных направлений на 2027 год — несколько рынков Латинской Америки. Однако решение о следующих запусках будет зависеть прежде всего от динамики развития уже открытых рынков.
Экспансия для нас — это не гонка за количеством флажков на карте. Ее результат можно оценить лишь через несколько лет, когда станет ясно, что модель выдержала масштабирование, изменения рынка и стресс-сценарии, а математика продолжает работать.