Масштабні російські атаки по Україні створюють нові виклики для бізнесу у відносинах з банками. Як отримати кредит, коли частину активів знищили? Як переконати банки, що бізнес здатний обслуговувати нову позику? Головні аспекти кредитування у новій реальності пояснює Сергій Черніков, заступник голови правління Ощадбанку, відповідальний за корпоративне кредитування
Новий застосунок: вчасно про головне без чужих алгоритмів
Ми пропонуємо концентрат бізнес-знань за понад 40 напрямами. У застосунку зручно читати або слухати Forbes Ukraine у будь-яких умовах, навіть офлайн


Ще місяць тому в дискусії про кредитування української економіки домінували дві протилежні позиції. Песимістична – якісне кредитування в країні, що воює, неможливе через надто високі ризики. Оптимістична – у банків достатньо ліквідності, тож їм потрібно лише швидше спрямувати гроші в економіку.
Остання хвиля російських атак змінила цю дискусію. Під ударами опинилися виробництва, логістичні центри, ритейл, паливна та енергетична інфраструктура.
Наслідки руйнувань ще не встигли повною мірою відобразитися у статистиці кредитування та проблемної заборгованості. Поки ці дані переважно описують портфель і кредитні рішення, сформовані до останньої хвилі ударів.
Але вже можна констатувати зміну головного питання: тепер це не як перетворити високу ліквідність банків на нові інвестиції, а як зберегти фінансування життєздатних компаній, у яких воєнний ризик уже реалізувався.
Після останніх атак суттєво звузилося коло проєктів, ризик яких банк може обґрунтовано прийняти на власний капітал. Для банку це означає два паралельні завдання: зберегти життєздатних позичальників, у яких воєнний ризик уже реалізувався, і не зупинити фінансування нових проєктів.
Новий журнал Forbes Ukraine – у продажу з безкоштовною доставкою
Четвертий номер Forbes Ukraine у 2026 році – про людей і бізнеси, які вже сьогодні визначають майбутнє країни. Усередині – «30 до 30», 15 перспективних ветеранських компаній, 20 франшиз із потенціалом зростання, Говард Баффет і $1,4 млрд допомоги Україні, ціна війни для бізнесу та українське мистецтво воєнного часу.
Кредитування в умовах нової реальності
На рівні Ощаду ми поки не бачимо системного зростання проблемної заборгованості. Але вже фіксуємо перші випадки прострочення у компаній, які до реалізації воєнного ризику мали працюючу бізнес-модель і обслуговували борг. Фізичне знищення активів, зупинка виробництва або порушення логістики різко скоротили чи зупинили їхній грошовий потік. Це ранній сигнал, а в системній статистиці наслідки останніх ударів проявляться пізніше.
Головне зараз не те, наскільки зросте обсяг виданих кредитів цього року. Важливіше, чи залишаться позичальники життєздатними після масштабних руйнувань і чи зможуть вони відновити грошовий потік.
Тож у поточних реаліях у питанні кредитування чи реструктуризації банк оцінює три речі:
- Майбутній грошовий потік, а не лише минулий прибуток. Компанія має показати, як витримає падіння виручки, девальвацію, подорожчання енергії та логістики, затримку контрактів або втрату частини активів. Історична звітність дає точку відліку, але кредит повертається з майбутнього потоку.
- Структура захисту, а не лише ціна ризику. Якщо слабке місце – завершення проєкту, потрібні достатній власний внесок, резерв бюджету та надійний підрядний контракт. Якщо виручка залежить від одного покупця, потрібен довгостроковий контракт або ширша диверсифікація. Резервні рахунки та ковенанти допомагають обмежити й контролювати інші ризики.
- Сигнали про проблеми до прострочення, а не після. Проблемний кредит починається не в день несплати. Йому передують зірваний контракт, зростання дебіторської заборгованості, падіння завантаженості, втрата активу або зміна логістики. Чекати квартальної звітності вже недостатньо. Бізнес має повідомляти банк про проблему, щойно вона виникла, а банк – діяти до того, як операційний збій перетвориться на формальний дефолт.
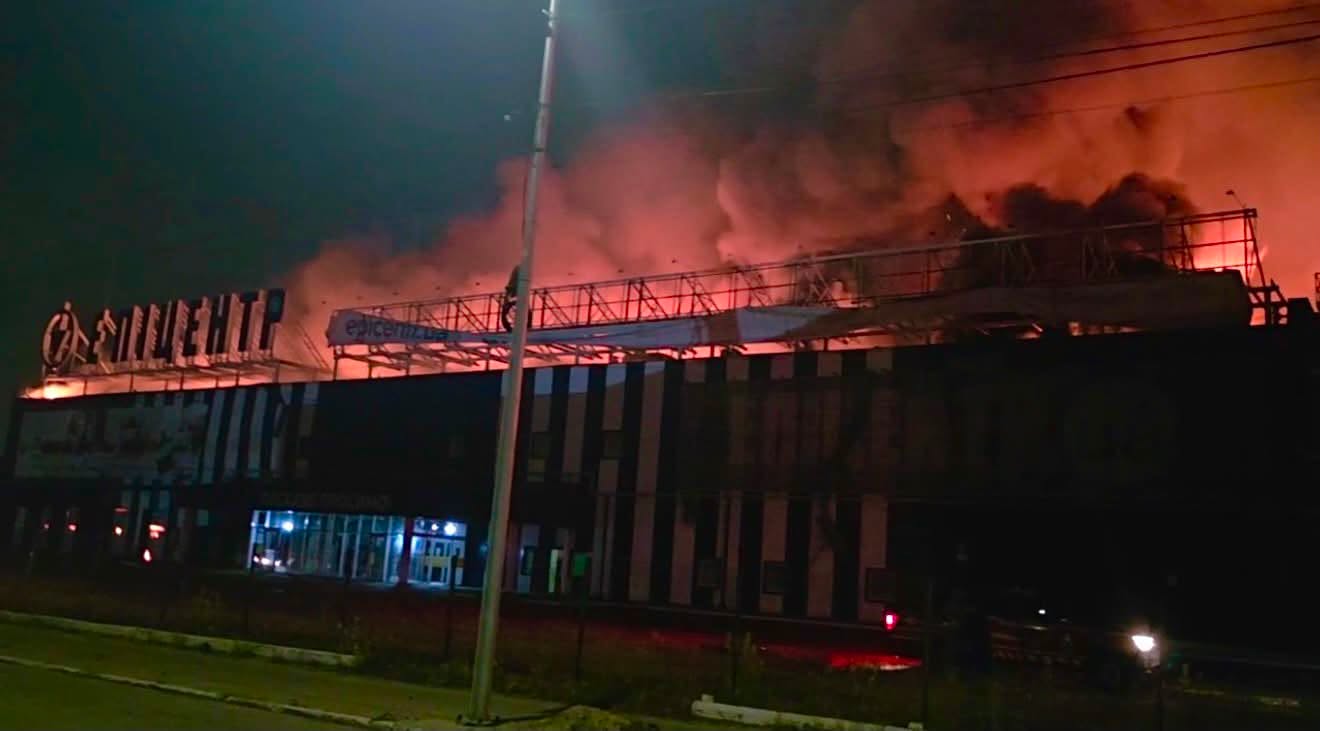
Фото: гіпермаркет «Епіцентр» після російської атаки
Окремий фактор – швидкість рішення. Якщо погодження триває пів року, банк може схвалити вже не той проєкт, який аналізував: змінилися собівартість, ринок, логістика або умови контрактів. Бездоганне рішення щодо проєкту, якого вже не існує, – це не обережність, а запізнення.
«Мирні» правила працюють не завжди
Історична звітність залишається важливою, але після останніх атак вона ще гірше відображає майбутню спроможність позичальника. Один удар може одночасно знищити виробництво, товарні запаси, логістичний маршрут і джерело майбутньої виручки. У той самий момент може знецінитися і застава, на яку банк спирався під час ухвалення рішення.
Додаткові кілька відсоткових пунктів до ставки кредиту також не вирішують проблеми. Вони не відновлять зруйновані потужності, а лише збільшать навантаження на грошовий потік, який і без того постраждав. Тому банк має не просто призначити ризику вищу ціну, а зрозуміти, як компанія працюватиме після удару.
Для бізнесу це означає, що прибутковості за історичною звітністю та ліквідної застави вже недостатньо. Банк оцінює, чи має компанія резервний майданчик або склад, альтернативне енергопостачання і маршрути доставки, диверсифікованих покупців, доступне страхове покриття та реалістичний план відновлення. Важливими стають також строки повернення до роботи, власний внесок акціонерів і контрольні точки, за якими можна оцінити виконання плану.
Для практичного банкіра критична межа сьогодні проходить не між «платить» і «не платить», а між тимчасовим шоком і зламаною бізнес-моделлю. Якщо компанія зберегла ринок, контракти, команду і має реалістичний план відновлення за участю власника, зміна графіка платежів може зберегти життєздатний бізнес. Якщо нового грошового потоку немає, реструктуризація лише відкладає визнання проблеми.
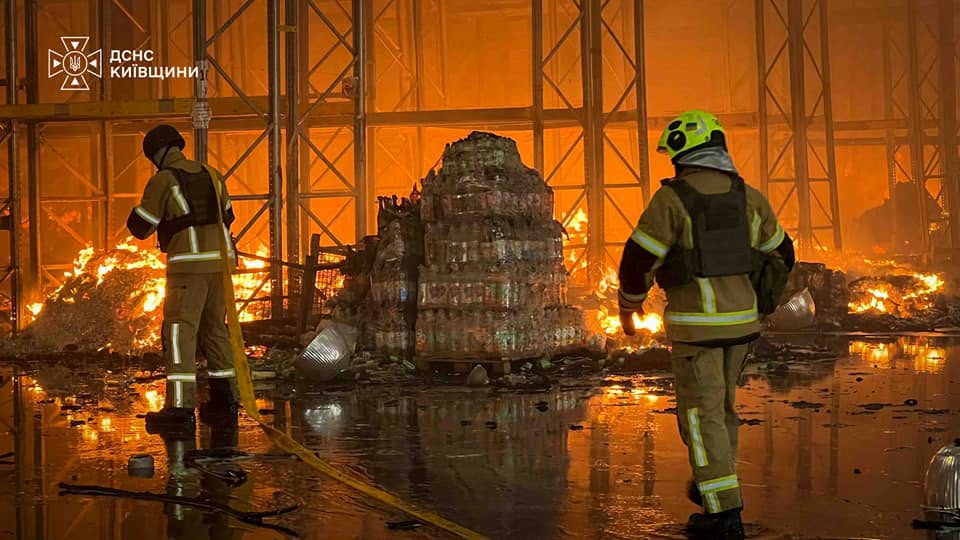
Фото: Удар по складу АТБ в Броварах Фото ДСНС Київської області
На початку серпня НБУ дозволив банкам за визначених умов не визнавати дефолт боржника в разі короткострокової – до одного року – реструктуризації, якщо фінансові труднощі спричинені війною. Це створює простір для превентивної реструктуризації, але лише за умови підтвердженої життєздатності бізнесу та реалістичного плану відновлення.
Це не амністія ризику. Банк має обґрунтувати прогноз майбутнього грошового потоку та здатність позичальника відновити обслуговування боргу.
Воєнний ризик потребує розподілу
Завдання банку – не уникати будь-якого ризику, а зробити конкретний ризик прийнятним. Але після останньої хвилі руйнувань особливо очевидно: банк не може самостійно нести весь воєнний ризик.
Заощаджуйте, отримуючи 6 журналів за ціною 4
Купуйте річну передплату на шість журналів Forbes Ukraine за 1 799 грн замість 2 400 грн. Читайте головні історії українського бізнесу, ексклюзивні рейтинги та глибоку аналітику в кожному номері.
Операційний і комерційний ризик передусім залишаються на бізнесі. Банк бере кредитний ризик у межах, які здатен оцінити й покрити капіталом. Системні та воєнні ризики потребують участі держави, донорів, міжнародних фінансових організацій і страхового ринку.
Тому інвестиційний кредит потрібно поєднувати з оборотним фінансуванням, гарантіями, торговим фінансуванням і, за можливості, страхуванням. За потреби до угоди мають долучатися інші банки та міжнародні фінансові партнери. Для компанії це означає, що до банку варто приходити не лише із запитом на суму кредиту, а й з продуманою фінансовою конструкцією: джерелами власного внеску, доступним покриттям ризиків, резервними сценаріями та зрозумілим розподілом відповідальності. Банк у такій угоді – не каса, а організатор фінансової конструкції.