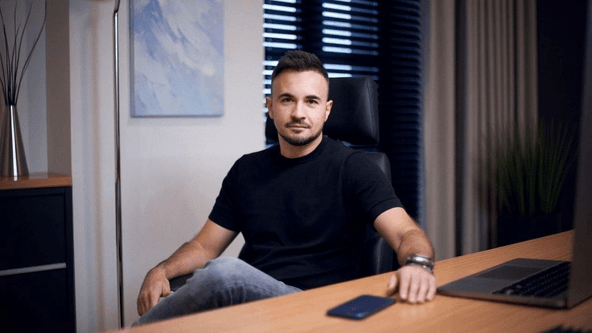
Кредитна фінансова компанія з українським корінням SpaceCrew Finance працює в Україні, Мексиці, Малайзії, Колумбії, Південно-Африканській Республіці та на Шрі-Ланці. У 2025 році компанії групи на всіх ринках видали 1 534 228 споживчих позик на десятки мільйонів доларів. Засновник SpaceCrew Finance Роман Катеринчик розповідає, як компанія обирає ринки для подальшої експансії, чому іноді відмовляється від перспективних, на перший погляд, країн і як адаптує кредитну модель до особливостей кожного нового ринку.
Новий журнал Forbes Ukraine – у продажу з безкоштовною доставкою
Четвертий номер Forbes Ukraine у 2026 році – про людей і бізнеси, які вже сьогодні визначають майбутнє країни. Усередині – «30 до 30», 15 перспективних ветеранських компаній, 20 франшиз із потенціалом зростання, Говард Баффет і $1,4 млрд допомоги Україні, ціна війни для бізнесу та українське мистецтво воєнного часу.
Для успішного зростання наша команда має постійно балансувати між двома основними викликами – розширення продуктової лінійки для клієнтів на ринках, де вже працюємо, та пошук нових країн із високим потенціалом для експансії.
Другий виклик потребує не тільки побачити молоду аудиторію, швидкозростаючу економіку чи перспективний регіон. Рішення про вихід у країну має підтверджуватися математикою.
Ми дивимося, чи дозволяє регулювання побудувати стійкий бізнес, наскільки великим є потенційний ринок, яка в країні фінансова та цифрова інфраструктура, як можна оцінювати ризик клієнтів і якою буде економіка продукту в разі погіршення умов.
Якщо модель залишається життєздатною у стрес-сценарії, ринок проходить перший фільтр.
Саме так у 2024-му ми обрали для експансії Мексику. Це був відкритий для фінтех компаній ринок з прозорими правилами. У 2025 році обсяг позик Clicredito сягнув $8,5 млн – перший повний рік показав стабільність портфеля після того, як ми локально відкалібрували скоринг.
Фактор 1. Регулювання
Сильний регуляторний фундамент – це не відсутність регулювання. Навпаки, що чіткіше правила прописані, то менше невизначеності для бізнесу.
Ми шукаємо ринки з чітким і передбачуваним регулюванням – зрозумілими ліцензійними вимогами, правилами щодо ставок і комісій, штрафів, роботи з клієнтами та стягнення заборгованості.
Такий ринок може бути суворо регульованим, але при цьому передбачуваним. Це значно краще, ніж юрисдикція, де багато сірих зон, і правила можуть трактуватися по-різному.
Показовий приклад – Південно-Африканська Республіка. Це складний з погляду соціальної структури ринок, але кредитування там регулюється окремим законодавством, яке чітко визначає ставки, комісії та правила роботи з позичальником. Така передбачуваність – важливий плюс.
Розсилка Forbes AI: штучний інтелект очима тих, хто ризикує грошима
Але оцінюємо не лише поточне регулювання, а й те, куди воно рухається.
У нас був досвід роботи в Польщі на зрілому цифровому ринку з населенням близько 38 млн людей і високим рівнем проникнення банківських послуг. Поступове посилення обмежень на ставки та комісії скорочувало допустиму маржу. У певний момент дохідність перестала покривати ризик за першими видачами та наші операційні витрати. Тож ми ухвалили рішення вийти з ринку.
Фактор 2. Демографія
Високий ризик за першою видачею позики компенсується повторними клієнтами та обсягом даних. Саме тому ринки з населенням понад 50 млн є пріоритетом.
- Мексика – 129+ млн людей, медіанний вік близько 29 років. Молода й економічно активна аудиторія.
- Колумбія – 52+ млн, медіанний вік близько 31 року, високий рівень урбанізації.
- Південно-Африканська Республіка – понад 60 млн людей і великий потенційний пул клієнтів.
Ми дивимося на медіанний вік, рівень урбанізації, частку неформальної зайнятості та рівень діджиталізації, і саме ці параметри, а не ВВП, формують розуміння ринку.
Наприклад, у Мексиці медіанний вік близько 29: молодий ринок із великою часткою underbanked-аудиторії створює стабільний попит на короткострокову ліквідність.
У Колумбії висока частка неформальної зайнятості вимагає більш консервативного скорингу.
У ПАР соціальна стратифікація посилює сегментацію клієнтів – профілі ризику відрізняються залежно від регіону та групи доходу.
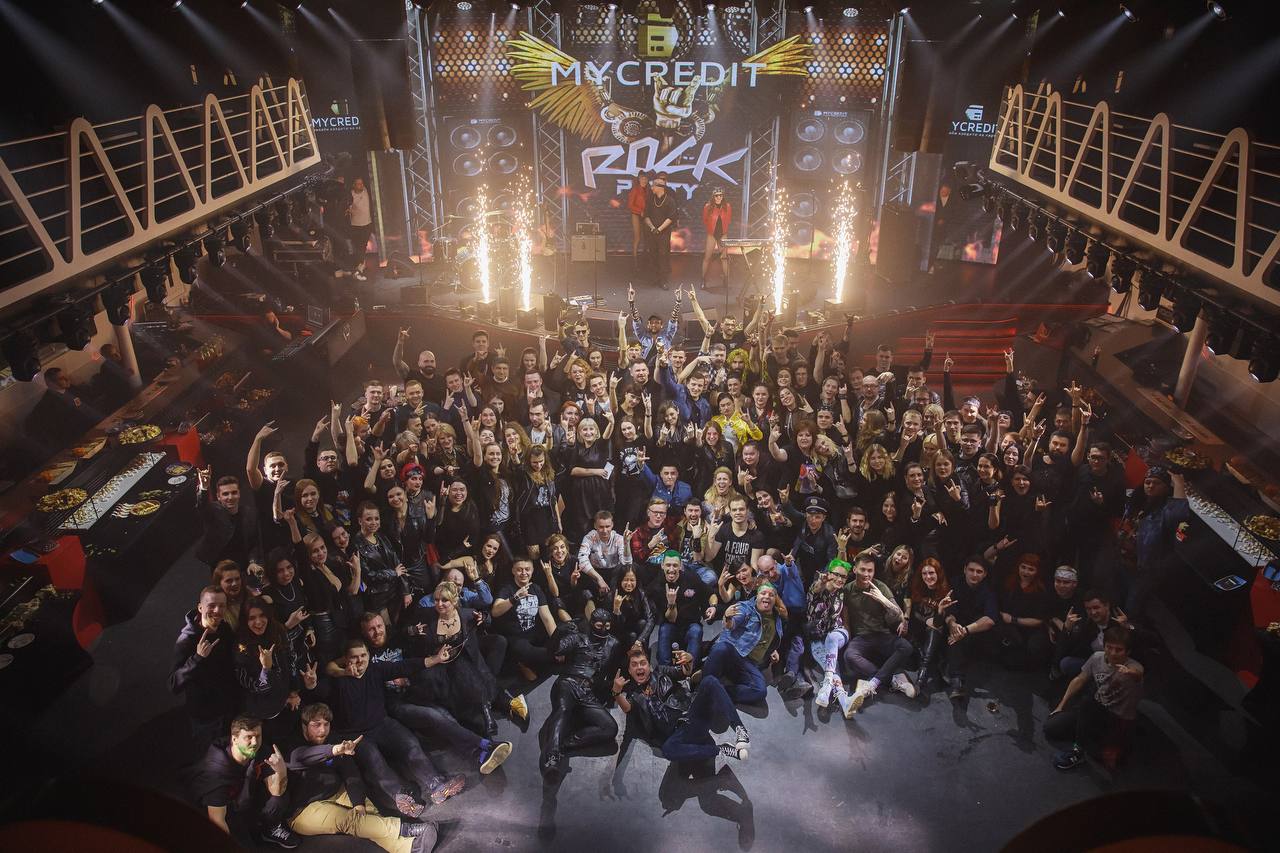
Команда SpaceCrew Finance у Києві в лютому 2022 року перед вторгненням РФ
Фактор 3. Цифровізація
Цифрові банки та розвинений e-commerce – гарні сигнали: вони означають, що ринок рухається в правильному напрямку. Ми оцінюємо:
Заощаджуйте, отримуючи 6 журналів за ціною 4
Купуйте річну передплату на шість журналів Forbes Ukraine за 1 799 грн замість 2 400 грн. Читайте головні історії українського бізнесу, ексклюзивні рейтинги та глибоку аналітику в кожному номері.
- проникнення смартфонів;
- доступність мобільного інтернету;
- поширення цифрових платежів;
- щвидкість онлайн-верифікації особи;
- готовність клієнта пройти весь цикл дистанційно.
У Мексиці висока мобільна активність у поєднанні з великою часткою людей з обмеженим доступом до банківських послуг створили ідеальні умови для цифрового продукту: клієнт може не мати повноцінного банківського профілю, але активно користуватися смартфоном.
У Малайзії цифрова зрілість ще вища – розвинені процедури eKYC, поширені онлайн-платежі та звичка користуватися мобільними фінансовими сервісами допомагають утримувати операційні витрати під контролем навіть за жорсткішого комплаєнсу.
Шрі-Ланка стала прикладом іншого підходу. Через відсутність доступного кредитного бюро ми побудували ітераційну кредитну модель: новий клієнт починає з невеликої суми, а після успішних погашень його ліміт поступово зростає. Так внутрішній кредитний рейтинг формується на основі реальної поведінки клієнта.
Це і є локалізація для нас: не переносити одну модель між країнами, а адаптувати її до доступних даних та інфраструктури ринку.
Фактор 4. Дисципліна
Наш підхід сформувався в Україні – ринку постійної турбулентності. Це навчило нас швидко реагувати на зміни: переглядати скоринг, коригувати ліміти й маркетинг та не триматися за ринок, якщо математика перестає працювати. Саме так сталося в Польщі, звідки ми вийшли після погіршення економіки моделі.
Тому кожен новий ринок перед масштабуванням проходить Sandbox – період контрольованого запуску, коли ми перевіряємо на реальних клієнтах скоринг, маркетинг, операційні процеси, технічну інфраструктуру та unit-економіку. Масштабування починається лише після того, як ключові показники підтверджують життєздатність моделі.
Додатковий сигнал для нас – конкуренція. Якщо на ринку роками працюють стабільні компанії й проходять через регуляторні зміни, це підтверджує його зрілість. Повна відсутність таких гравців, навпаки, змушує шукати структурну причину.
Для нас дисципліна – це не масштабувати гіпотезу, доки вона не стала працюючою моделлю.
Що далі?
Ґрунтуючись на таких принципах, у серпні 2026-го році SpaceCrew Finance запустилась на двох нових ринках – Колумбії та Південно-Африканської Республіки. Тепер ключове завдання – не просто збільшувати обсяги, а пройти Sandbox-етап, стабілізувати операційні моделі й перевести ці бізнеси зі стадії стартапу до системного масштабування.
Паралельно ми продовжуємо аналізувати нові країни. Серед потенційних напрямків на 2027 рік – декілька ринків Латинської Америки. Але рішення про наступні запуски залежатиме передусім від динаміки вже відкритих країн.
Експансія для нас – це не перегони за кількістю прапорців на карті. Її результат можна оцінити лише через кілька років, коли стає зрозуміло, що модель витримала масштабування, зміни ринку та стрес-сценарії, а математика продовжує працювати.