


Союз украинских предпринимателей (СУП) призывает отказаться от обязательного предоставления отчетности по контролируемым иностранным компаниям (КИК) на период действия военного положения. Соответствующие рекомендации СУП направил в профильный комитет Верховной Рады. Бизнес считает, что введение такой отчетности сейчас усугубит бизнес-климат Украины.
🔥 Black Friday! 6 друкованих журналів зі знижкою 25%!
Купуйте річну передплату на 6 друкованих журналів Forbes Ukraine лише за 1 349 грн замість 1 799 грн! Це всього 225 грн за один випуск. Головні історії українського бізнесу, ексклюзивні рейтинги та глибока аналітика протягом року.
Спеціальна ціна діє лише до 30 листопада включно!
Ключевые факты
- СУП считает, что отчеты могут быть использованы недобропорядочными стражами порядка для давления на бизнес. «В условиях, когда все чаще фиксируется неправомерное и немотивированное давление со стороны правоохранительных и контролирующих органов, украинские предприниматели потеряли доверие и имеют основания полагать, что открытие информации приведет к дополнительному давлению», – говорится в заявлении.
- Введение такой отчетности по иностранным компаниям в условиях военного положения полностью открывает международные бизнес-группы украинских предпринимателей, что может привести к причинению вреда их деятельности со стороны спецслужб РФ, считают предприниматели.
- Бизнес заявляет, что правила КИК в Украине интегрально значительно хуже, чем во многих альтернативных юрисдикциях, и являются существенным препятствием для обретения украинского налогового резидентства иностранными предпринимателями.
- Предприниматели несут значительные дополнительные расходы на подготовку отчетности, что в условиях войны совершенно нецелесообразно, и желательно направить эти средства на военную помощь Украине, отмечается в заявлении СУП.
- Соответствующие рекомендации комитета Верховной Рады Украины по финансам, налоговой и таможенной политике, который занимается подготовкой проекта закона от 19.10.2022 года № 8137 «О внесении изменений в Налоговый кодекс Украины по совершенствованию налогообложения контролируемых иностранных компаний», СУП изложил в письме от 17 октября 2023 года.
- «Ранее СУП уже добился отложения сроков введения обязательной отчетности по КИК, поэтому рассчитываем, что Правительство и Верховная Рада Украины и на этот раз услышат голос украинского бизнеса и примут решение в интересах предпринимателей. Позицию Союза уже поддержало Минэкономики, которое также видит потребность в перенесении на более поздний срок отчетности по контролируемым компаниям», – говорится в заявлении.
Контекст
Контролируемая иностранная компания (КИК) – это юридическое лицо, зарегистрированное в иностранном государстве или на территории, которая признается находящейся под контролем физического или юридического лица – резидента Украины.
Контролирующим лицом является физическое лицо или юридическое лицо – резиденты Украины, являющиеся прямыми или опосредованными собственниками (контролерами) контролируемой иностранной компании.
Журнал Forbes Ukraine – у продажу з безкоштовною доставкою
Четвертий номер Forbes Ukraine у 2026 році – про людей і бізнеси, які вже сьогодні визначають майбутнє країни. Усередині – «30 до 30», 15 перспективних ветеранських компаній, 20 франшиз із потенціалом зростання, Говард Баффет і $1,4 млрд допомоги Україні, ціна війни для бізнесу та українське мистецтво воєнного часу.
Согласно ст. 392 Налогового кодекса Украины физическое лицо – резидент Украины или юридическое лицо – резидент Украины обязаны сообщать контролирующему органу о:
– каждом непосредственном или опосредованном приобретении доли в иностранной компании;
– начале осуществления контроля за иностранной компанией;
– учреждении, создании или приобретении имущественных прав на долю в активах и их отчуждение;
– ликвидации или отчуждении имущественных прав на долю в активах, доходах или прибыли образования без статуса юридического лица.
Инвестгид от Forbes Ukraine: новая рассылка о частных инвестициях
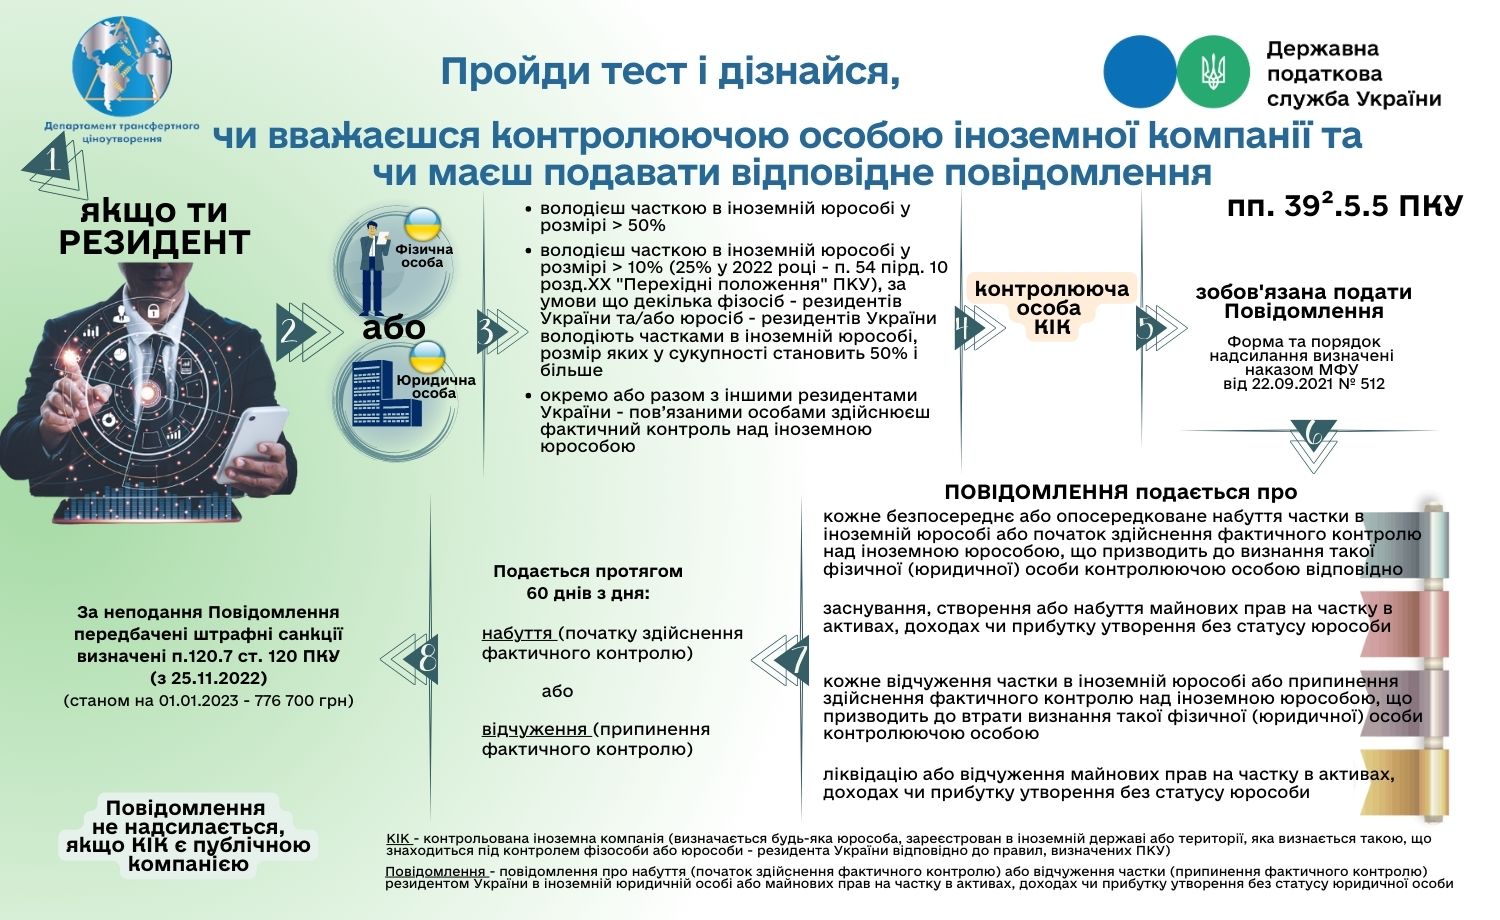
Законодательством установлены определенные особенности применения положений о налогообложении КИК в течение переходного периода и определено право для налогоплательщиков подать отчет о КИК за 2022 год одновременно с предоставлением годовой декларации об имущественном положении и доходах или налоговой декларации по налогу на прибыль предприятий за 2023-й.
Законом определена возможность отсрочки предоставления отчета о КИК за 2022 отчетный год еще на год без применения штрафных санкций и/или пени, при условии включения скорректированной прибыли КИК в соответствующие декларации за 2023-й и представления: физлицу – до 1 мая 2024 года; юрлицу – до 1 марта 2024-го.


