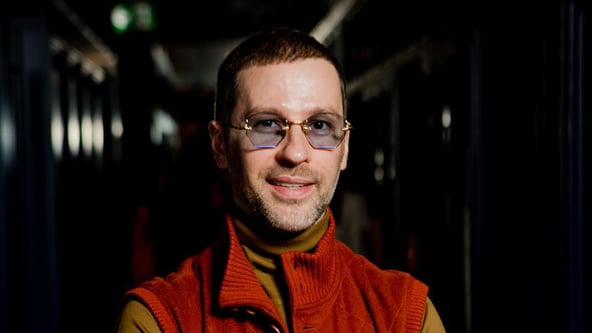
Коли власник бізнесу передає управління в руки менеджменту, вкрай важливо залишити ефективну систему контролю. Інакше підприємець ризикує втратити мільйони гривень чи сам бізнес. Співзасновник і партнер аудиторської компанії Crowe Erfolg Ukraine Артем Ковбель розповідає на прикладі двох компаній, як делегування нашкодило власникам
Заощаджуйте, отримуючи 6 журналів за ціною 4
Купуйте річну передплату на шість журналів Forbes Ukraine за 1 799 грн замість 2 400 грн. Читайте головні історії українського бізнесу, ексклюзивні рейтинги та глибоку аналітику в кожному номері.
Два фінансові розслідування, над якими працює наша команда, уже виявили понад 250 млн грн попередніх збитків. Компанії різні, як і способи виведення активів, але об’єднує їх одна обставина: власники відійшли від операційного контролю над бізнесом та передали управління менеджерам.
Форензік-команда має не тільки встановити учасників схем і порахувати збитки, а й відновити логіку подій і зрозуміти, в якому місці система перестала захищати активи власника. Чому підозрілі операції не помічала бухгалтерія? Чому не спрацювала служба безпеки? Яку інформацію отримував власник, поки з компанії виводилися кошти?
Відповіді потрібні не лише для формування доказової бази, а й щоб усунути умови, за яких працювала схема. Обидва кейси допомагають зрозуміти, де шукати фрод і який контроль має залишатися незалежним після делегування операційного управління.
Агрокомпанія: вісім схем і кооперація керівників
У другій половині 2022 року власник агрокомпанії відійшов від операційного управління, оскільки розвивав паралельний бізнес. Поточну діяльність делегував команді. Розслідування лише почалося, але попередня сума виявлених збитків уже перевищила 100 млн грн.
На початковому етапі ми побачили ознаки восьми схем, які діяли одночасно. У закупівлях використовували пов’язаних ФОП і компанії-прокладки, кошти виводили за допомогою безтоварних операцій. Готівка зникала з каси, основні засоби списували за ціною, нижчою за ринкову, а облік урожаю спотворювали через завищення товарних залишків.
До цього додалися виплати «мертвим душам» та агресивне податкове планування, що створило для компанії зовнішні ризики. Безлад у бухгалтерії й відсутність облікової політики стали окремим способом приховати рух коштів та активів.
Фігурантами внутрішнього розслідування стали генеральний директор, головний бухгалтер і керівник служби безпеки. Після оголошення перевірки всі троє звільнилися упродовж одного тижня.
Кооперація на рівні керівництва робить фрод менш помітним і дорожчим для бізнесу. Інформація про порушення не виходить за межі групи, а власник не отримує сигналу від підрозділів, на які розраховує. У цьому кейсі служба безпеки не стала запобіжником – її керівник сам опинився серед фігурантів розслідування.
Права рука власника і 150 млн грн збитків
В іншому розслідуванні основним фігурантом став топменеджер, якого власник вважав своєю правою рукою. Попередня сума збитків – 150 млн грн. Перевірку розпочали через різницю між офіційними доходами керівника та його статками: за оцінкою команди, вона сягала десятків разів.
Така невідповідність сама собою ще не доводить участі людини у фроді, але дає підставу уважніше перевірити її операції та зв’язки всередині компанії.
Подальший аналіз виявив ознаки роботи з пов’язаними підрядниками, завищення витрат на будівництво та продаж списаних активів за цінами, нижчими за ринкові. Частину коштів виплачували неіснуючим працівникам або виводили за операціями, за якими фактично не було постачання товарів чи надання послуг.
Найбільше інформації в цьому кейсі дав аналіз заробітних плат. Завищені виплати отримував не лише основний фігурант, а визначене коло менеджерів. Коли ми перевірили їхні доходи та статки, побачили таку саму невідповідність.
Звичайна зарплатна відомість у цій ситуації стала картою зв’язків між можливими учасниками схеми. Один фінансовий сигнал змінив напрям перевірки: розслідування, яке починалося із запитань до однієї людини, вивело на групу управлінців.
Чому не спрацював внутрішній контроль
В обох проєктах делегування завершилося передачею не тільки повноважень, а й контролю за їх виконанням. Власник отримував інформацію від тієї самої управлінської команди, яка розпоряджалася активами та формувала фінансові показники.
Регламентний фінансовий аудит не проводився. Не було облікової політики та самостійної функції внутрішнього аудиту, здатної оцінити операції незалежно від менеджменту.
Новий журнал Forbes Ukraine – у продажу з безкоштовною доставкою
Четвертий номер Forbes Ukraine у 2026 році – про людей і бізнеси, які вже сьогодні визначають майбутнє країни. Усередині – «30 до 30», 15 перспективних ветеранських компаній, 20 франшиз із потенціалом зростання, Говард Баффет і $1,4 млрд допомоги Україні, ціна війни для бізнесу та українське мистецтво воєнного часу.
Кількість підрозділів у структурі ще не означає, що контроль працює. Його надійність залежить від розподілу обов’язків. Коли одна людина може погодити операцію, провести її в обліку та підтвердити правильність результату, можливість для зловживань закладена в самій організації процесу. Якщо такі повноваження розподілені між кількома менеджерами, але вони діють узгоджено, формальні контролі також втрачають сенс.
Тому контролювати потрібно не лише окремі платежі, а й те, як у компанії рухається інформація. Регулярний управлінський аналіз і моніторинг даних допомагають помічати нетипові операції до того, як збиток стане критичним. Канал для викривачів дає працівникові можливість повідомити про порушення поза звичною управлінською вертикаллю.
Коли перевірка стосується топменеджменту, команда всередині компанії може залежати від людей, дії яких вона має оцінювати. За таких умов потрібен зовнішній погляд на процеси та їхніх керівників. Раптова перевірка незалежною командою залишає менше часу на приховування документів. Як правило, після початку форензік-аудиту недобросовісні схеми на певний час припиняються.
Що має змінитися після розслідування
Виявлення схеми не завершує роботу форензік-команди. У двох поточних проєктах ми формуємо доказову базу, визначаємо суму збитків і встановлюємо окремі епізоди недобросовісних дій. Паралельно після заяви потерпілого може розпочатися кримінальний процес.
Asset tracing дає змогу відслідкувати виведені активи, щоб надалі домогтися freezing order – їх арешту, заморозки, а після цього – повернення власнику – asset recovery.
Однак повернути активи недостатньо, якщо в компанії зберігається механізм, через який їх вивели. Рекомендації за результатами розслідування мають бути вбудовані у фінансовий контроль, облік та порядок погодження операцій. Після завершення процедури її результати також потрібно належним чином комунікувати всередині компанії. Працівники повинні розуміти, що фрод не залишиться без розслідування та наслідків.
Власник може вийти з операційного управління, але не із системи незалежного контролю. Інакше про реальний стан компанії він дізнається вже з матеріалів форензік-розслідування.